Scheidung finanzieren: Alle Möglichkeiten & Lösungen
Sie möchten sich scheiden lassen, aber die Kosten bereiten Ihnen Sorgen? Erfahren Sie hier, wie Sie Ihre Scheidung finanzieren können – von Verfahrenskostenhilfe über Ratenzahlung bis hin zu Krediten.
Inhaltsverzeichnis
Eine Scheidung ist nicht nur emotional belastend, sondern auch mit erheblichen Kosten verbunden. Viele Menschen fragen sich: Wie soll ich das bezahlen? Die gute Nachricht: Eine Scheidung muss nicht an fehlendem Geld scheitern.
In Deutschland gibt es verschiedene Möglichkeiten, eine Scheidung zu finanzieren. Von staatlicher Unterstützung über flexible Ratenzahlungen bis hin zu Krediten – für fast jede finanzielle Situation gibt es eine passende Lösung. In diesem Artikel zeigen wir Ihnen alle Optionen auf und helfen Ihnen, die richtige Wahl für Ihre persönliche Situation zu treffen.
Warum Scheidungen Geld kosten
Bei einer Scheidung in Deutschland fallen zwingend zwei Arten von Kosten an: Gerichtskosten und Anwaltskosten. Diese Kosten sind gesetzlich geregelt und richten sich nach dem sogenannten Verfahrenswert, der wiederum vom gemeinsamen Nettoeinkommen der Ehepartner abhängt.
Die Höhe der Kosten variiert je nach individueller Situation erheblich. Faktoren wie Einkommen, Vermögen und die Anzahl der zu regelnden Folgesachen (Unterhalt, Zugewinn, Sorgerecht) beeinflussen die Gesamtkosten. Grundsätzlich gilt: Je höher das gemeinsame Einkommen, desto höher die Scheidungskosten.
⚖️ Rechtlicher Hinweis: Kostenpflicht
In Deutschland besteht bei einer Scheidung Anwaltspflicht. Mindestens ein Ehepartner muss durch einen Rechtsanwalt vertreten werden. Diese gesetzliche Regelung soll beide Partner vor rechtlichen Fehlern schützen und eine faire Abwicklung garantieren.
Die Gesamtkosten setzen sich zusammen aus den Gerichtskosten, die direkt an das Familiengericht zu zahlen sind, und den Anwaltskosten, die nach dem Rechtsanwaltsvergütungsgesetz (RVG) berechnet werden. Bei einer einvernehmlichen Scheidung können Sie erheblich sparen, da nur ein Anwalt erforderlich ist.
Beispiel aus der Praxis
Familie Schmidt möchte sich einvernehmlich scheiden lassen. Das gemeinsame Nettoeinkommen beträgt 3.800 Euro monatlich. Es gibt keine minderjährigen Kinder mehr und keine strittigen Vermögensfragen. Nur der Versorgungsausgleich muss durchgeführt werden.
Die Situation: Die Familie hat keine großen Ersparnisse und fragt sich, wie sie die Scheidungskosten stemmen soll. Nach einer Beratung entscheiden sie sich für eine Kombination aus Ratenzahlung beim Anwalt und einer kleinen Stundung der Gerichtskosten.
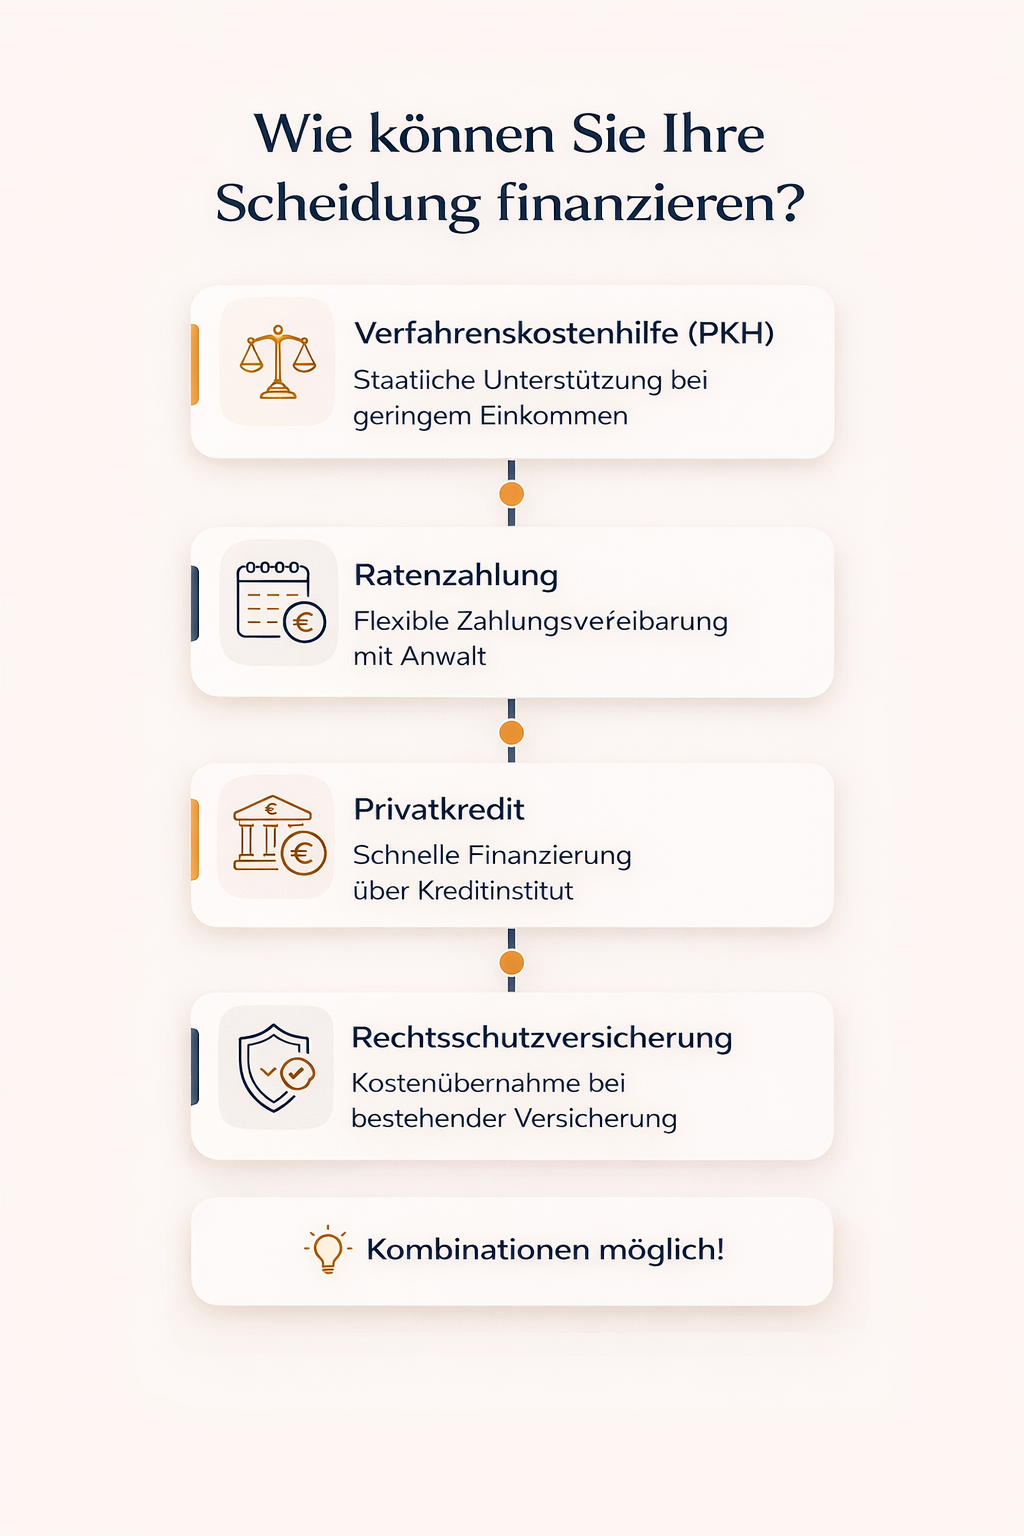
Übersicht: Diese Finanzierungsmöglichkeiten stehen Ihnen zur Verfügung
Verfahrenskostenhilfe (PKH) – Staatliche Unterstützung
Die Verfahrenskostenhilfe ist die wichtigste Finanzierungsmöglichkeit für Menschen mit geringem Einkommen. Der Staat übernimmt dabei die Gerichts- und Anwaltskosten ganz oder teilweise. Dies ist keine Sozialhilfe, sondern ein Rechtsanspruch, der jedem Bürger zusteht, der die Voraussetzungen erfüllt.
Das Prinzip ist einfach: Wenn Sie nachweisen können, dass Sie die Kosten für Ihre Scheidung nicht selbst tragen können, springt der Staat ein. Die Prüfung erfolgt anhand Ihrer persönlichen und wirtschaftlichen Verhältnisse. Dabei werden Einkommen, Vermögen, Unterhaltspflichten und weitere Faktoren berücksichtigt.
✓ Voraussetzungen für Verfahrenskostenhilfe
- Bedürftigkeit: Ihr Einkommen und Vermögen reichen nicht aus, um die Kosten selbst zu tragen
- Freibeträge: Bestimmte Beträge bleiben anrechnungsfrei (abhängig von Ihrer Lebenssituation)
- Erfolgsaussicht: Ihre Scheidung muss rechtlich zulässig sein (z.B. Trennungsjahr eingehalten)
- Antragstellung: Sie müssen einen förmlichen Antrag beim zuständigen Familiengericht stellen
- Nachweise: Einkommensnachweise, Kontoauszüge und weitere Belege sind erforderlich
️ So funktioniert die PKH-Beantragung
Formular ausfüllen
Sie füllen das PKH-Formular aus und fügen alle erforderlichen Nachweise bei. Ihr Anwalt kann Sie dabei unterstützen. Die Formulare erhalten Sie beim Gericht oder online.
Antrag beim Gericht einreichen
Der Antrag wird zusammen mit dem Scheidungsantrag beim zuständigen Familiengericht eingereicht. Das Gericht prüft dann Ihre wirtschaftlichen Verhältnisse.
Prüfung durch das Gericht
Das Gericht berechnet anhand Ihrer Angaben, ob und in welcher Höhe Sie PKH erhalten. Die Bearbeitungszeit beträgt in der Regel zwei bis vier Wochen.
Bewilligung und Ratenzahlung
Bei Bewilligung übernimmt der Staat die Kosten. Häufig müssen Sie diese später in monatlichen Raten zurückzahlen, wenn sich Ihre finanzielle Situation verbessert.
⚠️ Wichtig zu beachten
Auch wenn Sie arbeiten und ein regelmäßiges Einkommen haben, können Sie PKH beantragen. Entscheidend ist nicht, ob Sie arbeiten, sondern ob Ihr verfügbares Einkommen nach Abzug aller notwendigen Ausgaben für die Scheidungskosten ausreicht. Viele Berufstätige erfüllen die Voraussetzungen.
Praxis-Tipp
Stellen Sie den PKH-Antrag frühzeitig. Die Bearbeitung kann mehrere Wochen dauern. Ihr Anwalt kann Sie beim Ausfüllen unterstützen und die Erfolgsaussichten realistisch einschätzen. Bei jetzt-scheidung.de helfen wir Ihnen kostenlos bei der Vorbereitung des Antrags.
Wie schnell ist Ihre Scheidung möglich?
Beantworten Sie 8 kurze Fragen und erhalten Sie eine individuelle Einschätzung zu Dauer, Ablauf und Finanzierungsmöglichkeiten Ihrer Scheidung.
✓ Kostenlos & unverbindlich
✓ In 2 Minuten erledigt
✓ Sofortige Auswertung
Ihre Daten werden vertraulich behandelt und nicht an Dritte weitergegeben.
Ratenzahlung beim Anwalt
Viele Anwälte – auch spezialisierte Online-Scheidungskanzleien wie jetzt-scheidung.de – bieten ihren Mandanten die Möglichkeit zur Ratenzahlung an. Dies ist eine der flexibelsten und unkompliziertesten Finanzierungslösungen, da sie ohne Dritte auskommt und individuell vereinbart werden kann.
Bei der Ratenzahlung vereinbaren Sie mit Ihrem Anwalt, dass Sie die Anwaltskosten nicht sofort, sondern in monatlichen Raten bezahlen. Die Höhe der Raten und die Laufzeit werden individuell an Ihre finanzielle Situation angepasst. So können Sie die Belastung über einen längeren Zeitraum verteilen.
✓ Vorteile der Ratenzahlung
- Keine Kreditprüfung: Anders als bei Bankkrediten ist keine SCHUFA-Auskunft oder Bonitätsprüfung erforderlich
- Flexible Vereinbarung: Ratenhöhe und Laufzeit können individuell an Ihre Möglichkeiten angepasst werden
- Keine Zinsen: In der Regel werden keine zusätzlichen Zinsen berechnet, Sie zahlen nur die regulären Anwaltskosten
- Sofortiger Start: Sie können Ihre Scheidung sofort beauftragen, ohne vorher sparen zu müssen
- Vertrauensvolle Lösung: Die Vereinbarung erfolgt direkt zwischen Ihnen und Ihrem Anwalt, ohne Banken oder andere Dritte
Beispiel aus der Praxis
Herr Müller möchte sich scheiden lassen. Die voraussichtlichen Anwaltskosten betragen etwa 1.200 Euro. Sein monatliches Budget ist begrenzt, da er Unterhalt zahlt und eine eigene Wohnung finanzieren muss.
Lösung: Herr Müller vereinbart mit seinem Anwalt eine Ratenzahlung über 12 Monate. Er zahlt monatlich 100 Euro, was für ihn problemlos machbar ist. Die Scheidung kann sofort eingeleitet werden, ohne dass er monatelang sparen muss.
Wichtig zu wissen: Die Gerichtskosten müssen in der Regel vorgestreckt werden und können nicht in Raten gezahlt werden. Allerdings können Sie beim Gericht unter bestimmten Umständen eine Stundung beantragen. Ihr Anwalt berät Sie hierzu gerne.
Praxis-Tipp
Sprechen Sie das Thema Ratenzahlung frühzeitig in der Erstberatung an. Seriöse Kanzleien zeigen sich hier kulant und finden mit Ihnen eine tragbare Lösung. Bei jetzt-scheidung.de bieten wir standardmäßig flexible Ratenzahlungsmodelle an – sprechen Sie uns einfach darauf an.
Kredit für die Scheidung aufnehmen
Wenn weder Verfahrenskostenhilfe noch Ratenzahlung in Frage kommen, kann ein Privatkredit eine Lösung sein. Viele Banken und Online-Kreditanbieter vergeben ungebundene Ratenkredite, die Sie frei verwenden können – auch für Scheidungskosten.
Ein Privatkredit gibt Ihnen die finanzielle Flexibilität, die Scheidung zeitnah durchzuführen, ohne lange sparen zu müssen. Sie erhalten die benötigte Summe auf einen Schlag und zahlen sie dann in gleichbleibenden monatlichen Raten zurück. Die Laufzeiten sind frei wählbar und können an Ihre finanzielle Situation angepasst werden.
Vor- und Nachteile eines Scheidungskredits
✓ Vorteil: Sofortige Verfügbarkeit der gesamten Summe – Sie können Ihre Scheidung ohne Verzögerung starten
✓ Vorteil: Planbare monatliche Raten über eine feste Laufzeit – keine überraschenden Forderungen
✓ Vorteil: Unabhängigkeit von PKH-Bewilligung oder Kulanz des Anwalts
✗ Nachteil: Zinsen machen den Kredit teurer als die reinen Scheidungskosten
✗ Nachteil: Bonitätsprüfung erforderlich – nicht jeder erhält einen Kredit bewilligt
✗ Nachteil: Zusätzliche finanzielle Belastung in einer ohnehin schwierigen Lebensphase
⚠️ Wichtig zu beachten
Vergleichen Sie unbedingt verschiedene Kreditangebote. Die Zinssätze können erheblich variieren. Achten Sie dabei auf den effektiven Jahreszins, nicht nur auf den Nominalzins. Online-Vergleichsportale können dabei helfen, das günstigste Angebot zu finden.
Prüfen Sie außerdem, ob nicht doch Verfahrenskostenhilfe oder eine Ratenzahlung beim Anwalt die bessere Option wäre. Ein Kredit sollte die letzte Wahl sein, wenn andere Finanzierungswege nicht möglich sind.
Alternative zum klassischen Bankkredit sind Privatkredite von Familie oder Freunden. Wenn Sie das Glück haben, jemanden zu kennen, der Ihnen finanziell unter die Arme greifen kann, ist dies oft die günstigste Lösung. Halten Sie aber auch solche privaten Vereinbarungen schriftlich fest, um spätere Missverständnisse zu vermeiden.
Rechtsschutzversicherung nutzen
Wenn Sie eine Rechtsschutzversicherung mit Familien- und Erbrechtsschutz haben, könnte diese die Kosten Ihrer Scheidung übernehmen. Allerdings gibt es hier einige wichtige Einschränkungen und Bedingungen zu beachten.
Die meisten Rechtsschutzversicherungen decken Familienrechtsstreitigkeiten nicht automatisch ab. Sie benötigen einen speziellen Baustein für Familien- und Erbrecht. Außerdem gilt in der Regel eine Wartezeit von drei Jahren ab Vertragsabschluss. Das bedeutet: Die Versicherung zahlt nur, wenn Sie sie mindestens drei Jahre vor der Trennung abgeschlossen haben.
✓ Voraussetzungen für Kostenübernahme
- Familienrechtsschutz: Ihr Vertrag muss explizit Familienrecht einschließen (Zusatzbaustein)
- Wartezeit erfüllt: In der Regel müssen drei Jahre seit Vertragsabschluss vergangen sein
- Deckungszusage: Die Versicherung muss vor Beauftragung des Anwalts die Kostenübernahme bestätigen
- Selbstbehalt: Sie müssen eventuell einen Selbstbehalt zahlen (oft zwischen 150 und 300 Euro)
- Freie Anwaltswahl: Sie können in der Regel Ihren Anwalt frei wählen
⚠️ Wichtiger Hinweis
Informieren Sie Ihre Rechtsschutzversicherung VOR Beauftragung des Anwalts. Wenn Sie erst im Nachhinein die Kostenübernahme beantragen, wird diese in der Regel abgelehnt. Holen Sie sich eine schriftliche Deckungszusage ein, bevor Sie den Anwalt beauftragen.
Praxis-Tipp
Prüfen Sie Ihre Versicherungsunterlagen oder rufen Sie direkt bei Ihrer Versicherung an. Auch wenn Sie unsicher sind, ob Familienrecht eingeschlossen ist – eine kurze Nachfrage kann sich lohnen. Manche Versicherungen haben kulante Regelungen, die nicht explizit im Vertrag stehen.
Wichtig: Die Rechtsschutzversicherung übernimmt in der Regel nur die Anwaltskosten, nicht die Gerichtskosten. Diese müssen Sie weiterhin selbst tragen oder über Verfahrenskostenhilfe finanzieren.
Welche Finanzierungsoption passt am besten zu Ihrer Situation?
Weitere Finanzierungsmöglichkeiten
Neben den Hauptfinanzierungswegen gibt es noch weitere Optionen, die je nach individueller Situation in Frage kommen können. Diese werden oft übersehen, können aber in bestimmten Fällen sehr hilfreich sein.
Alternative Finanzierungswege
1. Stundung der Gerichtskosten
Wenn Sie die Gerichtskosten nicht sofort zahlen können, können Sie beim Gericht eine Stundung beantragen. Das Gericht kann dann entscheiden, dass Sie die Kosten in Raten zahlen dürfen. Dies ist besonders hilfreich, wenn Sie zwar ein regelmäßiges Einkommen haben, aber keine größere Summe auf einmal aufbringen können.
2. Dispo-Kredit nutzen
Wenn Sie einen eingerichteten Dispositionskredit (Kontoüberziehung) bei Ihrer Bank haben, können Sie diesen kurzfristig nutzen. Achtung: Dispo-Kredite haben meist sehr hohe Zinsen und sollten nur als kurzfristige Überbrückung dienen. Tilgen Sie den Dispo so schnell wie möglich.
3. Familiendarlehen
Ein zinsloses oder zinsgünstiges Darlehen von Eltern, Geschwistern oder anderen Verwandten kann eine gute Alternative sein. Halten Sie solche Vereinbarungen unbedingt schriftlich fest, um spätere Konflikte zu vermeiden. Klären Sie Rückzahlungsmodalitäten transparent.
4. Auflösung von Wertpapieren oder Sparplänen
Wenn Sie über Wertpapiere, Fondssparpläne oder ähnliche Anlagen verfügen, können Sie diese auflösen. Beachten Sie dabei mögliche Verluste durch ungünstige Marktlagen oder Vorfälligkeitsentschädigungen. Prüfen Sie dies genau, bevor Sie verkaufen.
5. Lebensversicherung beleihen
Bei bestehenden Lebensversicherungen mit Kapitalbildung können Sie unter Umständen ein Policendarlehen aufnehmen. Dies ist oft günstiger als ein normaler Kredit. Informieren Sie sich bei Ihrem Versicherer über die Möglichkeiten und Konditionen.
⚠️ Vorsicht bei unseriösen Angeboten
Seien Sie vorsichtig bei Kreditvermittlern, die mit „Kredit ohne SCHUFA“ oder „Sofortkredit trotz negativer Bonität“ werben. Oft verstecken sich dahinter unseriöse Anbieter mit überhöhten Gebühren und schlechten Konditionen. Nutzen Sie nur etablierte Banken oder seriöse Online-Kreditplattformen.
Vergleich der Finanzierungsoptionen
Welche Finanzierungsoption für Sie am besten geeignet ist, hängt von Ihrer individuellen Situation ab. Die folgende Übersicht hilft Ihnen, die richtige Entscheidung zu treffen.
Welche Option passt zu Ihnen?
✓ Verfahrenskostenhilfe ist ideal für Sie, wenn:
- Ihr Einkommen gering ist oder Sie von Sozialleistungen leben
- Sie keine größeren Ersparnisse oder Vermögenswerte haben
- Sie bereit sind, die Kosten später in Raten zurückzuzahlen
- Sie keine Eile haben (Bearbeitungszeit einplanen)
✓ Ratenzahlung beim Anwalt ist ideal für Sie, wenn:
- Sie ein regelmäßiges Einkommen haben
- Ihr Einkommen für PKH zu hoch ist
- Sie die Belastung zeitlich strecken möchten
- Sie keine Zinsen zahlen wollen
✓ Ein Kredit ist ideal für Sie, wenn:
- Sie die Scheidung sofort durchführen möchten
- Weder PKH noch Ratenzahlung möglich sind
- Sie über eine gute Bonität verfügen
- Sie die Zinslast tragen können
✓ Rechtsschutzversicherung nutzen, wenn:
- Sie Familienrechtsschutz abgeschlossen haben
- Die Wartezeit von 3 Jahren erfüllt ist
- Sie vor Beauftragung eine Deckungszusage einholen
- Der Selbstbehalt für Sie tragbar ist
Praxis-Tipp: Kombination nutzen
Oft ist eine Kombination verschiedener Finanzierungswege die beste Lösung. Zum Beispiel: PKH für die Gerichtskosten beantragen und mit dem Anwalt eine Ratenzahlung vereinbaren. Oder: Einen kleinen Kredit aufnehmen und zusätzlich Ratenzahlung vereinbaren. Besprechen Sie mit Ihrem Anwalt, welche Kombination für Sie optimal ist.
Zusammenfassung: Scheidung finanzieren
Die wichtigsten Punkte im Überblick:
- Eine Scheidung muss nicht an fehlenden finanziellen Mitteln scheitern – es gibt für fast jede Situation eine passende Finanzierungslösung
- Verfahrenskostenhilfe ist die erste Wahl bei geringem Einkommen und wird vom Staat ganz oder teilweise übernommen
- Ratenzahlung beim Anwalt ist flexibel, unkompliziert und meist ohne Zinsen – eine sehr empfehlenswerte Option
- Ein Kredit bietet sofortige finanzielle Mittel, verursacht aber zusätzliche Kosten durch Zinsen
- Rechtsschutzversicherungen übernehmen nur unter bestimmten Voraussetzungen und nach langer Wartezeit die Kosten
- Alternative Wege wie Stundung, Familiendarlehen oder Wertpapierauflösung können je nach Situation sinnvoll sein
- Eine Kombination verschiedener Finanzierungsmöglichkeiten ist oft die beste Lösung für Ihre individuelle Situation
⚖️ Dieser Artikel ersetzt keine individuelle Rechtsberatung und Finanzplanung. Für eine auf Ihre persönliche Situation zugeschnittene Beratung und konkrete Finanzierungsvorschläge kontaktieren Sie uns gerne. Stand der Informationen: 2025.
Kostenlose Beratung zu Finanzierungsmöglichkeiten
Wir besprechen mit Ihnen alle Optionen und finden gemeinsam die beste Lösung für Ihre Situation.
Kostenlose Hotline:
0800 735 5359