Kredite bei Scheidung: Wer zahlt welche Schulden?
Eine Scheidung wirft viele finanzielle Fragen auf – besonders wenn gemeinsame Kredite im Spiel sind. Wir erklären Ihnen, wer für welche Schulden haftet und wie Sie eine faire Lösung finden.
Inhaltsverzeichnis
- Kredite und Schulden bei der Scheidung: Die Grundlagen
- Verschiedene Kreditarten und ihre Besonderheiten
- Wer haftet für gemeinsame Kredite?
- Immobilienkredite: Der häufigste Streitpunkt
- Praktische Lösungen für Kreditschulden
- Bank und Kreditgeber: Was Sie beachten müssen
- Typische Fehler und wie Sie diese vermeiden
- Wie die Online-Scheidung bei Kreditfragen hilft
- Zusammenfassung
Wenn eine Ehe auseinandergeht, stehen viele wichtige Entscheidungen an. Eine der drängendsten Fragen betrifft häufig gemeinsame Kredite und Schulden: Wer muss den Hauskredit weiterzahlen? Was passiert mit der Autofinanzierung? Und wie verhält es sich mit dem gemeinsamen Konsumkredit?
Die gute Nachricht: Mit dem richtigen Wissen und einer klaren Strategie lassen sich die meisten Kreditfragen bei einer Scheidung fair und rechtssicher regeln. In diesem Artikel erfahren Sie alles Wichtige zur Haftung, zu Ihren Handlungsmöglichkeiten und zu praktischen Lösungen für verschiedene Kreditarten.
Kredite und Schulden bei der Scheidung: Die Grundlagen
Bei einer Scheidung gilt ein wichtiger Grundsatz: Schulden verschwinden nicht einfach. Kredite, die während der Ehe aufgenommen wurden, müssen weiterhin bedient werden – unabhängig davon, ob die Ehe fortbesteht oder nicht. Die zentrale Frage ist dabei immer: Wer hat den Kreditvertrag unterschrieben?
Anders als bei Vermögenswerten, die im Zugewinnausgleich berücksichtigt werden, gibt es bei Schulden keine automatische Aufteilung zwischen den Ehepartnern. Die Haftung richtet sich ausschließlich nach dem Kreditvertrag. Das bedeutet: Wer den Vertrag als Kreditnehmer unterschrieben hat, haftet auch nach der Scheidung gegenüber der Bank.
⚖️ Rechtlicher Hinweis: Haftung bleibt bestehen
Eine Scheidung beendet zwar die Ehe, ändert aber nichts an bestehenden Kreditverträgen. Gegenüber der Bank bleiben Sie weiterhin in der Haftung – auch wenn Sie sich intern mit Ihrem Ex-Partner anders geeinigt haben. Dies gilt selbst dann, wenn das Familiengericht andere Regelungen getroffen hat.
Besonders wichtig ist die Unterscheidung zwischen der externen Haftung gegenüber dem Kreditgeber und der internen Aufteilung zwischen den Ehepartnern. Während die Bank sich an die Vertragspartner halten kann, können Sie untereinander vereinbaren, wer welche Schulden tatsächlich übernimmt. Diese interne Vereinbarung sollte unbedingt schriftlich in der Scheidungsfolgenvereinbarung festgehalten werden.
Verschiedene Kreditarten und ihre Besonderheiten
Nicht alle Kredite werden bei einer Scheidung gleich behandelt. Die rechtliche Situation hängt stark von der Art des Kredits und davon ab, wer den Vertrag unterschrieben hat. Hier ein Überblick über die häufigsten Kreditformen und ihre Besonderheiten.
✓ Übersicht: Kreditarten bei der Scheidung
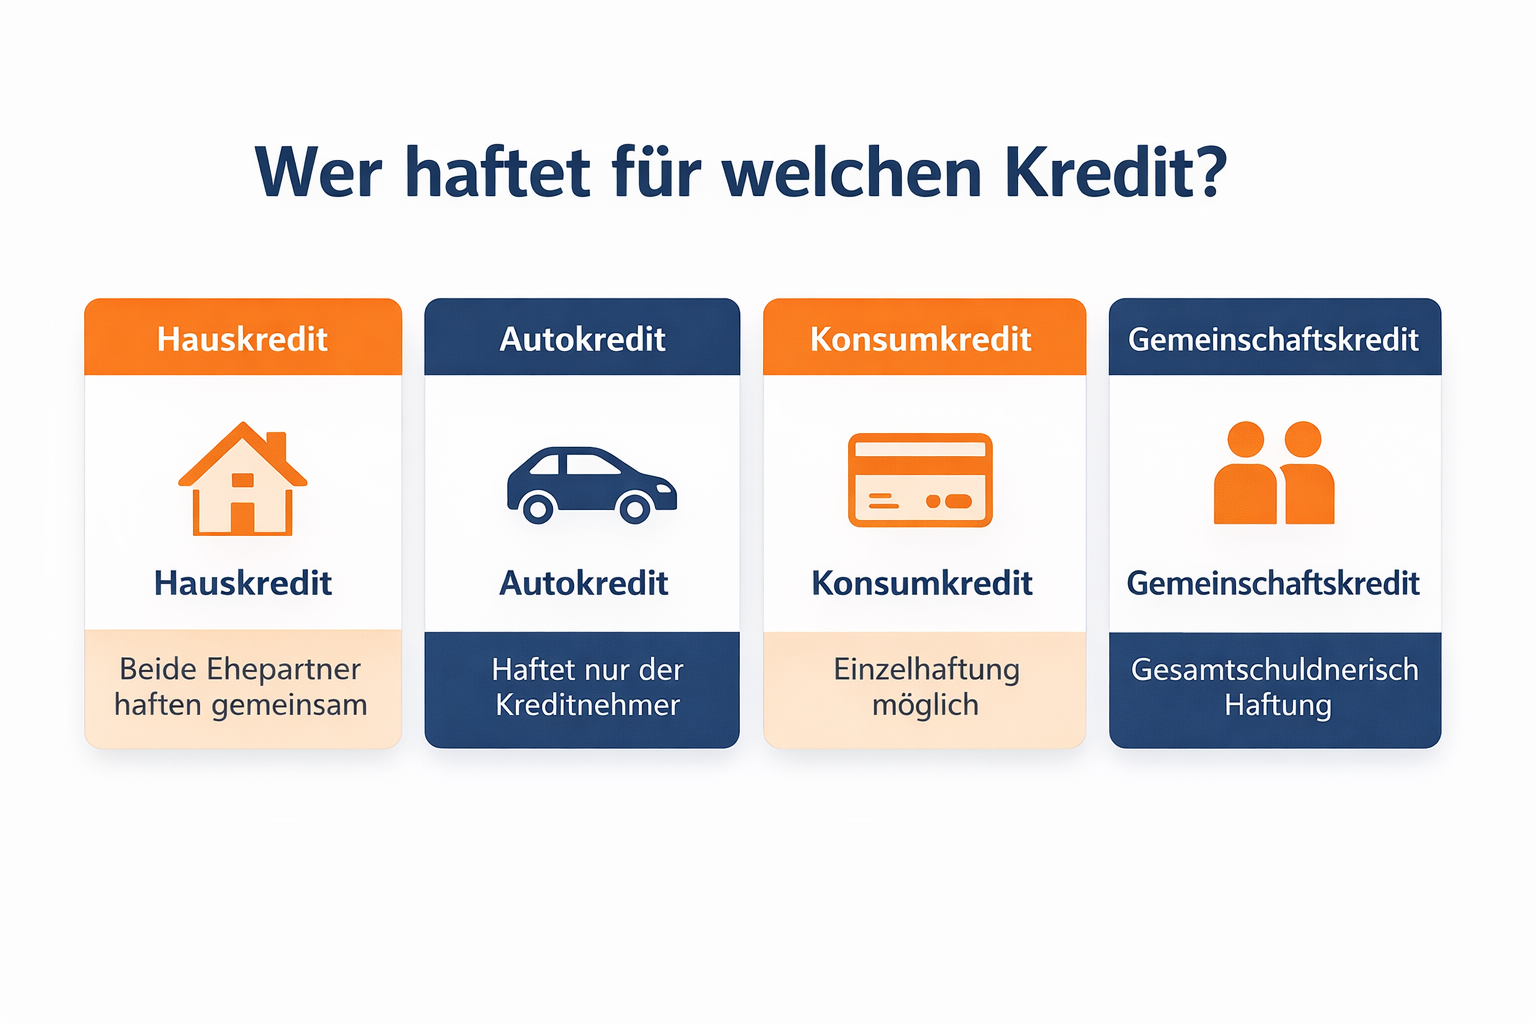
- Immobilienkredite: Meist gemeinsam aufgenommen mit gesamtschuldnerischer Haftung beider Partner. Beide haften vollständig gegenüber der Bank, unabhängig von Eigentumsverhältnissen.
- Autokredite: Häufig nur von einem Partner unterschrieben. Hier haftet nur der Vertragspartner, auch wenn das Fahrzeug von beiden genutzt wurde.
- Konsumkredite: Kreditkarten, Ratenzahlungen oder Dispokredite – hier haftet nur der Kontoinhaber bzw. Karteninhaber.
- Gemeinschaftskredite: Beide Partner haben als gleichberechtigte Kreditnehmer unterschrieben und haften gesamtschuldnerisch in voller Höhe.
- Bürgschaften: Auch wenn nur ein Partner Kreditnehmer ist, haftet der andere als Bürge mit. Diese Haftung bleibt nach der Scheidung bestehen.
Ein häufiges Missverständnis: Viele glauben, dass Kredite, die während der Ehe aufgenommen wurden, automatisch beiden Partnern zuzurechnen sind. Das stimmt so nicht. Entscheidend ist immer, wer den Kreditvertrag unterschrieben hat. Selbst wenn der Kredit für gemeinsame Anschaffungen verwendet wurde, haftet nur der Vertragspartner – es sei denn, beide haben als Kreditnehmer oder Bürge unterschrieben.
Wer haftet für gemeinsame Kredite?
Die Haftungsfrage bei gemeinsamen Krediten ist rechtlich klar geregelt, wird in der Praxis aber oft missverstanden. Der entscheidende Punkt: Die Bank interessiert sich nicht für Ihre internen Vereinbarungen. Sie hält sich strikt an den Kreditvertrag.
⚠️ Wichtig zu beachten: Gesamtschuldnerische Haftung
Bei gemeinsamen Krediten haften beide Partner als Gesamtschuldner. Das bedeutet: Die Bank kann von jedem der beiden Partner die vollständige Kreditsumme verlangen – nicht nur die Hälfte. Zahlt ein Partner nicht, muss der andere einspringen. Diese Haftung besteht auch nach der Scheidung fort, solange der Kreditvertrag nicht geändert wird.
Die gesamtschuldnerische Haftung hat weitreichende Konsequenzen: Selbst wenn Sie sich mit Ihrem Ex-Partner darauf einigen, dass dieser den Kredit alleine weiterzahlt, bleiben Sie gegenüber der Bank in der Haftung. Kommt Ihr Ex-Partner seinen Zahlungsverpflichtungen nicht nach, wird die Bank sich an Sie wenden – und Sie haben rechtlich keine Möglichkeit, die Zahlung zu verweigern.
Beispiel aus der Praxis
Ehepaar Schmidt hat gemeinsam einen Hauskredit über 250.000 Euro aufgenommen. Nach der Scheidung zieht Herr Schmidt aus, Frau Schmidt bleibt im Haus wohnen. Im Scheidungsverfahren vereinbaren beide, dass Frau Schmidt den Kredit alleine weiterzahlt. Nach zwei Jahren verliert Frau Schmidt ihren Job und kann die Raten nicht mehr zahlen.
Lösung: Die Bank fordert Herr Schmidt zur Zahlung auf – mit Recht. Trotz der internen Vereinbarung haftet er weiterhin als Gesamtschuldner. Herr Schmidt muss zahlen und kann das Geld anschließend von Frau Schmidt zurückfordern. Um solche Situationen zu vermeiden, hätte der Kredit umgeschuldet oder Herr Schmidt aus der Haftung entlassen werden müssen.
Es gibt drei Möglichkeiten, die Haftung bei gemeinsamen Krediten zu verändern: Die Umschuldung auf einen Partner, die Entlassung eines Partners aus der Haftung durch die Bank oder die vorzeitige Ablösung des Kredits. Jede dieser Optionen hat Vor- und Nachteile und sollte sorgfältig geprüft werden.
Wie schnell ist Ihre Scheidung möglich?
Beantworten Sie 8 kurze Fragen und erhalten Sie eine individuelle Einschätzung zu Dauer, Ablauf und nächsten Schritten Ihrer Scheidung – inklusive Hinweisen zur Regelung von Kreditfragen.
✓ Kostenlos & unverbindlich
✓ In 2 Minuten erledigt
✓ Sofortige Auswertung
Ihre Daten werden vertraulich behandelt und nicht an Dritte weitergegeben.
Immobilienkredite: Der häufigste Streitpunkt
Immobilienkredite stellen bei Scheidungen die größte finanzielle Herausforderung dar. Die Kreditsummen sind meist erheblich, die Laufzeiten lang, und häufig ist das Eigenheim noch nicht abbezahlt. Gleichzeitig besteht oft ein emotionaler Bezug zur Immobilie, was die Entscheidungsfindung zusätzlich erschwert.
Bei der gemeinsamen Immobilie gibt es grundsätzlich drei Wege: Einer der Partner übernimmt das Haus und den Kredit, die Immobilie wird verkauft und der Kredit getilgt, oder beide bleiben weiterhin Eigentümer und bedienen gemeinsam den Kredit (selten und nur bei einvernehmlicher Scheidung praktikabel).
️ Ablauf: Immobilie bei der Scheidung
Verkehrswert ermitteln
Lassen Sie durch einen Sachverständigen den aktuellen Marktwert der Immobilie feststellen. Dies ist Grundlage für alle weiteren Entscheidungen.
Restschuld prüfen
Fordern Sie bei der Bank einen Kontoauszug mit der aktuellen Restschuld an. Wichtig: Auch Vorfälligkeitsentschädigungen bei vorzeitiger Ablösung erfragen.
Eigenkapital berechnen
Verkehrswert minus Restschuld ergibt das vorhandene Eigenkapital. Dieses wird im Zugewinnausgleich berücksichtigt und muss bei Übernahme durch einen Partner ausgeglichen werden.
Bankgespräch führen
Vereinbaren Sie einen Termin mit der Bank, um die Möglichkeiten zu besprechen: Umschuldung, Entlassung eines Partners aus der Haftung oder gemeinsame Weiterzahlung bis zum Verkauf.
Schriftlich vereinbaren
Halten Sie alle Regelungen zur Immobilie und zum Kredit in der Scheidungsfolgenvereinbarung fest. Dies schützt beide Partner und dokumentiert die Verteilung von Rechten und Pflichten.
Praxis-Tipp: Vorfälligkeitsentschädigung
Wenn Sie die Immobilie verkaufen und den Kredit vorzeitig ablösen möchten, kann die Bank eine Vorfälligkeitsentschädigung verlangen. Diese kann mehrere Tausend Euro betragen. Prüfen Sie daher vorab, ob eine Weiterzahlung bis zum Ende der Zinsbindung nicht günstiger wäre. Bei Scheidung gibt es kein gesetzliches Sonderkündigungsrecht für Immobilienkredite.
Ein häufiger Fehler: Viele glauben, dass eine Änderung im Grundbuch ausreicht, um einen Partner aus der Kredithaftung zu entlassen. Das stimmt nicht. Grundbuch und Kreditvertrag sind zwei getrennte Dinge. Selbst wenn nur noch ein Partner im Grundbuch steht, haften beide weiterhin für den Kredit, solange die Bank nicht zustimmt und der Kreditvertrag nicht geändert wird.
Praktische Lösungen für Kreditschulden
Die Aufteilung von Krediten bei einer Scheidung erfordert oft kreative und praktikable Lösungen. Je nach finanzieller Situation, Art des Kredits und Einvernehmen zwischen den Partnern gibt es verschiedene Wege, die Kreditfrage zu regeln.
✓ Lösungsoptionen für gemeinsame Kredite
- Umschuldung: Ein Partner übernimmt den Kredit vollständig. Dafür muss dieser ausreichende Bonität nachweisen und die Bank muss zustimmen. Der andere Partner wird aus der Haftung entlassen.
- Vorzeitige Ablösung: Der Kredit wird durch Eigenkapital, Ersparnisse oder einen neuen Kredit komplett abbezahlt. Beide Partner sind damit aus der Haftung entlassen.
- Ausgleichszahlung: Ein Partner zahlt den Kredit weiter, erhält dafür aber einen Ausgleich im Zugewinnausgleich oder bei der Vermögensaufteilung.
- Verkauf des Objekts: Bei Immobilien oder Fahrzeugen kann ein Verkauf die sauberste Lösung sein. Der Erlös wird zur Kredittilgung verwendet, ein Überschuss wird geteilt.
- Ratenzahlung vereinbaren: Ein Partner übernimmt die laufenden Raten, der andere zahlt ihm dafür seinen Anteil in Raten zurück (nur bei gutem Vertrauensverhältnis empfehlenswert).
Welche Lösung die richtige ist, hängt von mehreren Faktoren ab: Ihrer finanziellen Situation, der Höhe der Restschuld, der Bereitschaft der Bank zur Kooperation und dem Verhältnis zwischen den Ex-Partnern. In vielen Fällen ist eine Kombination verschiedener Lösungsansätze sinnvoll.
Beispiel aus der Praxis: Kreative Lösung
Ehepaar Müller hat einen Hauskredit über 180.000 Euro Restschuld. Das Haus ist 320.000 Euro wert. Frau Müller möchte im Haus bleiben, hat aber nicht genug Einkommen für eine Umschuldung auf ihren Namen allein. Herr Müller will schnell aus der Haftung raus.
Lösung: Frau Müller übernimmt das Haus und zahlt Herrn Müller seinen Eigenkapitalanteil (70.000 Euro) in monatlichen Raten über fünf Jahre. Gleichzeitig wird vereinbart, dass sie den Hauskredit innerhalb von zwei Jahren auf ihren Namen umschuldet oder das Haus verkauft. Diese Frist gibt ihr Zeit, ihre Einkommenssituation zu verbessern. Die Vereinbarung wird notariell beurkundet und ins Grundbuch eingetragen.
Wichtig bei allen Lösungen: Dokumentieren Sie alles schriftlich und lassen Sie die Vereinbarungen von einem Anwalt prüfen. Mündliche Absprachen sind bei Krediten nicht ausreichend und können später zu massiven Problemen führen. Eine saubere rechtliche Absicherung schützt beide Partner und verhindert böse Überraschungen.
Bank und Kreditgeber: Was Sie beachten müssen
Die Bank ist bei Ihrer Scheidung ein wichtiger Akteur, denn ohne ihre Zustimmung lassen sich viele Kreditfragen nicht lösen. Banken haben dabei ihre eigenen Interessen und handeln nach wirtschaftlichen Kriterien. Es ist wichtig zu verstehen, wie Kreditinstitute bei Scheidungen vorgehen und worauf Sie sich einstellen müssen.
Grundsätzlich gilt: Die Bank möchte ihr Geld zurückbekommen und möglichst wenig Risiko eingehen. Das bedeutet, dass sie einer Entlassung eines Partners aus der Haftung nur zustimmt, wenn der verbleibende Partner ausreichend kreditwürdig ist. Zwei Schuldner sind für die Bank immer besser als einer – daher wird sie nicht freiwillig auf einen Haftenden verzichten.
⚖️ Rechtlicher Hinweis: Kein Anspruch auf Entlassung
Sie haben keinen rechtlichen Anspruch darauf, dass die Bank Sie aus einem Kreditvertrag entlässt. Die Bank kann eine Entlassung ablehnen, auch wenn Ihr Ex-Partner den Kredit problemlos alleine bedienen könnte. In diesem Fall bleibt Ihre Mithaftung bestehen, bis der Kredit vollständig getilgt ist oder Sie eine Umschuldung bei einem anderen Kreditinstitut erreichen.
✓ Checkliste: Bankgespräch vorbereiten
- Unterlagen sammeln: Kreditvertrag, aktuelle Kontoauszüge, Einkommensnachweise des übernehmenden Partners, Vermögensnachweise
- Bonitätsprüfung vorbereiten: Der übernehmende Partner sollte seine Schufa-Auskunft prüfen und bereinigen
- Alternativen prüfen: Angebote anderer Banken für Umschuldung einholen (Vergleichsangebote verbessern Verhandlungsposition)
- Argumente vorbereiten: Warum ist die neue Regelung auch für die Bank sicher? Welche Sicherheiten gibt es?
- Scheidungsvereinbarung vorlegen: Dokumentieren Sie, dass die Übernahme einvernehmlich geregelt ist
Praxis-Tipp: Verhandlungsstrategie mit der Bank
Vereinbaren Sie den Banktermin gemeinsam mit Ihrem Ex-Partner. Das signalisiert der Bank, dass Sie sich einig sind und seriös vorgehen. Zeigen Sie auf, dass die vorgeschlagene Lösung wirtschaftlich tragfähig ist. Wenn die Bank eine Umschuldung ablehnt, fragen Sie nach alternativen Lösungen wie einer zeitlich befristeten Weiterhaftung oder zusätzlichen Sicherheiten. Oft sind Banken kompromissbereit, wenn sie sehen, dass Sie konstruktiv an einer Lösung arbeiten.
Falls die Bank sich weigert, einen Partner aus der Haftung zu entlassen, gibt es noch die Möglichkeit einer Umschuldung zu einem anderen Kreditinstitut. Dies kann zwar mit Kosten verbunden sein, bietet aber oft die einzige Chance auf eine saubere Trennung der Kredithaftung. Vergleichen Sie in diesem Fall mehrere Angebote und kalkulieren Sie alle Kosten ein, einschließlich möglicher Vorfälligkeitsentschädigungen.
Typische Fehler und wie Sie diese vermeiden
Bei der Regelung von Krediten im Rahmen einer Scheidung werden immer wieder die gleichen Fehler gemacht. Diese können zu langwierigen rechtlichen Auseinandersetzungen und erheblichen finanziellen Nachteilen führen. Mit dem richtigen Wissen lassen sich diese Fallstricke aber vermeiden.
⚠️ Wichtig: Die häufigsten Fehler
Fehler 1: Nur mündliche Vereinbarungen treffen
Viele geschiedene Paare einigen sich mündlich darauf, wer welchen Kredit zahlt. Rechtlich bindet das die Bank nicht. Zahlt ein Partner nicht, haftet der andere trotzdem vollständig.
Fehler 2: Bank nicht einbeziehen
Änderungen am Kreditvertrag sind nur mit Zustimmung der Bank wirksam. Eine reine Vereinbarung zwischen den Ehepartnern entlässt niemanden aus der Haftung gegenüber dem Kreditgeber.
Fehler 3: Grundbuch mit Kreditvertrag verwechseln
Ein Eigentumsübertrag im Grundbuch ändert nichts an der Kredithaftung. Selbst wenn nur noch ein Partner Eigentümer ist, haften beide weiterhin für den Kredit.
Beispiel aus der Praxis: Teure Nachlässigkeit
Familie Wagner hatte bei der Scheidung vereinbart, dass Herr Wagner den Autokredit alleine weiterzahlt. Diese Vereinbarung wurde nur in der Scheidungsfolgenvereinbarung festgehalten, nicht aber mit der Bank besprochen. Nach einem Jahr gerät Herr Wagner in finanzielle Schwierigkeiten und zahlt die Raten nicht mehr. Die Bank fordert Frau Wagner zur Zahlung auf.
Die Folgen: Frau Wagner muss die offenen Raten plus Verzugszinsen zahlen, insgesamt über 8.000 Euro. Ihre Schufa-Auskunft wird negativ beeinflusst. Zwar kann sie das Geld theoretisch von Herrn Wagner zurückfordern, dieser ist aber zahlungsunfähig. Der Fehler: Man hätte frühzeitig mit der Bank sprechen und eine Umschuldung oder zumindest eine Absicherung vereinbaren müssen.
✓ So vermeiden Sie Probleme
- Schriftlich festhalten: Alle Kreditregelungen gehören in die notariell beurkundete Scheidungsfolgenvereinbarung
- Bank einbeziehen: Sprechen Sie frühzeitig mit dem Kreditgeber über Ihre Pläne und holen Sie dessen Zustimmung ein
- Fristen setzen: Vereinbaren Sie konkrete Fristen für Umschuldungen oder Verkäufe mit Konsequenzen bei Nichteinhaltung
- Sicherheiten schaffen: Lassen Sie sich als weiterhin haftender Partner zusätzlich absichern (z.B. Grundschuld, Bürgschaft Dritter)
- Anwalt konsultieren: Lassen Sie alle Vereinbarungen vor Unterzeichnung von einem Fachanwalt prüfen
- Regelmäßig prüfen: Kontrollieren Sie auch nach der Scheidung, ob Ihr Ex-Partner die Raten zahlt – Sie haften weiterhin mit
Ein weiterer häufiger Fehler ist es, die emotionale Komponente zu unterschätzen. Kredite sind nüchterne finanzielle Verpflichtungen, werden aber oft zum Druckmittel in Konflikten. Trennen Sie die emotionalen Aspekte der Scheidung klar von den finanziellen Regelungen. Eine sachliche, lösungsorientierte Herangehensweise spart am Ende beiden Partnern Geld und Nerven.
Wie die Online-Scheidung bei Kreditfragen hilft
Die Regelung von Krediten bei einer Scheidung erfordert rechtliche Expertise und eine klare Struktur. Eine Online-Scheidung bietet Ihnen dabei erhebliche Vorteile: Sie erhalten professionelle Unterstützung, sparen Zeit und Kosten, und können den gesamten Prozess bequem von zuhause aus koordinieren.
⚖️ So unterstützen wir Sie bei Kreditfragen
Digitaler Prozess – bundesweit verfügbar: Sie können Ihre Scheidung komplett online abwickeln, unabhängig davon, wo Sie in Deutschland wohnen. Alle Dokumente werden digital bereitgestellt und können von zuhause aus bearbeitet werden.
Kostenlose Erstberatung ohne Verpflichtung: In einem unverbindlichen Erstgespräch klären wir Ihre spezifische Situation bei Krediten und Schulden. Wir zeigen Ihnen, welche Lösungen in Ihrem Fall möglich und sinnvoll sind.
Transparente Kostenabwicklung: Wir informieren Sie individuell über alle anfallenden Kosten. In der Erstberatung besprechen wir auch, welche Kosten bei der Regelung von Krediten entstehen können.
Individuelle Dauer-Berechnung in 2 Minuten: Mit unserem Online-Tool erhalten Sie eine erste Einschätzung, wie lange Ihre Scheidung dauern wird und welche Schritte notwendig sind.
Bei jetzt-scheidung.de verstehen wir, dass Kreditfragen bei Scheidungen besonders sensibel und komplex sind. Deshalb nehmen wir uns die Zeit, Ihre individuelle Situation genau zu analysieren und gemeinsam mit Ihnen eine maßgeschneiderte Lösung zu entwickeln. Ob Hauskredit, Autofinanzierung oder Konsumschulden – wir unterstützen Sie dabei, eine faire und rechtssichere Regelung zu finden.
Unser Team begleitet Sie durch den gesamten Prozess: Von der ersten Beratung über die Erstellung der Scheidungsfolgenvereinbarung bis hin zum rechtskräftigen Scheidungsbeschluss. Dabei profitieren Sie von unserer Erfahrung mit hunderten ähnlichen Fällen und unserem Netzwerk aus Finanzexperten und Notaren.
Zusammenfassung
Die wichtigsten Punkte im Überblick:
- Die Scheidung ändert nichts an bestehenden Kreditverträgen. Wer den Vertrag unterschrieben hat, bleibt in der Haftung gegenüber der Bank.
- Bei gemeinsamen Krediten haften beide Partner als Gesamtschuldner – die Bank kann von jedem die vollständige Summe verlangen.
- Interne Vereinbarungen zwischen den Ex-Partnern sind wichtig, entbinden aber nicht von der Haftung gegenüber dem Kreditgeber.
- Immobilienkredite sind der häufigste Streitpunkt. Hier sind Verkehrswertermittlung, Restschuldprüfung und ein Bankgespräch unverzichtbar.
- Umschuldung, vorzeitige Ablösung oder Verkauf sind die saubersten Lösungen, um die Kredithaftung zu klären.
- Die Bank muss jeder Änderung am Kreditvertrag zustimmen. Sie hat kein Interesse daran, einen zahlungsfähigen Schuldner zu verlieren.
- Alle Vereinbarungen zu Krediten müssen schriftlich in der Scheidungsfolgenvereinbarung festgehalten werden.
- Typische Fehler sind mündliche Absprachen, fehlende Bankeinbindung und Verwechslung von Grundbuch und Kreditvertrag.
- Eine professionelle Beratung durch einen Anwalt ist bei Kreditfragen besonders wichtig, um teure Fehler zu vermeiden.
Die Regelung von Krediten bei einer Scheidung ist komplex, aber mit der richtigen Herangehensweise und professioneller Unterstützung gut lösbar. Wichtig ist, dass Sie frühzeitig aktiv werden, alle Beteiligten einbeziehen und eine rechtssichere Dokumentation schaffen. So schützen Sie sich vor finanziellen Risiken und können nach der Scheidung wirklich einen Neuanfang machen.
⚖️ Dieser Artikel ersetzt keine individuelle Rechtsberatung. Für eine auf Ihre Situation zugeschnittene Beratung zu Kreditfragen bei Ihrer Scheidung kontaktieren Sie uns gerne. Stand: Januar 2025.
Jetzt unverbindlich beraten lassen
Sie haben Fragen zu Krediten bei Ihrer Scheidung? Wir helfen Ihnen mit einer kostenlosen Erstberatung weiter.
Kostenlose Hotline: