Betriebsvermögen bei Scheidung: Was Unternehmer wissen müssen
Für Selbstständige und Unternehmer stellt sich bei einer Scheidung eine besonders kritische Frage: Was passiert mit meinem Betriebsvermögen? Erfahren Sie, wie der Zugewinnausgleich funktioniert, welche Schutzmaßnahmen existieren und wie Sie Ihr Unternehmen absichern können.
Inhaltsverzeichnis
Eine Scheidung ist für Unternehmer und Selbstständige nicht nur emotional belastend, sondern wirft auch existenzielle Fragen zur Zukunft des eigenen Betriebs auf. Anders als bei Angestellten geht es hier nicht nur um Gehalt und Hausrat, sondern um jahrelange Aufbauarbeit, Geschäftsbeziehungen und oft den Lebenstraum eines eigenen Unternehmens.
Die gute Nachricht: Mit fundiertem Wissen und der richtigen rechtlichen Beratung lässt sich Ihr Betriebsvermögen schützen. In diesem Artikel erfahren Sie, wie Betriebsvermögen bei einer Scheidung behandelt wird, welche Bewertungsmethoden zum Einsatz kommen und welche Strategien Ihnen zur Verfügung stehen. Dabei gilt grundsätzlich: Ihr Unternehmen bleibt Ihr Eigentum – es geht lediglich um einen möglichen finanziellen Ausgleich.
Was ist Betriebsvermögen und wie wird es behandelt?
Betriebsvermögen umfasst alle Vermögenswerte, die Ihrem Unternehmen dienen. Dazu gehören Maschinen, Geschäftsausstattung, Immobilien, Patente, Warenbestände, Forderungen und natürlich der Geschäftswert selbst. Bei Personengesellschaften und Einzelunternehmen zählt auch der ideelle Wert des Unternehmens, der sogenannte Firmenwert oder Goodwill.
Im deutschen Familienrecht gilt grundsätzlich der gesetzliche Güterstand des Zugewinnausgleichs, sofern nichts anderes vereinbart wurde. Das bedeutet: Während der Ehe bleiben die Vermögen der Ehepartner getrennt. Es erfolgt keine automatische Vermischung. Ihr Unternehmen gehört also während der gesamten Ehe ausschließlich Ihnen.
⚖️ Rechtlicher Hinweis
Betriebsvermögen bleibt rechtlich Ihr Eigentum und geht nicht auf Ihren Ehepartner über. Allerdings kann der Wertzuwachs während der Ehe ausgleichspflichtig sein. Die Berechnung erfolgt durch den Vergleich des Unternehmenswerts bei Eheschließung mit dem Wert bei Trennung.
Erst bei der Scheidung wird der sogenannte Zugewinnausgleich relevant. Dabei wird ermittelt, wie viel Vermögen jeder Ehepartner während der Ehe hinzugewonnen hat. Der Partner mit dem höheren Zugewinn muss die Hälfte der Differenz an den anderen zahlen. Dabei spielt es keine Rolle, wer wie viel zum Vermögensaufbau beigetragen hat – das Gesetz geht von einer gemeinsamen Lebensleistung aus.
Zugewinnausgleich bei Betriebsvermögen
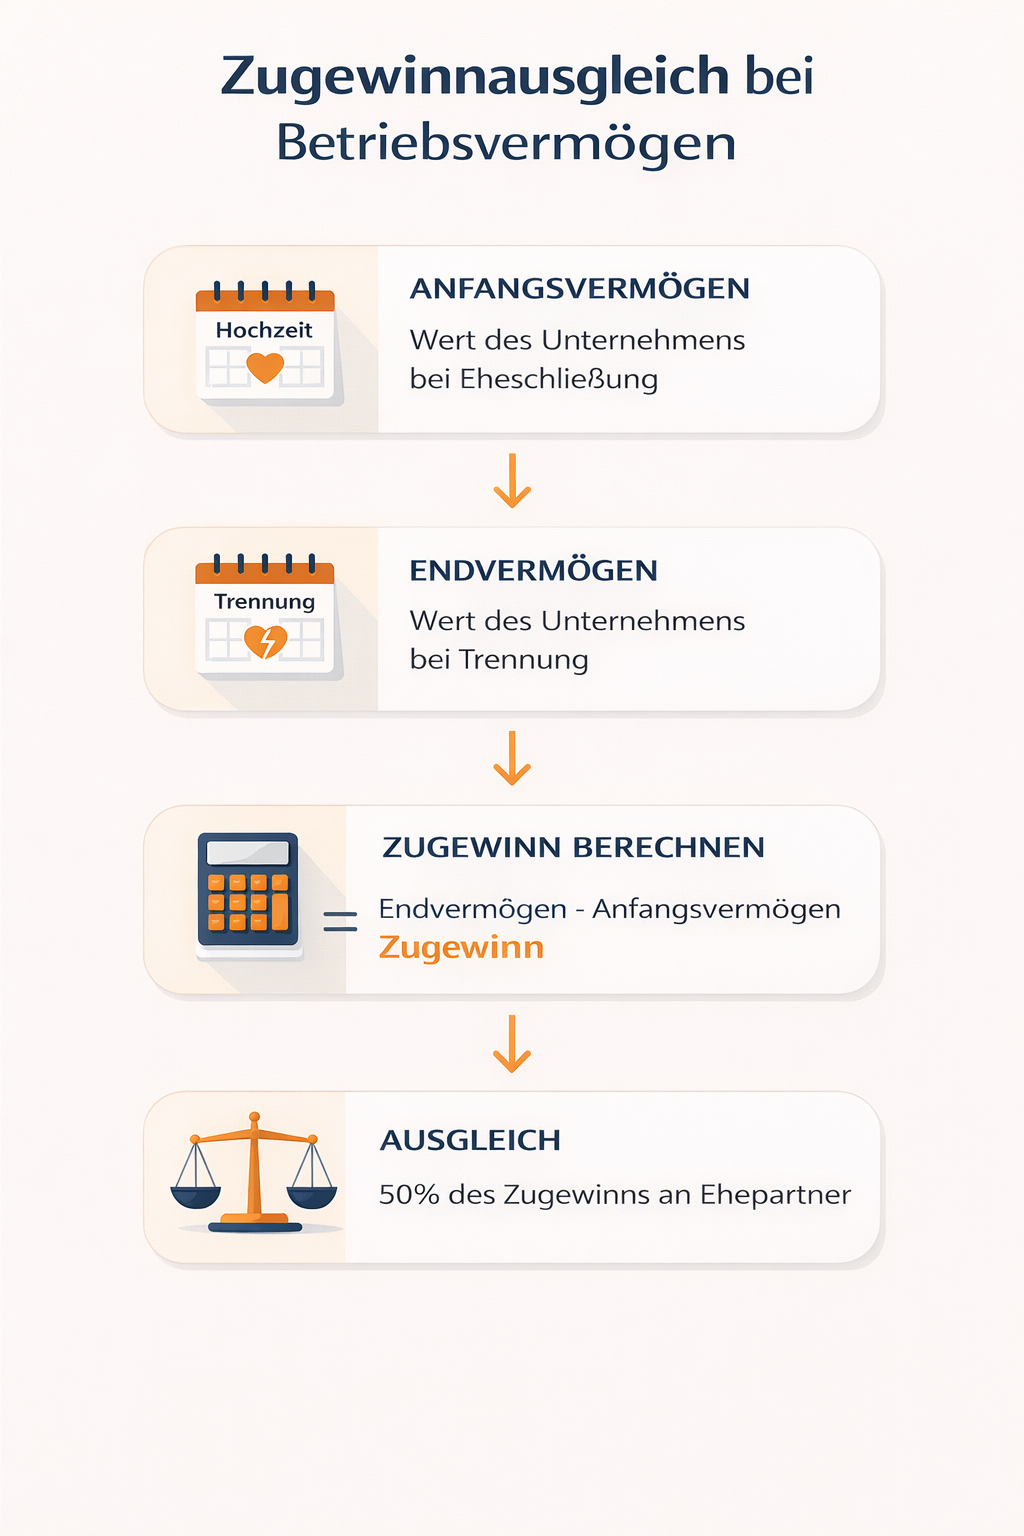
Der Zugewinnausgleich berechnet sich nach einer klaren Formel, die jedoch in der Praxis komplex werden kann. Zunächst wird das Anfangsvermögen jedes Ehepartners zum Zeitpunkt der Eheschließung ermittelt. Dieses wird mit dem Endvermögen zum Zeitpunkt der Zustellung des Scheidungsantrags verglichen. Die Differenz ist der individuelle Zugewinn.
✓ Berechnungsschritte Zugewinnausgleich
- Anfangsvermögen ermitteln: Wert des Betriebsvermögens bei Eheschließung (inklusive Inflationsausgleich)
- Endvermögen ermitteln: Aktueller Wert des Unternehmens zum Stichtag der Trennung
- Zugewinn berechnen: Endvermögen minus Anfangsvermögen ergibt den Zugewinn
- Differenz ermitteln: Zugewinn beider Partner vergleichen
- Ausgleich zahlen: Hälfte der Differenz ist der Ausgleichsanspruch
Beispiel aus der Praxis
Herr Müller heiratet 2010 und gründet 2012 sein IT-Unternehmen. Bei der Hochzeit hatte er 20.000 Euro Erspartes. Seine Frau hatte 5.000 Euro. Bei der Trennung 2024 ist sein Unternehmen 600.000 Euro wert. Seine Frau hat in dieser Zeit 50.000 Euro angespart.
Berechnung: Herr Müllers Zugewinn beträgt 580.000 Euro (600.000 minus inflationsbereinigt etwa 20.000). Der Zugewinn seiner Frau liegt bei 45.000 Euro. Die Differenz beträgt 535.000 Euro. Davon steht der Ehefrau die Hälfte zu, also 267.500 Euro als Ausgleichszahlung. Das Unternehmen selbst bleibt vollständig in Herrn Müllers Eigentum.
Wichtig zu verstehen: Es geht nicht um eine Beteiligung am Unternehmen oder einen Anspruch auf Geschäftsanteile. Der nicht unternehmerische Ehepartner erhält lediglich einen finanziellen Ausgleich in Höhe der Hälfte der Differenz der Zugewinne. Die Geschäftsführung, Kontrolle und das Eigentum am Unternehmen bleiben vollständig beim Unternehmer.
Unternehmensbewertung bei der Scheidung
Die Bewertung eines Unternehmens im Rahmen einer Scheidung ist häufig der komplexeste und streitanfälligste Teil des Verfahrens. Es gibt verschiedene Bewertungsmethoden, die je nach Unternehmensart, Branche und Größe zum Einsatz kommen. In der Praxis wird meist ein gerichtlich bestellter Sachverständiger mit der Bewertung beauftragt.
Das Ertragswertverfahren ist die am häufigsten angewandte Methode. Dabei werden die zukünftigen Erträge des Unternehmens prognostiziert und auf den Bewertungsstichtag abgezinst. Diese Methode ist besonders bei gut laufenden Unternehmen mit stabilen Erträgen geeignet. Alternativ kann bei kleineren Betrieben oder Freiberuflern das vereinfachte Ertragswertverfahren oder das Praktikerbewertungsverfahren nach dem Bundesanzeiger zur Anwendung kommen.
️ Ablauf der Unternehmensbewertung
Bewertungsstichtag festlegen
In der Regel ist dies der Tag der Zustellung des Scheidungsantrags. Alle weiteren Entwicklungen nach diesem Datum sind für die Bewertung irrelevant.
Sachverständigen beauftragen
Das Gericht bestellt einen unabhängigen Gutachter, in der Regel einen Wirtschaftsprüfer oder vereidigten Sachverständigen für Unternehmensbewertung.
Unterlagen bereitstellen
Jahresabschlüsse, Bilanzen, Gewinn- und Verlustrechnungen sowie betriebswirtschaftliche Auswertungen der letzten drei bis fünf Jahre werden benötigt.
Gutachten erstellen
Der Sachverständige analysiert die Unterlagen, führt eine Bewertung durch und erstellt ein schriftliches Gutachten. Dies dauert in der Regel drei bis sechs Monate.
Gutachten verwerten
Das Gutachten wird zur Grundlage der Zugewinnausgleichsberechnung. Beide Parteien können Einwendungen erheben oder ein Obergutachten beantragen.
Praxis-Tipp
Vereinbaren Sie wenn möglich eine einvernehmliche Bewertung durch einen gemeinsam beauftragten Sachverständigen. Dies spart Zeit, Nerven und erhebliche Kosten. Außerdem vermeiden Sie langwierige Streitereien über die Wahl des Gutachters und über die Bewertungsmethode.
Bei Personengesellschaften und freien Berufen spielt auch die persönliche Leistung des Unternehmers eine große Rolle. Hier wird häufig zwischen einem substanzwertbasierten Anteil und einem ertragswertbasierten Anteil unterschieden. Ein reiner Substanzwert, also die Summe aller materiellen Vermögensgegenstände, wird nur bei Betrieben mit negativen Zukunftsaussichten oder kurz vor der Liquidation angesetzt.
Wie schnell ist Ihre Scheidung möglich?
Beantworten Sie 8 kurze Fragen und erhalten Sie eine individuelle Einschätzung zu Dauer, Ablauf und nächsten Schritten Ihrer Scheidung – speziell für Unternehmer und Selbstständige.
✓ Kostenlos & unverbindlich
✓ In 2 Minuten erledigt
✓ Sofortige Auswertung
Ihre Daten werden vertraulich behandelt und nicht an Dritte weitergegeben.
Schutzmaßnahmen für Unternehmer
Die beste Strategie zum Schutz Ihres Betriebsvermögens ist vorausschauendes Handeln. Es gibt verschiedene rechtliche Gestaltungsmöglichkeiten, die Sie bereits vor oder während der Ehe nutzen können. Je früher Sie diese Maßnahmen ergreifen, desto wirksamer sind sie. Nachträglich, also während eines laufenden Scheidungsverfahrens, wird der Schutz deutlich schwieriger.
⚖️ Gütertrennung durch Ehevertrag
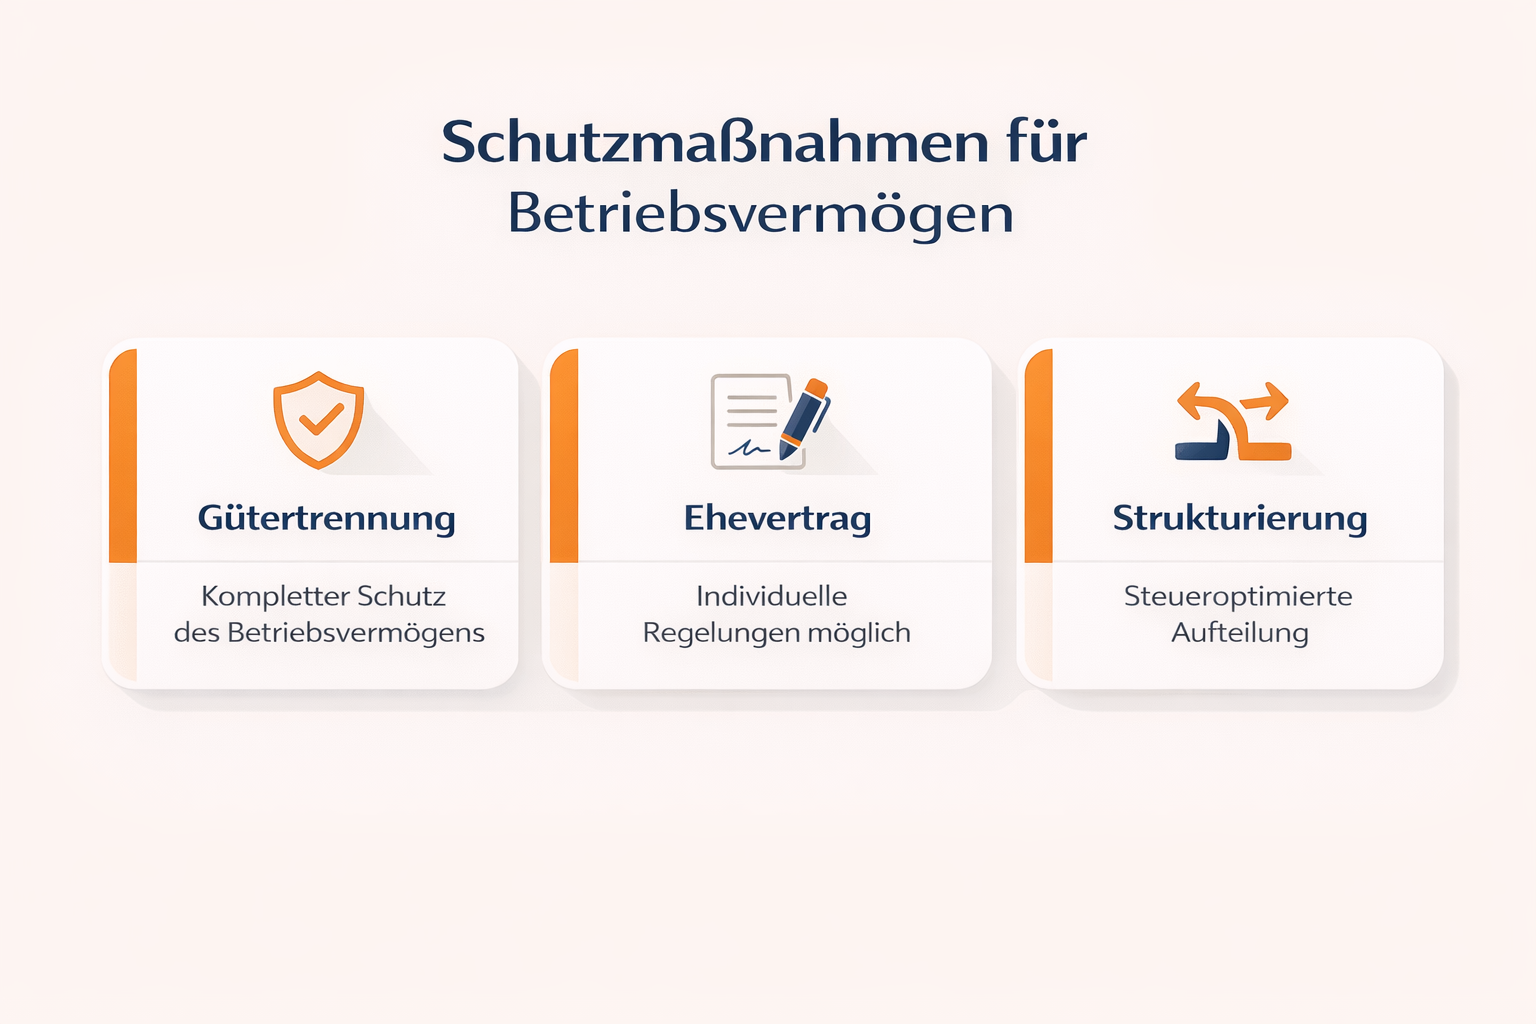
Die Gütertrennung ist die radikalste Form des Vermögensschutzes. Durch einen notariellen Ehevertrag wird der gesetzliche Zugewinnausgleich komplett ausgeschlossen. Jeder Ehepartner behält sein Vermögen vollständig, unabhängig davon, wie viel er während der Ehe erwirtschaftet hat.
Vorteil: Vollständiger Schutz des Betriebsvermögens. Nachteil: Auch der nicht unternehmerische Partner geht leer aus, selbst wenn er zum gemeinsamen Lebensstandard beigetragen hat. Dies kann als ungerecht empfunden werden und die Vertragsverhandlungen erschweren.
Eine moderatere Variante ist der modifizierte Zugewinnausgleich. Hierbei wird im Ehevertrag festgelegt, dass bestimmte Vermögensteile, insbesondere das Betriebsvermögen, vom Zugewinnausgleich ausgenommen werden. Privates Vermögen und Immobilien können hingegen weiterhin ausgeglichen werden. Diese Lösung ist oft fairer und wird von Gerichten eher akzeptiert, da sie beiden Partnern gerecht wird.
✓ Weitere Schutzstrategien im Überblick
- Betriebsaufspaltung: Trennung von Besitz- und Betriebsgesellschaft kann steuerliche und zivilrechtliche Vorteile bieten
- Familienpools oder Stiftungen: Vermögen wird in eine separate Struktur überführt und ist damit geschützt
- Nießbrauchregelungen: Übertragung des Eigentums bei Beibehaltung der Nutzungsrechte
- Gesellschaftsvertragliche Regelungen: Vinkulierungsklauseln oder Abfindungsregelungen in der Satzung
- Nachträgliche Eheverträge: Auch während bestehender Ehe möglich, aber beide Partner müssen zustimmen
⚠️ Wichtig zu beachten
Eheverträge können von Gerichten für unwirksam erklärt werden, wenn sie sittenwidrig sind oder einen Partner unangemessen benachteiligen. Besonders kritisch wird es, wenn der Vertrag kurz vor der Hochzeit unter Druck unterschrieben wurde oder wenn ein Partner keine eigene rechtliche Beratung hatte. Lassen Sie Eheverträge immer von spezialisierten Anwälten prüfen und gestalten Sie sie ausgewogen.
Entscheidend ist: All diese Maßnahmen müssen rechtzeitig ergriffen werden. Idealerweise vor der Eheschließung oder zumindest in konfliktfreien Zeiten während der Ehe. Sobald eine Trennung im Raum steht, wird es deutlich schwieriger, einvernehmliche Lösungen zu finden. Lassen Sie sich daher frühzeitig von einem auf Familienrecht spezialisierten Anwalt beraten – auch wenn die Ehe noch stabil erscheint.
Liquidität und Ausgleichszahlung
Eine der größten Herausforderungen für Unternehmer im Scheidungsfall ist die Liquiditätsfrage. Ihr Unternehmen mag auf dem Papier mehrere hunderttausend oder Millionen Euro wert sein – doch wo soll das Geld für die Ausgleichszahlung herkommen? Die meisten Unternehmer haben ihr Kapital im Betrieb gebunden, nicht auf dem privaten Konto.
Das Gesetz sieht für diese Situation mehrere Lösungsmöglichkeiten vor. Die wichtigste ist die Stundung der Ausgleichsforderung. Wenn die sofortige Zahlung eine unbillige Härte darstellen würde, kann das Gericht auf Antrag eine Ratenzahlung oder einen Zahlungsaufschub anordnen. Dabei werden die wirtschaftliche Leistungsfähigkeit des Unternehmens und die Interessen des Gläubiger-Ehegatten gegeneinander abgewogen.
Beispiel aus der Praxis
Frau Schmidt muss ihrem Ex-Mann 300.000 Euro Zugewinnausgleich zahlen. Ihr Handwerksbetrieb erwirtschaftet jährlich etwa 80.000 Euro Gewinn vor Steuern. Eine Sofortzahlung würde das Unternehmen gefährden, da die gesamte Liquidität gebunden ist.
Lösung: Das Gericht ordnet eine Ratenzahlung über zehn Jahre an. Frau Schmidt zahlt monatlich 2.500 Euro zuzüglich marktüblicher Verzinsung. So bleibt das Unternehmen liquide und der Ex-Mann erhält seinen Anspruch nebst Zinsen. Beide Seiten können mit der Lösung leben.
✓ Finanzierungsmöglichkeiten für die Ausgleichszahlung
- Ratenzahlung: Gerichtlich angeordnete Stundung mit Verzinsung über mehrere Jahre
- Bankdarlehen: Kreditaufnahme zur sofortigen Begleichung der Forderung
- Betriebsmittelkredit: Erhöhung bestehender Kreditlinien
- Verkauf von Vermögensgegenständen: Private Immobilien oder Wertpapiere zur Liquiditätsbeschaffung
- Einvernehmliche Vereinbarungen: Alternative Ausgleichsmodelle wie Immobilienübertragung statt Barzahlung
- Beteiligung des Ehepartners: In seltenen Fällen Umwandlung der Geldforderung in Gesellschaftsanteile
Praxis-Tipp
Sprechen Sie frühzeitig mit Ihrer Hausbank über mögliche Finanzierungsoptionen. Banken sind häufig bereit, Darlehen für Zugewinnausgleichszahlungen zu gewähren, da diese zweckgebunden und zeitlich begrenzt sind. Je besser Ihre Bonität und Ihre Geschäftszahlen, desto günstiger die Konditionen. Auch ein Gespräch mit Ihrem Steuerberater ist sinnvoll, um steuerliche Optimierungsmöglichkeiten zu prüfen.
In extremen Fällen, wenn auch eine Stundung nicht ausreicht, kann ein Härtefall vorliegen. Dann kann die Ausgleichsforderung reduziert oder sogar ganz erlassen werden. Dies ist jedoch nur in Ausnahmesituationen der Fall, etwa wenn die Zahlung zur Insolvenz des Unternehmens und damit zum Verlust der Existenzgrundlage führen würde. Die Hürden für einen solchen Härtefallausgleich sind hoch.
Steuerliche Aspekte beim Zugewinnausgleich
Die steuerliche Behandlung des Zugewinnausgleichs ist komplex und wird häufig missverstanden. Grundsätzlich gilt: Die Ausgleichszahlung selbst ist für den Empfänger steuerfrei und für den Zahlenden nicht steuerlich abzugsfähig. Es handelt sich um eine private Vermögensverschiebung, nicht um Betriebsausgaben oder Einkünfte.
Allerdings können bei der Abwicklung erhebliche steuerliche Konsequenzen entstehen. Wenn etwa Betriebsvermögen entnommen werden muss, um die Zahlung zu leisten, kann dies eine Entnahmebesteuerung auslösen. Werden Unternehmensanteile übertragen oder verkauft, können Spekulationsgewinne oder Veräußerungsgewinne steuerpflichtig werden.
⚖️ Steuerliche Gestaltungsmöglichkeiten
Bei der Übertragung von Betriebsvermögen im Rahmen der Vermögensauseinandersetzung nach Paragraf 6 Absatz 5 EStG kann unter bestimmten Voraussetzungen eine steuerneutrale Übertragung zu Buchwerten erfolgen. Dies setzt voraus, dass die Übertragung unentgeltlich oder teilentgeltlich erfolgt und der Übernehmer das Betriebsvermögen fortführt.
Auch die zeitliche Gestaltung kann steuerlich relevant sein. Sprechen Sie unbedingt mit Ihrem Steuerberater, bevor Sie Vermögensübertragungen vornehmen. Oftmals lassen sich durch geschickte Gestaltung erhebliche Steuerlasten vermeiden oder zumindest reduzieren.
✓ Steuerliche Fallstricke vermeiden
- Verdeckte Gewinnausschüttung: Bei GmbHs kann eine Zahlung als Gewinnausschüttung umqualifiziert werden
- Gewerbesteuer: Bestimmte Vermögensübertragungen können gewerbesteuerpflichtig sein
- Schenkungsteuer: Bei modifiziertem Zugewinn kann Schenkungsteuer anfallen
- Grunderwerbsteuer: Übertragung von Immobilien oder GmbH-Anteilen kann steuerpflichtig sein
- Liquiditätsplanung: Auch wenn die Zahlung nicht abzugsfähig ist, müssen Sie die Liquidität sicherstellen
Ein besonders komplexes Thema ist die Bewertung von Betriebsvermögen für steuerliche Zwecke versus für den Zugewinnausgleich. Während für die Besteuerung oft der Teilwert oder Buchwert relevant ist, wird für den Zugewinnausgleich der Verkehrswert herangezogen. Diese Unterschiede können zu erheblichen Diskrepanzen führen und sollten in der Vermögensplanung berücksichtigt werden.
Typische Stolpersteine vermeiden
In der Praxis treten bei der Behandlung von Betriebsvermögen im Scheidungsfall immer wieder die gleichen Probleme auf. Viele davon lassen sich durch vorausschauendes Handeln und professionelle Beratung vermeiden. Im Folgenden die häufigsten Fehler und wie Sie diese umgehen können.
⚠️ Fehler Nummer 1: Keine oder veraltete Dokumentation
Viele Unternehmer können den Wert ihres Unternehmens bei Eheschließung nicht mehr nachweisen, weil keine ordnungsgemäße Buchhaltung geführt wurde oder Unterlagen verloren gegangen sind. Das kann dazu führen, dass das Anfangsvermögen mit Null angesetzt wird, wodurch der gesamte aktuelle Unternehmenswert als Zugewinn gilt. Führen Sie von Anfang an eine lückenlose Dokumentation und bewahren Sie alle Jahresabschlüsse auf.
Beispiel aus der Praxis
Herr Weber hatte sein Unternehmen drei Jahre vor der Hochzeit gegründet. Bei Eheschließung war es etwa 150.000 Euro wert. Da er jedoch keine Bilanz aus dieser Zeit mehr hatte, setzte das Gericht sein Anfangsvermögen mit nur 30.000 Euro an – dem nachgewiesenen Eigenkapital aus dem Gründungsjahr. Die Differenz von 120.000 Euro wurde fälschlicherweise dem ehelichen Zugewinn zugerechnet.
Lehre: Eine lückenlose Dokumentation hätte Herrn Weber etwa 60.000 Euro an Zugewinnausgleich erspart. Lassen Sie bei wichtigen Zeitpunkten wie Eheschließung, Unternehmenskauf oder Betriebsübernahme stets eine professionelle Bewertung durchführen und archivieren Sie diese sorgfältig.
Ein weiterer häufiger Fehler ist die Vermischung von Privat- und Betriebsvermögen. Wenn Sie regelmäßig private Ausgaben aus der Firmenkasse begleichen oder umgekehrt Betriebsausgaben privat bezahlen, wird die Bewertung extrem kompliziert. Eine klare Trennung ist nicht nur steuerlich geboten, sondern erleichtert auch die Vermögensauseinandersetzung im Scheidungsfall erheblich.
⚠️ Fehler Nummer 2: Verfügungen in Trennungszeit
Manche Unternehmer versuchen nach der Trennung, Vermögen beiseite zu schaffen oder das Unternehmen künstlich zu entwerten. Solche Manöver sind nicht nur rechtlich bedenklich, sondern können auch nach hinten losgehen. Gerichte haben weitreichende Möglichkeiten, manipulierte Bewertungen zu korrigieren. Im schlimmsten Fall wird der Unternehmenswert geschätzt, und zwar zugunsten des anderen Ehepartners. Bleiben Sie transparent und legal.
Unterschätzen Sie auch nicht die emotionale Komponente. Viele Scheidungsverfahren eskalieren, weil sich einer der Partner ungerecht behandelt fühlt. Als Unternehmer sollten Sie von Anfang an fair und transparent kommunizieren. Zeigen Sie Verständnis für die Sorgen Ihres Partners und bieten Sie einvernehmliche Lösungen an. Je kooperativer Sie agieren, desto schneller und kostengünstiger lässt sich die Scheidung abwickeln.
✓ Checkliste: Das sollten Sie vermeiden
- Fehlende Bewertungen: Lassen Sie bei Eheschließung und Trennung professionelle Bewertungen erstellen
- Vermischung Privat/Geschäftlich: Führen Sie getrennte Konten und Buchführungen
- Manipulation von Werten: Vermeiden Sie künstliche Entwertungen oder Vermögensverschiebungen
- Alleingang ohne Beratung: Holen Sie sich frühzeitig Rechts- und Steuerberatung
- Intransparente Kommunikation: Informieren Sie Ihren Partner offen über die Unternehmenssituation
- Überstürzte Entscheidungen: Nehmen Sie sich Zeit für tragfähige Lösungen
Der wichtigste Rat lautet: Holen Sie sich professionelle Hilfe. Ein auf Scheidungsrecht spezialisierter Anwalt kann Ihnen helfen, Ihre Interessen zu wahren, ohne dabei unfair zu agieren. Ein erfahrener Steuerberater sorgt dafür, dass Sie keine unnötigen Steuern zahlen. Und ein guter Mediator kann helfen, eine einvernehmliche Lösung zu finden, die für beide Seiten akzeptabel ist. Die Investition in Beratung macht sich fast immer bezahlt.
Online-Scheidung für Unternehmer
Gerade für Selbstständige und Unternehmer bietet die Online-Scheidung erhebliche Vorteile. Sie sparen nicht nur Zeit und Wege, sondern können das gesamte Verfahren diskret und effizient von Ihrem Büro oder Zuhause aus abwickeln. Dabei müssen Sie keine Abstriche bei der rechtlichen Qualität machen – im Gegenteil.
Bei jetzt-scheidung.de haben wir uns auf die Bedürfnisse von Unternehmern spezialisiert. Wir verstehen die komplexen Fragen rund um Betriebsvermögen, Zugewinnausgleich und steuerliche Optimierung. Unsere Anwälte verfügen über jahrelange Erfahrung im Scheidungsrecht und arbeiten bundesweit ausschließlich digital.
⚖️ Unsere Leistungen für Unternehmer
Kostenlose Erstberatung: In einem unverbindlichen Gespräch klären wir Ihre individuelle Situation und zeigen Ihnen Handlungsoptionen auf. Wir erläutern, wie Ihr Betriebsvermögen bewertet wird und welche Schutzstrategien für Sie in Frage kommen.
Transparente Begleitung: Sie erhalten eine klare Einschätzung zu Dauer, Ablauf und den Faktoren, die Ihre individuelle Situation beeinflussen. Wir lassen Sie nicht im Unklaren über potenzielle Ausgleichsansprüche.
Digitaler Prozess: Alle Unterlagen können Sie online einreichen. Videoberatung, E-Mail-Kommunikation und digitale Aktenführung ermöglichen es Ihnen, das Verfahren neben Ihrem unternehmerischen Alltag zu bewältigen. Zum Scheidungstermin müssen Sie nur einmal persönlich vor Gericht erscheinen.
✓ Vorteile der Online-Scheidung
-
- Zeitersparnis: Keine Wartezeiten in Anwaltskanzleien, flexible Terminvereinbarung