Lebensversicherung bei Scheidung
Wie wird die Lebensversicherung bei einer Scheidung aufgeteilt? Wer hat Anspruch auf den Rückkaufswert? Alle wichtigen Regelungen verständlich erklärt.
Inhaltsverzeichnis
- Grundlagen: Lebensversicherung im Scheidungsfall
- Welche Arten von Lebensversicherungen gibt es?
- Lebensversicherung und Zugewinnausgleich
- Rückkaufswert berechnen und aufteilen
- Bezugsrecht ändern nach der Trennung
- Praktischer Ablauf: Schritt für Schritt
- Häufige Probleme und Lösungen
- Zusammenfassung und nächste Schritte
Eine Scheidung bringt nicht nur emotionale Herausforderungen mit sich, sondern wirft auch viele finanzielle Fragen auf. Eine davon betrifft die Lebensversicherung: Wer bekommt den Rückkaufswert? Muss das Bezugsrecht geändert werden? Und wie wird die Versicherung im Zugewinnausgleich berücksichtigt?
In diesem ausführlichen Ratgeber erklären wir Ihnen alle wichtigen Regelungen rund um die Lebensversicherung bei Scheidung. Sie erfahren, welche Rechte und Pflichten Sie haben, wie der Rückkaufswert berechnet wird und worauf Sie unbedingt achten sollten. Mit konkreten Beispielen aus der Praxis und klaren Handlungsempfehlungen unterstützen wir Sie dabei, Ihre finanzielle Situation während der Scheidung optimal zu regeln.
Grundlagen: Lebensversicherung im Scheidungsfall
Lebensversicherungen gehören zum Vermögen und werden bei einer Scheidung grundsätzlich im Rahmen des Zugewinnausgleichs berücksichtigt. Das bedeutet: Der während der Ehe erworbene Wert der Versicherung kann zwischen den Ehepartnern aufgeteilt werden. Dabei spielt es keine Rolle, wer die Versicherung abgeschlossen oder die Beiträge gezahlt hat – entscheidend ist, dass die Versicherung während der Ehe aufgebaut wurde.
Das deutsche Familienrecht unterscheidet bei Lebensversicherungen zwischen zwei wichtigen Aspekten: dem Vermögenswert der Versicherung, der im Zugewinnausgleich relevant wird, und dem Bezugsrecht, also der Frage, wer im Versicherungsfall die Auszahlung erhält. Beide Punkte müssen bei einer Scheidung separat betrachtet und geregelt werden.
⚖️ Rechtlicher Hinweis
Die Lebensversicherung wird nur dann im Zugewinnausgleich berücksichtigt, wenn sie während der Ehezeit abgeschlossen wurde oder an Wert gewonnen hat. Versicherungen, die bereits vor der Ehe bestanden, fließen nur mit ihrem Wertzuwachs während der Ehe in die Berechnung ein.
Wichtig zu verstehen ist auch der Unterschied zwischen dem aktuellen Wert einer Lebensversicherung und dem Rückkaufswert. Der Rückkaufswert ist der Betrag, den Sie erhalten würden, wenn Sie die Versicherung heute kündigen. Dieser Wert liegt in den ersten Jahren häufig deutlich unter den eingezahlten Beiträgen, da Abschlusskosten und Verwaltungsgebühren zunächst verrechnet werden. Für den Zugewinnausgleich ist jedoch genau dieser Rückkaufswert zum Stichtag der Trennung entscheidend.
Welche Arten von Lebensversicherungen gibt es?
Bei der Scheidung müssen verschiedene Arten von Lebensversicherungen unterschiedlich behandelt werden. Jede Versicherungsform hat ihre eigenen Besonderheiten, die sich auf den Zugewinnausgleich und das Bezugsrecht auswirken.
Die wichtigsten Versicherungstypen
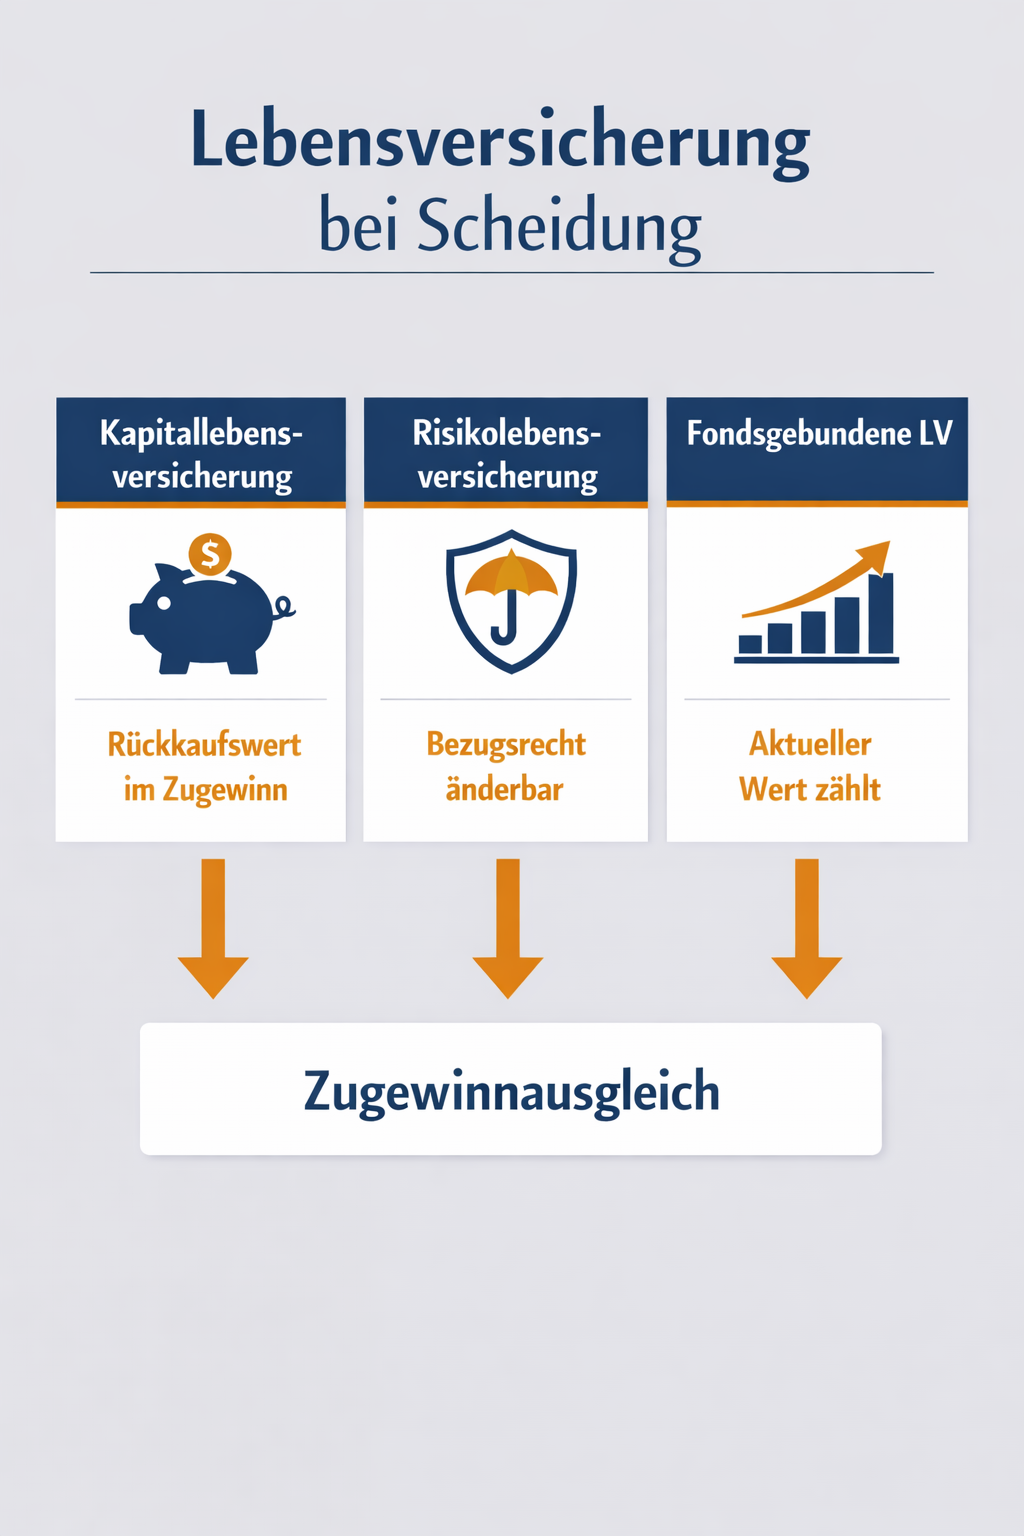
1. Kapitallebensversicherung
Diese klassische Form verbindet Versicherungsschutz mit Vermögensaufbau. Sie zahlt sowohl im Todesfall als auch bei Vertragsende eine vereinbarte Summe aus. Der Rückkaufswert steigt kontinuierlich und wird im Zugewinnausgleich voll berücksichtigt. Bei Scheidung ist hier meist der höchste Ausgleichsanspruch zu erwarten.
2. Risikolebensversicherung
Sie dient ausschließlich der Absicherung im Todesfall und bildet kein Kapital. Da sie keinen Rückkaufswert hat, spielt sie beim Zugewinnausgleich keine Rolle. Wichtig ist hier jedoch die Änderung des Bezugsrechts – der Ex-Partner sollte nach der Scheidung in der Regel nicht mehr begünstigt sein.
3. Fondsgebundene Lebensversicherung
Hier werden die Beiträge in Investmentfonds angelegt. Der aktuelle Wert schwankt mit den Kapitalmärkten und kann sich stark verändern. Für den Zugewinnausgleich wird der Wert zum Stichtag der Trennung ermittelt – unabhängig davon, ob die Fonds zu diesem Zeitpunkt im Plus oder Minus stehen.
4. Berufsunfähigkeitsversicherung mit Kapitalanteil
Manche BU-Versicherungen enthalten einen Sparanteil. Dieser wird wie eine Kapitallebensversicherung behandelt. Der reine Versicherungsschutz ohne Sparanteil ist dagegen nicht relevant für den Zugewinnausgleich.
Praxis-Tipp
Fordern Sie bereits zu Beginn der Trennung bei allen Versicherungen eine aktuelle Wertbescheinigung an. Diese zeigt den genauen Rückkaufswert zum Trennungszeitpunkt und bildet die Grundlage für alle weiteren Berechnungen. Versicherungen sind gesetzlich verpflichtet, diese Auskunft zu erteilen.
Lebensversicherung und Zugewinnausgleich
Der Zugewinnausgleich ist das zentrale Instrument zur finanziellen Auseinandersetzung bei einer Scheidung im gesetzlichen Güterstand der Zugewinngemeinschaft. Dabei wird berechnet, welches Vermögen jeder Ehepartner während der Ehe aufgebaut hat. Die Lebensversicherung spielt dabei eine wichtige Rolle.
Für die Berechnung sind zwei Stichtage entscheidend: Der Zeitpunkt der Eheschließung und der Zeitpunkt der Trennung. Der Rückkaufswert der Lebensversicherung zum Trennungszeitpunkt wird dem Endvermögen zugerechnet. War die Versicherung bereits vor der Ehe vorhanden, wird nur der Wertzuwachs während der Ehe berücksichtigt – der Wert zu Ehebeginn zählt zum Anfangsvermögen.
Beispiel aus der Praxis
Ehemann Max hat fünf Jahre vor der Hochzeit eine Kapitallebensversicherung abgeschlossen. Bei Eheschließung betrug der Rückkaufswert 8.000 Euro. Nach 12 Jahren Ehe trennt sich das Paar. Zum Trennungszeitpunkt beträgt der Rückkaufswert 35.000 Euro.
Lösung: Für den Zugewinnausgleich wird nur der Wertzuwachs während der Ehe berücksichtigt: 35.000 Euro minus 8.000 Euro = 27.000 Euro. Dieser Betrag fließt in das Endvermögen von Max ein und wird bei der Berechnung des Zugewinnausgleichs berücksichtigt.
Wichtig ist, dass die Versicherung selbst nicht aufgeteilt oder gekündigt werden muss. Der Ausgleichsanspruch wird in Geld berechnet und ausgeglichen. Das bedeutet: Wenn ein Partner durch die Lebensversicherung einen höheren Zugewinn erzielt hat, muss er dem anderen Partner einen entsprechenden Geldbetrag zahlen – nicht die Versicherung selbst übertragen.
⚠️ Wichtig zu beachten
Der Rückkaufswert zum Trennungszeitpunkt ist maßgeblich – nicht der Wert zum Zeitpunkt der Scheidung oder Auszahlung. Auch wenn die Versicherung nach der Trennung weiter an Wert gewinnt, bleibt für den Zugewinnausgleich der Trennungswert entscheidend. Allerdings: Was nach der Trennung eingezahlt wird, gehört nicht mehr zum auszugleichenden Vermögen.
Wie schnell ist Ihre Scheidung möglich?
Beantworten Sie 8 kurze Fragen und erhalten Sie eine individuelle Einschätzung zu Dauer, Ablauf und nächsten Schritten Ihrer Scheidung.
✓ Kostenlos & unverbindlich
✓ In 2 Minuten erledigt
✓ Sofortige Auswertung
Ihre Daten werden vertraulich behandelt und nicht an Dritte weitergegeben.
Rückkaufswert berechnen und aufteilen
Der Rückkaufswert ist der zentrale Begriff, wenn es um die finanzielle Bewertung einer Lebensversicherung bei Scheidung geht. Er gibt an, welchen Betrag die Versicherungsgesellschaft auszahlen würde, wenn der Vertrag zum aktuellen Zeitpunkt gekündigt wird. Dieser Wert ist entscheidend für die Berechnung des Zugewinnausgleichs.
Den genauen Rückkaufswert können nur die Versicherungsgesellschaften selbst berechnen. Er setzt sich zusammen aus dem angesparten Kapital, abzüglich noch nicht amortisierter Abschluss- und Verwaltungskosten. In den ersten Jahren einer Versicherung liegt der Rückkaufswert oft deutlich unter den eingezahlten Beiträgen, da zunächst hohe Abschlusskosten verrechnet werden. Mit zunehmender Laufzeit steigt der Rückkaufswert dann kontinuierlich.
Faktoren für die Wertermittlung
Laufzeit der Versicherung: Je länger die Laufzeit, desto höher in der Regel der Rückkaufswert, da Anfangskosten amortisiert sind
Eingezahlte Beiträge: Die Summe aller geleisteten Zahlungen bildet die Basis des Rückkaufswerts
Überschussbeteiligungen: Erwirtschaftete Überschüsse erhöhen den Wert zusätzlich
Vertragskonditionen: Garantiezins und individuelle Vereinbarungen beeinflussen die Wertentwicklung
Für eine genaue Wertermittlung sollten Sie eine aktuelle Bescheinigung der Versicherung anfordern. Diese ist für beide Ehepartner einsehbar.
Die Aufteilung des Rückkaufswerts erfolgt nicht direkt, sondern über den Zugewinnausgleich. Der Partner, der die Versicherung besitzt, muss nicht die Versicherung selbst abgeben oder kündigen. Stattdessen wird der Wert der Versicherung in die Gesamtberechnung des Zugewinns einbezogen. Wenn dieser Partner insgesamt einen höheren Zugewinn erzielt hat, muss er dem anderen Partner die Hälfte der Differenz in Geld ausgleichen.
Beispiel aus der Praxis
Ehefrau Anna hat während der 15-jährigen Ehe eine Kapitallebensversicherung mit einem aktuellen Rückkaufswert von 40.000 Euro aufgebaut. Ehemann Tom hat in dieser Zeit ein Vermögen von 30.000 Euro angespart. Beide hatten zu Beginn der Ehe kein Vermögen.
Berechnung: Annas Zugewinn beträgt 40.000 Euro, Toms Zugewinn 30.000 Euro. Die Differenz von 10.000 Euro wird hälftig geteilt. Anna muss Tom 5.000 Euro Zugewinnausgleich zahlen. Die Versicherung selbst bleibt bei Anna und kann weiterlaufen.
Bezugsrecht ändern nach der Trennung
Das Bezugsrecht regelt, wer im Versicherungsfall die Auszahlung aus der Lebensversicherung erhält. Bei vielen Ehepartnern ist der jeweils andere als Bezugsberechtigter eingetragen – eine Regelung, die nach einer Trennung meist nicht mehr gewünscht ist. Die Änderung des Bezugsrechts ist daher ein wichtiger Schritt, der unabhängig vom Zugewinnausgleich erfolgen sollte.
Grundsätzlich gilt: Der Versicherungsnehmer kann das Bezugsrecht jederzeit ändern, sofern es nicht unwiderruflich eingeräumt wurde. Ein unwiderrufliches Bezugsrecht kommt häufig bei Lebensversicherungen vor, die zur Absicherung eines Kredits dienen. In solchen Fällen ist die Bank als Bezugsberechtigter eingetragen, und eine Änderung ist nur mit deren Zustimmung möglich.
✓ Checkliste: Bezugsrecht ändern
- Versicherungsunterlagen prüfen: Stellen Sie fest, wer aktuell als Bezugsberechtigter eingetragen ist und ob das Bezugsrecht widerruflich oder unwiderruflich ist
- Versicherung kontaktieren: Informieren Sie die Versicherungsgesellschaft über die geplante Änderung und fordern Sie die erforderlichen Formulare an
- Schriftliche Änderung einreichen: Die Änderung des Bezugsrechts muss schriftlich bei der Versicherung eingereicht werden
- Neuen Bezugsberechtigten benennen: Legen Sie fest, wer künftig begünstigt sein soll – häufig werden Kinder oder andere Familienangehörige eingesetzt
- Bestätigung aufbewahren: Bewahren Sie die schriftliche Bestätigung der Versicherung über die Änderung sorgfältig auf
Bei Risikolebensversicherungen ist die Änderung des Bezugsrechts besonders wichtig, da diese keinen Rückkaufswert haben und daher nicht im Zugewinnausgleich berücksichtigt werden. Hier geht es ausschließlich darum, wer im Todesfall die Versicherungssumme erhält. Nach einer Trennung möchten die meisten Menschen nicht, dass der Ex-Partner diese Leistung erhält.
⚠️ Wichtig zu beachten
Eine Scheidung hebt das Bezugsrecht nicht automatisch auf! Auch nach der rechtskräftigen Scheidung bleibt der Ex-Partner bezugsberechtigt, solange Sie das Bezugsrecht nicht aktiv ändern. Dies gilt selbst dann, wenn im Scheidungsvertrag etwas anderes vereinbart wurde – die Versicherung ist an diese Vereinbarung nicht gebunden.
Handeln Sie daher unmittelbar nach der Trennung und ändern Sie das Bezugsrecht zeitnah. Im Todesfall könnte der Ex-Partner sonst trotz Scheidung die volle Versicherungssumme erhalten.
Praxis-Tipp
Wenn gemeinsame Kinder vorhanden sind, können diese als neue Bezugsberechtigte eingesetzt werden. Bei minderjährigen Kindern sollte zusätzlich eine Vertrauensperson als Verwalter benannt werden, die das Geld treuhänderisch für die Kinder verwaltet. So ist sichergestellt, dass die Versicherungsleistung auch wirklich den Kindern zugutekommt.
Praktischer Ablauf: Schritt für Schritt
Die rechtssichere Regelung der Lebensversicherung bei einer Scheidung erfordert ein strukturiertes Vorgehen. Mit dieser Schritt-für-Schritt-Anleitung behalten Sie den Überblick und vermeiden häufige Fehler.
️ Zeitlicher Ablauf
Bestandsaufnahme unmittelbar nach Trennung
Listen Sie alle bestehenden Lebensversicherungen auf – eigene und die des Partners. Prüfen Sie die Versicherungsunterlagen und notieren Sie wichtige Daten wie Versicherungsnummer, Laufzeit und Versicherungssumme. Dokumentieren Sie auch, wer aktuell als Bezugsberechtigter eingetragen ist.
Rückkaufswert zum Trennungsstichtag ermitteln
Fordern Sie bei allen Versicherungen eine schriftliche Bestätigung des Rückkaufswerts zum genauen Trennungsdatum an. Diese Auskunft ist gesetzlich vorgeschrieben und muss Ihnen erteilt werden. Der Trennungszeitpunkt ist entscheidend für alle weiteren Berechnungen – dokumentieren Sie dieses Datum daher sorgfältig.
Anfangsvermögen bei Altverträgen klären
Wenn die Versicherung bereits vor der Eheschließung bestand, benötigen Sie auch den Rückkaufswert zum Zeitpunkt der Heirat. Nur die Wertsteigerung während der Ehe ist relevant für den Zugewinnausgleich. Fordern Sie auch diese Bescheinigung bei der Versicherung an – viele Versicherungen können auch historische Werte nachträglich berechnen.
Zugewinnausgleich berechnen oder berechnen lassen
Die Lebensversicherung wird zusammen mit allen anderen Vermögenswerten in die Zugewinnberechnung einbezogen. Jeder Partner addiert sein Endvermögen und zieht sein Anfangsvermögen ab. Wer den höheren Zugewinn erzielt hat, gleicht die Hälfte der Differenz in Geld aus. Bei komplexen Vermögensverhältnissen empfiehlt sich die Unterstützung durch einen Anwalt.
Bezugsrecht zeitnah ändern
Unabhängig vom Zugewinnausgleich sollten Sie das Bezugsrecht schnellstmöglich ändern. Kontaktieren Sie dazu die Versicherung schriftlich und benennen Sie einen neuen Bezugsberechtigten. Dies ist besonders wichtig bei Risikolebensversicherungen, die keinen Rückkaufswert haben. Die Versicherung wird Ihnen die Änderung schriftlich bestätigen.
Vereinbarung in Scheidungsfolgenvereinbarung aufnehmen
Halten Sie die Regelung zur Lebensversicherung schriftlich in einer notariell beurkundeten Scheidungsfolgenvereinbarung fest. Dies schafft Rechtssicherheit und vermeidet spätere Streitigkeiten. Die Vereinbarung sollte konkret regeln, wie mit dem Zugewinnausgleich umgegangen wird und dass das Bezugsrecht geändert wurde oder werden soll.
Beispiel aus der Praxis
Familie Müller trennt sich nach 18 Jahren Ehe. Herr Müller hat drei verschiedene Lebensversicherungen: eine Kapitallebensversicherung mit 45.000 Euro Rückkaufswert, eine Risikolebensversicherung ohne Rückkaufswert und eine fondsgebundene Versicherung mit 28.000 Euro Wert. Bei allen drei Versicherungen war Frau Müller als Bezugsberechtigte eingetragen.
Lösung: Die Kapital- und fondsgebundene Versicherung fließen mit insgesamt 73.000 Euro in den Zugewinnausgleich ein. Die Risikolebensversicherung ist nicht relevant. Herr Müller ändert bei allen drei Versicherungen das Bezugsrecht und setzt die gemeinsamen Kinder als neue Begünstigte ein. Der Zugewinnausgleich wird im Rahmen der gesamten Vermögensauseinandersetzung geregelt.
Häufige Probleme und Lösungen
In der Praxis treten bei der Regelung von Lebensversicherungen im Scheidungsfall immer wieder ähnliche Probleme auf. Mit der richtigen Vorgehensweise lassen sich die meisten Schwierigkeiten jedoch vermeiden oder lösen.
Problem 1: Partner verweigert Auskunft über Versicherungen
Manche Ehepartner verheimlichen bewusst bestehende Lebensversicherungen oder verweigern die Herausgabe von Informationen. Dies kann den Zugewinnausgleich erheblich verzögern.
Lösung: Sie haben einen gesetzlichen Auskunftsanspruch. Verweigert der Partner die Auskunft, kann diese im Rahmen eines gerichtlichen Verfahrens durchgesetzt werden. Das Gericht kann den Partner zur Vorlage aller Versicherungsunterlagen verpflichten. Anwälte können auch direkt bei Versicherungen Auskünfte einholen, wenn der Name der Gesellschaft bekannt ist.
Problem 2: Versicherung wird nach Trennung gekündigt
Ein häufiges Problem entsteht, wenn ein Partner die Versicherung kurz nach der Trennung kündigt und das Geld ausgibt. Der andere Partner befürchtet dann, seinen Ausgleichsanspruch zu verlieren.
Lösung: Der Ausgleichsanspruch bleibt bestehen, auch wenn die Versicherung gekündigt wurde. Entscheidend ist der Rückkaufswert zum Trennungszeitpunkt – dieser fließt in den Zugewinnausgleich ein, unabhängig davon, was der Partner später mit dem Geld macht. Allerdings kann eine Kündigung die Durchsetzung des Anspruchs erschweren, wenn das Geld bereits ausgegeben wurde.
⚠️ Wichtig zu beachten
Wenn Sie befürchten, dass Ihr Partner Vermögen verschwinden lässt, können Sie beim Familiengericht einen Arrest beantragen. Dies verhindert, dass größere Vermögenswerte wie Lebensversicherungen ohne Zustimmung gekündigt oder übertragen werden. Ein solcher Arrest setzt jedoch voraus, dass eine konkrete Gefährdung nachgewiesen wird.
Problem 3: Unwiderrufliches Bezugsrecht lässt sich nicht ändern
Bei manchen Versicherungen wurde ein unwiderrufliches Bezugsrecht eingeräumt, typischerweise zur Kreditsicherung. Der Versicherungsnehmer kann dieses nicht einseitig ändern.
Lösung: Ein unwiderrufliches Bezugsrecht kann nur mit Zustimmung des Bezugsberechtigten geändert werden. Ist eine Bank eingetragen, muss diese zustimmen – was sie meist erst nach Rückzahlung des Kredits tut. Ist der Ex-Partner unwiderruflich begünstigt, kann eine Änderung im Rahmen der Scheidungsvereinbarung vereinbart werden. Der Partner kann auf sein Bezugsrecht verzichten, was notariell beurkundet werden sollte.
Problem 4: Keine liquiden Mittel für Zugewinnausgleich
Der Partner mit der Lebensversicherung muss Zugewinnausgleich zahlen, hat aber nicht genug Bargeld zur Verfügung. Eine Kündigung der Versicherung wäre jedoch mit erheblichen Verlusten verbunden.
Lösung: In solchen Fällen können individuelle Lösungen vereinbart werden. Möglich sind Ratenzahlungen über einen längeren Zeitraum, eine Stundung bis zur Fälligkeit der Versicherung oder eine Verrechnung mit anderen Vermögenswerten. Auch die teilweise Abtretung von Ansprüchen aus der Versicherung ist denkbar. Wichtig ist, dass beide Partner einer Lösung zustimmen und diese notariell beurkundet wird.
Praxis-Tipp
Viele Probleme lassen sich durch frühzeitige und offene Kommunikation vermeiden. Je transparenter beide Partner mit ihren Vermögenswerten umgehen, desto schneller und unkomplizierter kann die finanzielle Auseinandersetzung erfolgen. Eine einvernehmliche außergerichtliche Einigung spart Zeit, Nerven und erhebliche Kosten.
Vorteile der Online-Scheidung bei Vermögensfragen
Gerade bei komplexen Vermögensfragen wie der Regelung von Lebensversicherungen bietet eine Online-Scheidung besondere Vorteile. Sie können den gesamten Prozess bequem von zuhause aus abwickeln und profitieren von transparenter Beratung durch spezialisierte Fachanwälte.
✓ Ihre Vorteile bei jetzt-scheidung.de
- Spezialisierte Beratung: Unsere Anwälte sind auf Familienrecht spezialisiert und kennen alle Fallstricke bei Versicherungsfragen
- Transparente Abwicklung: Sie erhalten eine individuelle Kostenschätzung in der kostenlosen Erstberatung
- Digitale Prozesse: Alle Dokumente können digital eingereicht werden – kein Postverkehr nötig
- Bundesweite Verfügbarkeit: Unser Service steht Ihnen in ganz Deutschland zur Verfügung
- Persönliche Ansprechpartner: Trotz Online-Abwicklung haben Sie jederzeit einen festen Ansprechpartner
Besonders bei der Berechnung des Zugewinnausgleichs und der Bewertung von Versicherungen ist fachliche Unterstützung wichtig. Unsere Anwälte prüfen alle Versicherungsverträge, fordern die erforderlichen Auskünfte bei den Versicherungen ein und berechnen den korrekten Zugewinnausgleich. So stellen Sie sicher, dass Ihre finanziellen Interessen optimal gewahrt werden.
Zusammenfassung
Die wichtigsten Punkte im Überblick:
- Lebensversicherungen mit Rückkaufswert werden im Zugewinnausgleich berücksichtigt – entscheidend ist der Wert zum Trennungszeitpunkt
- Der Rückkaufswert kann deutlich unter den eingezahlten Beiträgen liegen, besonders in den ersten Vertragsjahren
- Das Bezugsrecht muss aktiv geändert werden – eine Scheidung hebt es nicht automatisch auf
- Risikolebensversicherungen ohne Rückkaufswert spielen beim Zugewinn keine Rolle, das Bezugsrecht sollte aber trotzdem geändert werden
- Fordern Sie zeitnah nach der Trennung Wertbescheinigungen bei allen Versicherungen an
- Die Versicherung muss nicht gekündigt werden – der Ausgleich erfolgt in Geld
- Bei Liquiditätsproblemen können Ratenzahlungen oder alternative Lösungen vereinbart werden
- Eine professionelle Beratung hilft, Fehler zu vermeiden und Ihre Rechte zu wahren
Die Regelung von Lebensversicherungen im Scheidungsfall erfordert sorgfältige Planung und genaue Kenntnis der rechtlichen Vorgaben. Mit der richtigen Vorgehensweise und fachlicher Unterstützung lassen sich jedoch faire Lösungen finden, die die Interessen beider Partner berücksichtigen.
⚖️ Dieser Artikel ersetzt keine individuelle Rechtsberatung. Für eine auf Ihre Situation zugeschnittene Beratung zu Lebensversicherungen und Zugewinnausgleich kontaktieren Sie uns gerne.
Jetzt unverbindlich beraten lassen
Kostenlose Hotline:
0800 735 5359