Schulden bei Scheidung aufteilen – Wer zahlt was?
Eine Scheidung bringt nicht nur emotionale, sondern auch finanzielle Herausforderungen mit sich. Besonders die Frage, wer für gemeinsame Schulden aufkommt, beschäftigt viele Paare. Wir klären auf, wie Schulden rechtlich aufgeteilt werden und welche Lösungswege es gibt.
Inhaltsverzeichnis
- Grundlagen: Welche Schulden entstehen in der Ehe?
- Rechtliche Grundlagen der Schuldenaufteilung
- Schulden im Zugewinnausgleich
- Besonderheit: Hauskredit und Immobilie
- Praktische Lösungswege zur Schuldenaufteilung
- Häufige Probleme und wie Sie diese vermeiden
- Online-Scheidung: Unkompliziert Schulden regeln
- Zusammenfassung
Bei einer Scheidung geht es nicht nur um die Aufteilung von Vermögen, sondern auch um die Frage: Wer zahlt die gemeinsamen Schulden? Ob Hauskredit, Autofinanzierung oder Konsumkredite – während der Ehe aufgenommene Verbindlichkeiten müssen fair geregelt werden. Viele Paare sind unsicher, wie die rechtliche Lage aussieht und welche Pflichten auf sie zukommen.
Die gute Nachricht: Das deutsche Familienrecht bietet klare Regelungen zur Schuldenaufteilung. In diesem ausführlichen Ratgeber erfahren Sie, welche Schuldenarten es gibt, wie der Zugewinnausgleich funktioniert, was beim Hauskredit zu beachten ist und welche praktischen Lösungen Ihnen zur Verfügung stehen. Wir zeigen Ihnen Schritt für Schritt, wie Sie die Schuldenaufteilung rechtssicher und fair gestalten können.
Grundlagen: Welche Schulden entstehen in der Ehe?
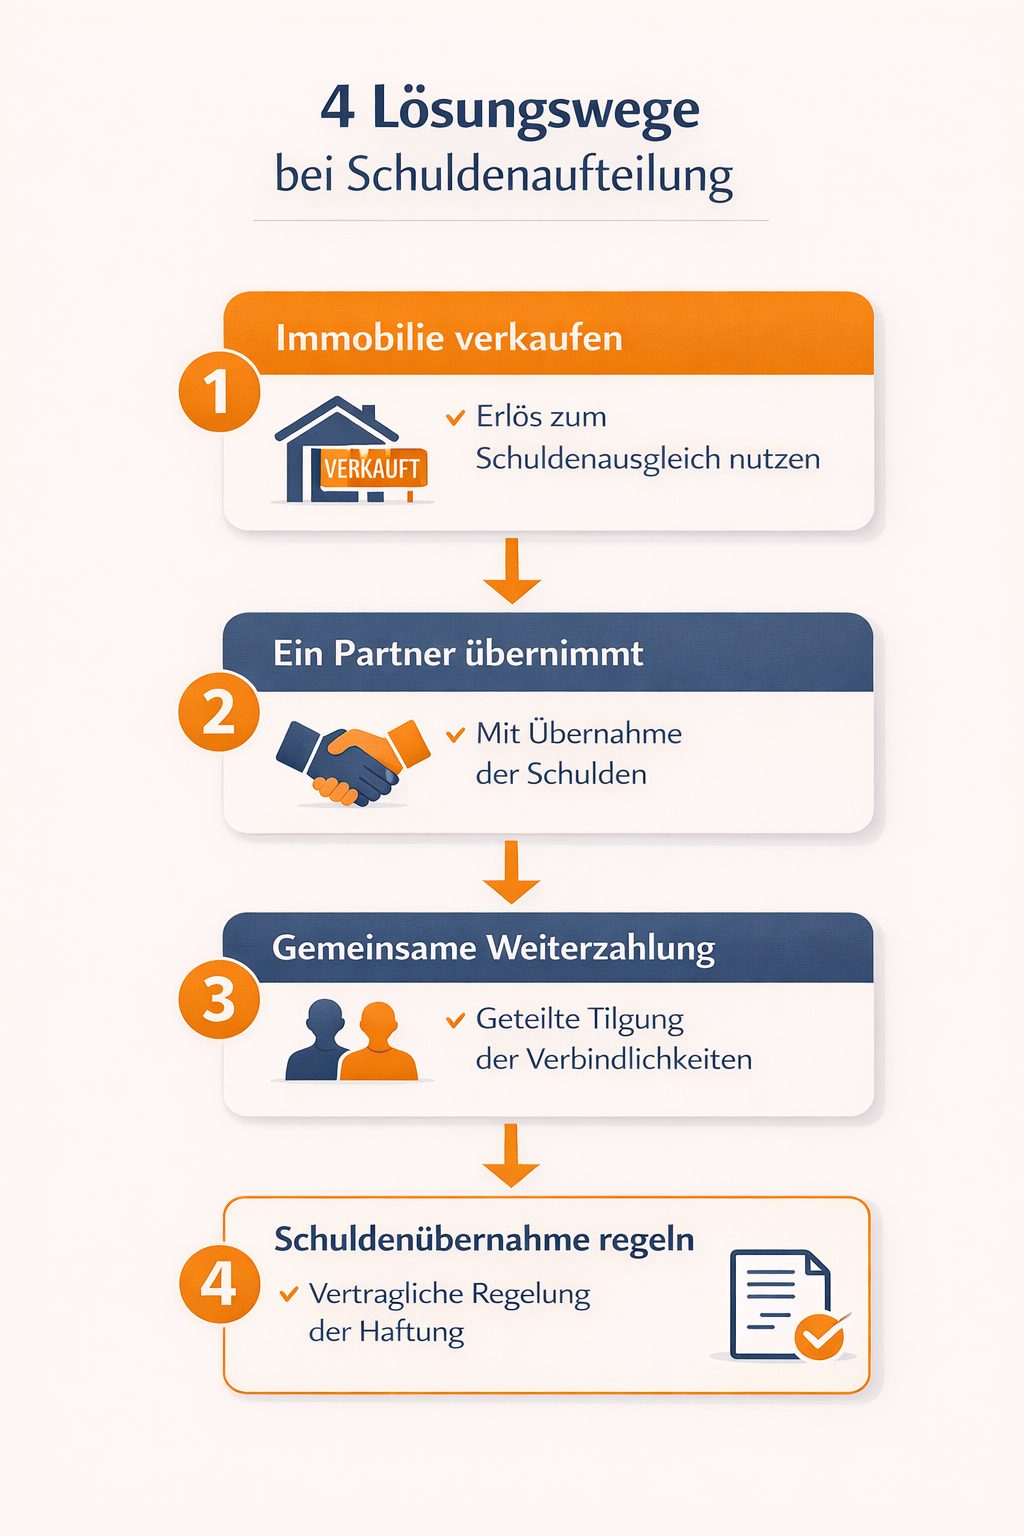
Um die Schuldenaufteilung bei einer Scheidung zu verstehen, müssen wir zunächst klären, welche Arten von Schulden in einer Ehe überhaupt entstehen können. Grundsätzlich unterscheidet man zwischen gemeinsamen Schulden, für die beide Ehepartner haften, und individuellen Schulden, die nur einen Partner betreffen.
Gemeinsame Schulden liegen vor, wenn beide Ehepartner einen Kreditvertrag unterschrieben haben oder wenn ein Partner mit Zustimmung des anderen einen Kredit aufgenommen hat. Typische Beispiele sind Hauskredite, Autokredite für das Familienauto oder gemeinsame Anschaffungen. Bei solchen Schulden haften beide Partner gegenüber dem Gläubiger – auch nach der Scheidung.
⚖️ Rechtlicher Hinweis
Im deutschen Familienrecht gilt der Grundsatz der Gütertrennung während der Ehe. Das bedeutet: Jeder Ehepartner bleibt Eigentümer seines Vermögens und ist grundsätzlich nur für seine eigenen Schulden verantwortlich. Ausnahmen gelten nur bei gemeinsam eingegangenen Verpflichtungen oder wenn beide Partner als Schuldner im Vertrag stehen.
Individuelle Schulden hingegen hat nur ein Ehepartner aufgenommen, ohne dass der andere Partner zugestimmt oder mitunterschrieben hat. Dazu gehören etwa Studienkredite, private Kreditkarten oder Ratenkäufe, die nur einer der Partner getätigt hat. Für diese Schulden haftet grundsätzlich nur der Vertragspartner selbst.
Eine wichtige Unterscheidung betrifft auch den Zeitpunkt der Entstehung: Schulden, die vor der Ehe bestanden, bleiben individuelle Schulden des jeweiligen Partners. Schulden, die während der Ehe entstanden sind, können je nach Art und Zweck entweder gemeinsam oder individuell sein. Diese Unterscheidung spielt beim Zugewinnausgleich eine entscheidende Rolle.
Rechtliche Grundlagen der Schuldenaufteilung
Die rechtliche Grundlage für die Schuldenaufteilung bei einer Scheidung bildet das Bürgerliche Gesetzbuch. Dabei ist zunächst wichtig zu verstehen: Die Scheidung selbst ändert nichts an bestehenden Kreditverträgen. Wenn beide Partner einen Kredit gemeinsam aufgenommen haben, bleiben beide gegenüber der Bank als Gesamtschuldner verpflichtet – unabhängig davon, wie sie die Schulden intern untereinander aufteilen.
Das bedeutet in der Praxis: Die Bank kann von jedem der beiden Ehepartner die vollständige Rückzahlung verlangen, wenn der andere Partner nicht zahlt. Erst nach der Zahlung kann der zahlende Partner vom anderen Partner im Innenverhältnis Ausgleich verlangen. Diese Regelung schützt die Gläubiger und verhindert, dass Banken durch eine Scheidung ihrer Sicherheiten beraubt werden.
✓ Checkliste: Wichtige rechtliche Aspekte
- Gesamtschuldnerschaft: Bei gemeinsamen Krediten haften beide Partner vollständig gegenüber dem Gläubiger
- Innenverhältnis: Die interne Aufteilung zwischen den Ehepartnern muss separat geregelt werden
- Vertragsbindung: Kreditverträge bleiben auch nach der Scheidung bestehen
- Bankzustimmung: Änderungen am Kreditvertrag erfordern die Zustimmung der Bank
- Güterstand: Im Zugewinnausgleich werden Schulden beim Endvermögen berücksichtigt
Im Innenverhältnis zwischen den Ehepartnern kann die Schuldenaufteilung unterschiedlich geregelt werden. Häufig vereinbaren Paare im Rahmen einer Scheidungsfolgenvereinbarung, wer welche Schulden übernimmt. Dabei orientiert man sich oft daran, wer die Gegenstände nutzt, die mit den Schulden finanziert wurden. Behält etwa ein Partner das Familienauto, übernimmt er typischerweise auch den zugehörigen Autokredit.
Bei Schulden, die eindeutig nur einem Partner zuzuordnen sind, bleibt dieser in der Regel auch nach der Scheidung allein verantwortlich. Das gilt etwa für private Kreditkartenschulden oder Darlehen, die ausschließlich für persönliche Zwecke eines Partners aufgenommen wurden. Anders sieht es bei Schulden aus, die dem gemeinsamen Lebensunterhalt oder Familienausgaben dienten – hier kommt es auf den Einzelfall an.
Schulden im Zugewinnausgleich
Der Zugewinnausgleich ist das zentrale Instrument zur Vermögensaufteilung bei einer Scheidung – und Schulden spielen dabei eine wichtige Rolle. Beim Zugewinnausgleich wird der Vermögenszuwachs beider Ehepartner während der Ehe ermittelt und hälftig ausgeglichen. Schulden werden dabei sowohl zu Beginn als auch am Ende der Ehe berücksichtigt.
Die Berechnung funktioniert so: Zunächst wird das Anfangsvermögen jedes Partners zu Beginn der Ehe festgestellt. Hatte ein Partner zu diesem Zeitpunkt bereits Schulden, werden diese als negatives Anfangsvermögen angesetzt. Am Ende der Ehe wird das Endvermögen ermittelt – auch hier werden bestehende Schulden abgezogen. Die Differenz zwischen End- und Anfangsvermögen ergibt den Zugewinn.
Beispiel aus der Praxis
Ein Ehepaar hat während der Ehe gemeinsam eine Immobilie im Wert von 400.000 Euro erworben. Der dazugehörige Hauskredit beträgt zum Zeitpunkt der Scheidung noch 250.000 Euro. Partner A hatte zu Beginn der Ehe ein Vermögen von 50.000 Euro, Partner B war schuldenfrei und hatte kein Vermögen. Am Ende der Ehe besitzt Partner A neben der hälftigen Immobilie noch 30.000 Euro auf Konten, Partner B hat 80.000 Euro angespart.
Berechnung: Partner A hat einen Zugewinn von 105.000 Euro (Anfang: 50.000 Euro, Ende: 200.000 Euro Immobilienanteil + 30.000 Euro – 125.000 Euro Kreditanteil = 105.000 Euro). Partner B hat einen Zugewinn von 155.000 Euro (Anfang: 0 Euro, Ende: 200.000 Euro Immobilienanteil + 80.000 Euro – 125.000 Euro Kreditanteil = 155.000 Euro). Der Differenzbetrag von 50.000 Euro wird hälftig ausgeglichen, sodass Partner A 25.000 Euro an Partner B zahlen muss.
Wichtig zu verstehen ist: Beim Zugewinnausgleich geht es nicht darum, konkrete Schulden zu übertragen, sondern um einen finanziellen Ausgleich des unterschiedlichen Vermögenszuwachses. Schulden werden lediglich als Minusposten in die Vermögensberechnung einbezogen. Wer am Ende höhere Schulden hat, hat einen geringeren Zugewinn erzielt und erhält entsprechend einen höheren Ausgleichsanspruch.
Praxis-Tipp
Dokumentieren Sie alle Vermögenswerte und Schulden sowohl zu Beginn der Ehe als auch zum Trennungszeitpunkt sorgfältig. Bankbelege, Kreditverträge und Immobilienbewertungen sind wichtige Nachweise für die korrekte Berechnung des Zugewinnausgleichs. Je lückenloser Ihre Dokumentation, desto reibungsloser verläuft die Vermögensauseinandersetzung.
Eine Besonderheit gilt für Schulden, die nach der Trennung, aber vor der Scheidung aufgenommen werden. Diese fließen grundsätzlich nicht mehr in den Zugewinnausgleich ein, wenn sie nicht dem gemeinsamen Lebensunterhalt dienen. Wer nach der Trennung einen neuen Kredit aufnimmt, belastet damit nicht mehr den anderen Partner. Ausnahmen gelten nur, wenn die Schulden für die Kinder oder die gemeinsame Immobilie notwendig waren.
Wie schnell ist Ihre Scheidung möglich?
Beantworten Sie 8 kurze Fragen und erhalten Sie eine individuelle Einschätzung zu Dauer, Ablauf und nächsten Schritten Ihrer Scheidung – inklusive Hinweisen zur Schuldenregelung.
✓ Kostenlos & unverbindlich
✓ In 2 Minuten erledigt
✓ Sofortige Auswertung
Ihre Daten werden vertraulich behandelt und nicht an Dritte weitergegeben.
Besonderheit: Hauskredit und Immobilie
Der Hauskredit stellt bei einer Scheidung oft die größte finanzielle Herausforderung dar. In den meisten Fällen haben beide Ehepartner den Kreditvertrag unterschrieben und haften daher als Gesamtschuldner gegenüber der Bank. Diese Haftung besteht unabhängig davon, wer im Grundbuch als Eigentümer eingetragen ist oder wer in der Immobilie wohnen bleibt.
Die Immobilie selbst ist meist das wertvollste Vermögensgut des Paares. Gleichzeitig ist sie mit der größten Schuldenlast verbunden. Bei der Aufteilung müssen daher sowohl der Immobilienwert als auch die verbleibende Restschuld berücksichtigt werden. Der tatsächliche Vermögenswert ergibt sich aus der Differenz zwischen Verkehrswert der Immobilie und ausstehender Kreditsumme.
⚠️ Wichtig zu beachten
Selbst wenn Sie sich mit Ihrem Ex-Partner darauf einigen, dass einer die Schulden übernimmt, bleibt die rechtliche Verpflichtung gegenüber der Bank bestehen. Die Bank muss einer Entlassung aus dem Kreditvertrag ausdrücklich zustimmen. Zahlt Ihr Ex-Partner die Raten nicht, kann die Bank weiterhin auf Sie zurückgreifen. Klären Sie daher frühzeitig mit der Bank, welche Optionen bestehen.
Ein wichtiger Aspekt bei Immobilien ist die Frage, ob beide Partner im Grundbuch als Eigentümer eingetragen sind. Ist nur ein Partner Eigentümer, hat der andere Partner dennoch Ansprüche im Rahmen des Zugewinnausgleichs, wenn die Immobilie während der Ehe erworben wurde. Der Wertzuwachs der Immobilie fließt in die Zugewinnberechnung ein, ebenso wie die Tilgungsleistungen, die aus dem gemeinsamen Einkommen erbracht wurden.
Bei der Bewertung der Immobilie sollten Sie den aktuellen Marktwert zugrunde legen, nicht den ursprünglichen Kaufpreis. Gerade in den letzten Jahren sind Immobilienpreise vielerorts stark gestiegen. Eine professionelle Immobilienbewertung kann sinnvoll sein, um Streit über den Wert zu vermeiden. Die Kosten für ein Gutachten teilen sich die Partner typischerweise.
️ Optionen bei gemeinsamer Immobilie
Verkauf der Immobilie
Beide Partner verkaufen die Immobilie gemeinsam. Der Erlös wird nach Abzug der Restschuld zwischen beiden aufgeteilt. Dies ist die klarste Lösung, da alle Verpflichtungen enden.
Übernahme durch einen Partner
Ein Partner übernimmt die Immobilie und zahlt den anderen aus. Dabei muss die Bank der Umschuldung zustimmen und der übernehmende Partner muss die Kreditwürdigkeit alleine nachweisen können.
Gemeinsame Weiterzahlung
Beide Partner zahlen den Kredit gemeinsam weiter, bis die Immobilie später verkauft wird. Diese Lösung kann sinnvoll sein, wenn ein Verkauf aktuell ungünstig wäre oder wenn Kinder weiterhin in der Immobilie wohnen sollen.
Vermietung der Immobilie
Die Immobilie wird vermietet und die Mieteinnahmen zur Kredittilgung verwendet. Beide Partner bleiben Miteigentümer und teilen sich die Verantwortung, bis später verkauft wird.
Welche Option die beste ist, hängt von vielen Faktoren ab: der finanziellen Situation beider Partner, dem Marktwert der Immobilie, der Höhe der Restschuld, der Wohnsituation der Kinder und den aktuellen Marktbedingungen. Eine individuelle Beratung hilft, die optimale Lösung für Ihre Situation zu finden. Wichtig ist in jedem Fall, dass Sie die Bank frühzeitig einbeziehen und deren Zustimmung zu den geplanten Änderungen einholen.
Praktische Lösungswege zur Schuldenaufteilung
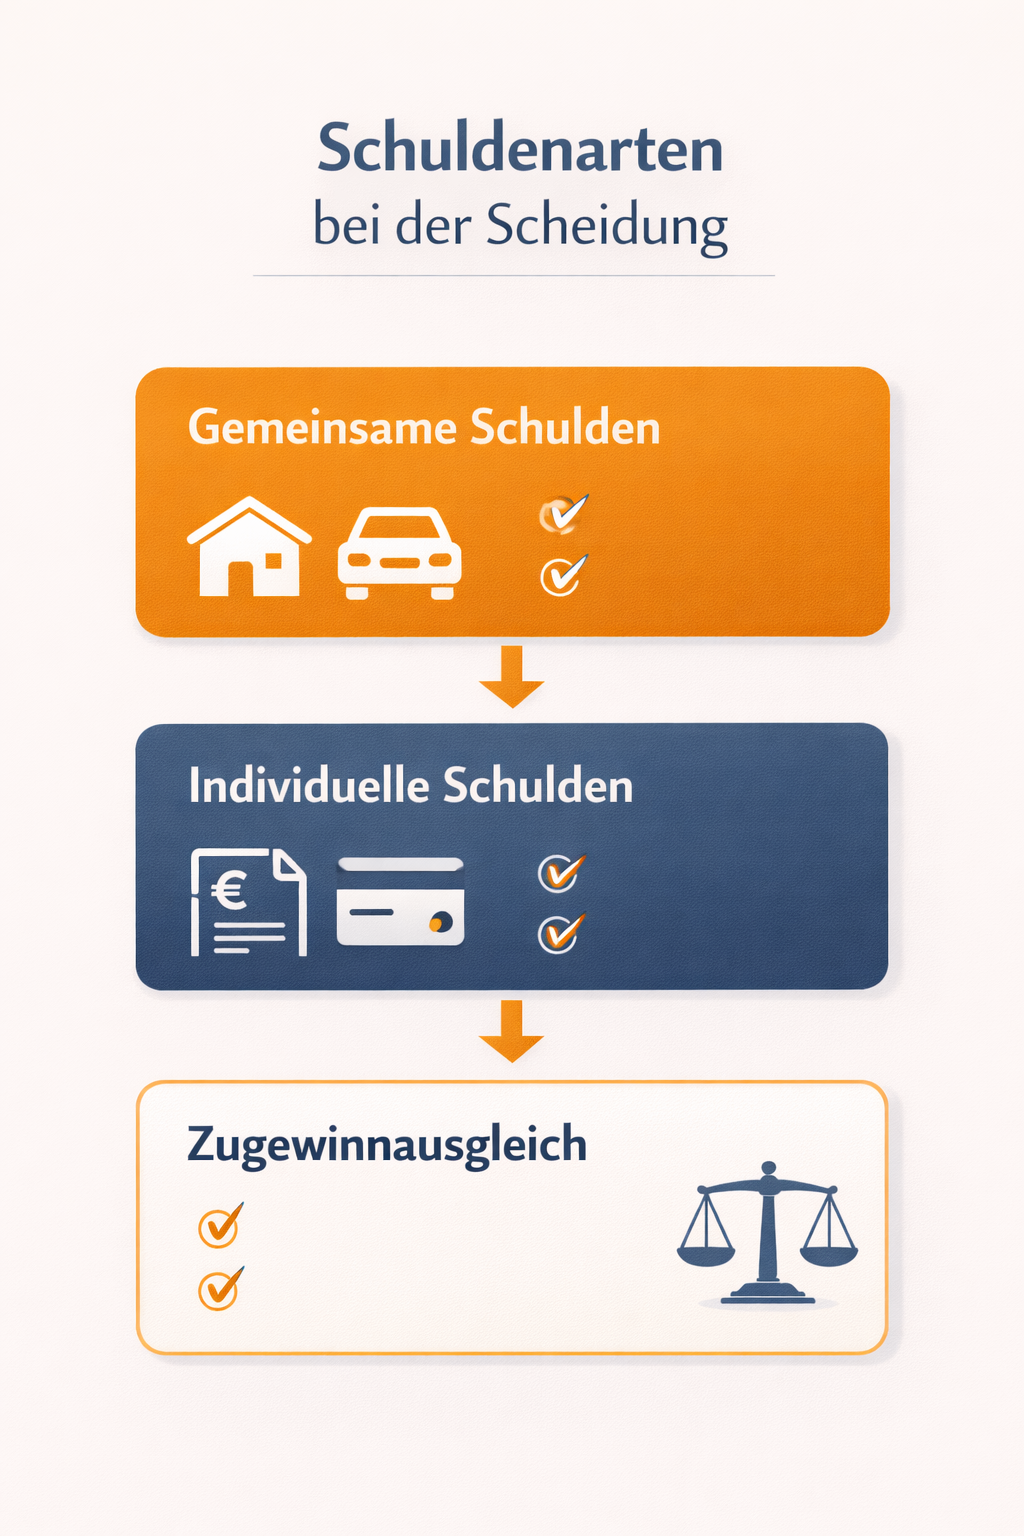
Nachdem die rechtlichen Grundlagen geklärt sind, stellt sich die praktische Frage: Wie können Sie die Schuldenaufteilung konkret umsetzen? Es gibt verschiedene bewährte Lösungswege, die je nach individueller Situation mehr oder weniger geeignet sind. Entscheidend ist dabei immer, eine Vereinbarung zu finden, die für beide Partner fair ist und gleichzeitig die Zustimmung der Gläubiger findet.
Der erste Schritt sollte immer eine vollständige Bestandsaufnahme aller Schulden sein. Erstellen Sie eine Liste sämtlicher Kredite, Darlehen und Verbindlichkeiten mit den jeweiligen Restschulden, monatlichen Raten und Laufzeiten. Klären Sie dabei auch, wer im jeweiligen Kreditvertrag als Schuldner aufgeführt ist. Diese Übersicht bildet die Grundlage für alle weiteren Überlegungen.
Beispiel aus der Praxis
Ein Paar hat während der Ehe einen Hauskredit über 200.000 Euro, einen gemeinsamen Autokredit über 15.000 Euro und individuelle Kredite von jeweils 5.000 Euro aufgenommen. Die Ehefrau möchte das Haus übernehmen, der Mann das Auto. Die Kinder sind bereits erwachsen.
Lösung: Die Ehefrau übernimmt die Immobilie und den Hauskredit, muss aber nachweisen, dass sie die monatlichen Raten alleine tragen kann. Der Ehemann wird aus dem Kreditvertrag entlassen. Im Gegenzug übernimmt er den Autokredit vollständig. Die individuellen Kredite bleiben bei den jeweiligen Partnern. Zur Abfindung des Mannes zahlt die Frau zusätzlich einen Ausgleichsbetrag, da der Wert der Immobilie den Wert des Autos übersteigt.
Eine gängige Vorgehensweise ist die sogenannte Naturalverteilung: Jeder Partner übernimmt die Schulden für die Vermögenswerte, die er nach der Scheidung behält. Wer das Auto behält, übernimmt den Autokredit. Wer die Einbauküche mitnimmt, zahlt den dazugehörigen Ratenkredit weiter. Diese Lösung ist besonders praktikabel bei klar zuordenbaren Anschaffungen.
Bei gemeinsamen Schulden, die nicht eindeutig einem Vermögensgegenstand zugeordnet werden können, bietet sich eine hälftige Aufteilung an. Beide Partner verpflichten sich, jeweils die Hälfte der Schulden zu übernehmen. In der Praxis kann das bedeuten, dass beide Partner die Kreditraten hälftig weiterzahlen oder dass ein Partner den anderen auszahlt und dafür die Schulden vollständig übernimmt.
Finanzielle Aspekte der Schuldenaufteilung
Umschuldungskosten: Bei Änderung der Kreditverträge können Vorfälligkeitsentschädigungen oder Bearbeitungsgebühren anfallen
Notarkosten: Änderungen im Grundbuch erfordern notarielle Beurkundungen
Ausgleichszahlungen: Unterschiedlich hohe Schuldenübernahmen erfordern oft finanzielle Ausgleichszahlungen zwischen den Partnern
Bonitätsprüfung: Banken prüfen bei Umschuldungen die Kreditwürdigkeit des verbleibenden Schuldners neu
Für eine individuelle Einschätzung der finanziellen Auswirkungen in Ihrem Fall kontaktieren Sie uns für eine kostenlose Erstberatung.
Eine weitere Option ist die Ablösung von Schulden durch Vermögenswerte. Hat beispielsweise ein Partner erhebliche Ersparnisse oder andere liquide Mittel, kann er damit gemeinsame Schulden ablösen. Im Gegenzug erhält er einen entsprechenden Ausgleich beim Zugewinnausgleich oder bei der Aufteilung anderer Vermögenswerte. Diese Lösung hat den Vorteil, dass beide Partner schneller schuldenfrei werden.
Unabhängig von der gewählten Lösung ist es wichtig, alle Vereinbarungen schriftlich festzuhalten. Am besten geschieht dies in einer notariell beurkundeten Scheidungsfolgenvereinbarung. Diese Vereinbarung regelt nicht nur die Schuldenaufteilung, sondern auch andere Scheidungsfolgen wie Unterhalt, Sorgerecht und Vermögensaufteilung. Eine solche umfassende Regelung gibt beiden Partnern Rechtssicherheit und vermeidet spätere Streitigkeiten.
Häufige Probleme und wie Sie diese vermeiden
Bei der Schuldenaufteilung treten in der Praxis immer wieder typische Probleme auf, die den Scheidungsprozess verzögern oder verkomplizieren können. Wer diese Stolpersteine kennt, kann sie oft von vornherein vermeiden und den Ablauf erheblich erleichtern. Im Folgenden beleuchten wir die häufigsten Schwierigkeiten und zeigen konkrete Lösungsansätze auf.
Ein häufiges Problem ist die mangelnde Kooperation der Bank bei der Entlassung eines Partners aus dem Kreditvertrag. Banken sind nicht verpflichtet, einen Gesamtschuldner aus seiner Haftung zu entlassen, selbst wenn der verbleibende Partner ausreichend kreditwürdig ist. Die Bank möchte ihre Sicherheiten nicht reduzieren und besteht oft darauf, dass beide Partner weiterhin haften. Dies kann dazu führen, dass ein Partner jahrelang für Schulden haftet, die eigentlich der andere übernommen hat.
⚠️ Wichtig zu beachten
Verlassen Sie sich niemals ausschließlich auf mündliche Zusagen Ihres Ex-Partners bezüglich der Schuldenübernahme. Auch wenn Sie im Innenverhältnis eine klare Vereinbarung getroffen haben, bleiben Sie gegenüber der Bank weiterhin in der Haftung, solange der Kreditvertrag nicht offiziell geändert wurde. Zahlt Ihr Ex-Partner nicht, wird die Bank sich an Sie wenden – und Sie haben zunächst nur einen Rückgriffsanspruch gegen Ihren Ex-Partner.
Tipp: Lassen Sie sich von Ihrem Ex-Partner eine Freistellungserklärung geben und regeln Sie diese notariell. Zusätzlich können Sie eine Bankbürgschaft oder andere Sicherheiten verlangen, um Ihr Risiko zu minimieren.
Ein weiteres Problem entsteht oft bei der Bewertung von Vermögenswerten im Verhältnis zu Schulden. Paare streiten sich häufig darüber, wie viel die gemeinsame Immobilie oder andere Wertgegenstände noch wert sind. Gerade bei Immobilien können die Vorstellungen weit auseinandergehen. Während der eine Partner von einem hohen Marktwert ausgeht, argumentiert der andere mit notwendigen Renovierungen und Mängeln. Solche Bewertungsstreitigkeiten verzögern die Einigung erheblich.
Besonders problematisch wird es, wenn ein Partner nach der Trennung neue Schulden macht und behauptet, diese seien für gemeinsame Zwecke oder die Kinder entstanden. Hier ist wichtig zu wissen: Schulden, die nach der Trennung entstehen, gehen grundsätzlich nicht mehr zulasten des anderen Partners – es sei denn, es wurde ausdrücklich zugestimmt oder es handelt sich um zwingende Ausgaben für gemeinsame Kinder oder die noch gemeinsam genutzte Immobilie.
Beispiel aus der Praxis
Nach der Trennung lässt die Ehefrau umfangreiche Renovierungsarbeiten an der gemeinsamen, noch nicht verkauften Immobilie durchführen. Sie nimmt dafür einen Kredit über 30.000 Euro auf und verlangt vom Ehemann, sich hälftig zu beteiligen. Der Ehemann weigert sich, da er die Renovierung weder genehmigt noch für notwendig gehalten hat.
Rechtslage: Der Ehemann muss sich nur dann beteiligen, wenn die Renovierung zwingend notwendig war, um die Immobilie zu erhalten oder verkaufsfähig zu machen. Reine Verschönerungen oder Wertsteigerungen, die ohne Abstimmung durchgeführt wurden, gehen allein zulasten desjenigen Partners, der sie veranlasst hat. Bei Streit entscheidet ein Gutachter, ob die Maßnahmen notwendig waren.
Ein oft unterschätztes Problem sind versteckte oder verschwiegene Schulden. Manche Partner verschweigen bewusst Verbindlichkeiten oder minimieren deren Höhe, um beim Zugewinnausgleich besser dazustehen. Solche Verschleierungen können später zu erheblichen rechtlichen Konsequenzen führen. Wird eine verschwiegene Schuld nachträglich bekannt, kann der Zugewinnausgleich neu berechnet werden, und es können Schadensersatzansprüche entstehen.
Auch die zeitliche Dimension spielt eine Rolle: Je länger die Schuldenregelung dauert, desto mehr Zinsen fallen an. Wer schnell handelt und klare Vereinbarungen trifft, spart nicht nur Nerven, sondern auch Geld. Verzögerungen durch langwierige Streitigkeiten können dazu führen, dass die Schulden schneller wachsen als erwartet, besonders bei hohen Zinssätzen oder bei Kreditkartenschulden.
Praxis-Tipp
Vereinbaren Sie bereits zu Beginn der Trennung einen festen Stichtag für die Vermögens- und Schuldenaufstellung. An diesem Stichtag werden alle Vermögenswerte und Schulden erfasst und festgeschrieben. Spätere Veränderungen gehen dann nicht mehr in die Berechnung ein. Dies schafft Klarheit und verhindert Manipulationen. Lassen Sie diese Aufstellung idealerweise von einem neutralen Dritten oder einem Anwalt begleiten.
Um diese Probleme zu vermeiden, ist eine frühzeitige, offene Kommunikation entscheidend. Legen Sie alle Schulden offen, erstellen Sie gemeinsam eine vollständige Übersicht und verständigen Sie sich auf eine faire Aufteilung. Je transparenter und kooperativer Sie vorgehen, desto reibungsloser wird der Prozess verlaufen. Bei Uneinigkeiten kann ein Mediator oder Anwalt helfen, eine Lösung zu finden, bevor der Streit eskaliert.
Online-Scheidung: Unkompliziert Schulden regeln
Die Regelung von Schulden bei einer Scheidung kann komplex sein – muss aber nicht kompliziert ablaufen. Mit einer Online-Scheidung über jetzt-scheidung.de profitieren Sie von einem modernen, digitalen Prozess, der die Schuldenregelung deutlich vereinfacht. Sie behalten die Kontrolle, sparen Zeit und erhalten professionelle Unterstützung bei allen Fragen zur Schuldenaufteilung.
Unsere Experten begleiten Sie von Anfang an: Bereits in der kostenlosen Erstberatung besprechen wir Ihre individuelle Schuldensituation und zeigen Ihnen verschiedene Lösungswege auf. Wir helfen Ihnen, eine vollständige Übersicht aller Schulden zu erstellen und prüfen gemeinsam, welche Aufteilung in Ihrem Fall rechtlich und praktisch am sinnvollsten ist. Dabei berücksichtigen wir nicht nur die Schulden selbst, sondern auch deren Auswirkungen auf den Zugewinnausgleich.
✓ Ihre Vorteile mit jetzt-scheidung.de
- Online-Prozess: Alles digital von zuhause aus – keine Anfahrtswege, flexible Terminvereinbarung
- Bundesweite Verfügbarkeit: Wir begleiten Ihre Scheidung in ganz Deutschland
- Transparente Kostenabwicklung: Individuelle Kostenschätzung in der Erstberatung
- Erfahrung bei Schuldenregelung: Spezialwissen bei komplexen Finanzfragen
- Schnellcheck in 2 Minuten: Sofortige Einschätzung Ihrer Situation
- Persönliche Betreuung: Fester Ansprechpartner für alle Ihre Fragen
Besonders hilfreich ist unser digitaler Ansatz bei der Dokumentation: Alle relevanten Unterlagen können Sie bequem online hochladen. Wir helfen Ihnen, die notwendigen Nachweise zu Schulden, Vermögen und Einkommen zusammenzustellen. So haben Sie und Ihr Partner jederzeit Zugriff auf alle wichtigen Dokumente und können den Stand der Schuldenregelung transparent nachverfolgen.
Ein weiterer Vorteil: Wir übernehmen für Sie die Kommunikation mit Banken und Gläubigern. Wenn Sie etwa eine Umschuldung anstreben oder einen Partner aus einem Kreditvertrag entlassen werden soll, bereiten wir die notwendigen Anträge vor und begleiten den Prozess. Das spart Ihnen Zeit und Nerven und erhöht die Erfolgsaussichten, da wir die rechtlichen Anforderungen genau kennen.
Zusammenfassung
Die wichtigsten Punkte im Überblick:
- Bei gemeinsamen Schulden haften beide Ehepartner als Gesamtschuldner gegenüber dem Gläubiger – auch nach der Scheidung
- Im Zugewinnausgleich werden Schulden als Minusposten beim Vermögen berücksichtigt und beeinflussen die Ausgleichszahlung
- Der Hauskredit stellt oft die größte Herausforderung dar und erfordert eine individuelle Lösung (Verkauf, Übernahme oder Weiterzahlung)
- Die Bank muss jeder Änderung am Kreditvertrag zustimmen – eine interne Vereinbarung zwischen den Ehepartnern reicht nicht aus
- Eine vollständige Dokumentation aller Schulden zu Beginn der Ehe und bei Trennung ist entscheidend für eine faire Aufteilung
- Schulden, die nach der Trennung entstehen, gehen grundsätzlich nicht mehr zulasten des anderen Partners
- Schriftliche Vereinbarungen sind unerlässlich – am besten in einer notariell beurkundeten Scheidungsfolgenvereinbarung
- Je früher und transparenter Sie die Schuldenregelung angehen, desto reibungsloser verläuft der Prozess
- Eine professionelle Beratung hilft, kostspielige Fehler zu vermeiden und die optimale Lösung zu finden
Die Aufteilung von Schulden bei einer Scheidung ist eine komplexe Angelegenheit, die sowohl rechtliche als auch praktische Fragen aufwirft. Jeder Fall ist individuell und erfordert eine maßgeschneiderte Lösung. Was für ein Paar funktioniert, kann für ein anderes ungeeignet sein. Entscheidend ist, dass Sie sich frühzeitig informieren, alle Optionen kennen und eine Regelung finden, die für beide Seiten fair und langfristig tragfähig ist.
Lassen Sie sich nicht von der Komplexität abschrecken. Mit der richtigen Unterstützung und einem strukturierten Vorgehen lässt sich die Schuldenaufteilung zügig und einvernehmlich regeln. Eine klare Schuldenregelung gibt Ihnen die finanzielle Sicher