Gemeinsames Konto nach Trennung: Rechte, Risiken und richtige Schritte
Eine Trennung wirft viele Fragen auf – besonders beim gemeinsamen Bankkonto. Erfahren Sie, welche rechtlichen Regelungen gelten, wie Sie Ihr Geld schützen und welche Schritte Sie jetzt unternehmen sollten.
Inhaltsverzeichnis
- Rechtliche Grundlagen des Gemeinschaftskontos
- Wer darf auf das Konto zugreifen?
- Kann ein Partner das Konto allein kündigen?
- Vollmachten und Verfügungsgewalt
- Praktische Schritte nach der Trennung
- Typische Fehler und wie Sie diese vermeiden
- Kosten und Dauer der Kontoauflösung
- Wie wir Sie bei der Trennung unterstützen
- Zusammenfassung
Viele Paare führen während der Beziehung ein gemeinsames Girokonto – für Miete, Haushaltskosten oder gemeinsame Anschaffungen. Was praktisch ist, solange die Beziehung funktioniert, kann nach einer Trennung schnell zum Problem werden. Wer darf noch auf das Geld zugreifen? Kann ein Partner das Konto einfach leerräumen? Und wie löst man das Gemeinschaftskonto am besten auf?
In diesem ausführlichen Ratgeber erklären wir Ihnen die rechtlichen Grundlagen, zeigen Ihnen konkrete Handlungsschritte und warnen vor typischen Fallstricken. So können Sie Ihr gemeinsames Konto nach der Trennung rechtssicher und fair auflösen.
Rechtliche Grundlagen des Gemeinschaftskontos
Ein Gemeinschaftskonto ist rechtlich gesehen ein Konto, das auf den Namen von mindestens zwei Personen läuft. Beide Kontoinhaber haben die gleichen Rechte und Pflichten – unabhängig davon, wer wie viel Geld eingezahlt hat. Das bedeutet konkret: Jeder Partner kann grundsätzlich über das gesamte Guthaben verfügen, Überweisungen tätigen und Geld abheben.
Diese sogenannte Oder-Konten-Regelung ist in Deutschland der Standard bei Gemeinschaftskonten. Im Gegensatz dazu gibt es auch Und-Konten, bei denen alle Kontoinhaber gemeinsam zustimmen müssen – diese sind aber deutlich seltener und meist nur bei Geschäftskonten üblich.
⚖️ Rechtlicher Hinweis
Nach der Trennung ändert sich rechtlich zunächst nichts am Gemeinschaftskonto. Beide Partner bleiben vollberechtigte Kontoinhaber mit allen Rechten und Pflichten. Eine Trennung hebt das gemeinsame Konto nicht automatisch auf – hier müssen Sie aktiv werden.
Wichtig zu verstehen: Das Guthaben auf dem Konto gehört rechtlich beiden Partnern zu gleichen Teilen, auch wenn nur einer von beiden Geld eingezahlt hat. Bei der Aufteilung nach der Trennung kommt es also nicht darauf an, wer wie viel beigesteuert hat – zumindest nicht aus Sicht des Bankrechts. Interne Vereinbarungen zwischen den Partnern können natürlich anders aussehen.
Bei einem Gemeinschaftskonto haben beide Partner gleiche Rechte und Pflichten
Wer darf auf das Konto zugreifen?
Nach der Trennung haben zunächst beide Partner weiterhin vollständigen Zugriff auf das gemeinsame Konto. Das bedeutet: Jeder kann Überweisungen vornehmen, Geld abheben oder Daueraufträge einrichten. Diese Regelung gilt so lange, bis das Konto aufgelöst wird oder eine der Parteien rechtliche Schritte unternimmt.
✓ Was Sie über Ihren Kontozugriff wissen müssen
- Gleiches Verfügungsrecht: Beide Partner können unabhängig voneinander auf das gesamte Guthaben zugreifen
- Keine Zustimmungspflicht: Für einzelne Transaktionen ist keine Einwilligung des anderen Partners nötig
- Online-Banking: Beide haben in der Regel separate Zugangsdaten und können das Konto online verwalten
- Kontokarten: Jeder Partner hat normalerweise eine eigene Bankkarte mit PIN
- Gemeinsame Haftung: Beide Partner haften für eventuelle Überziehungen oder Schulden auf dem Konto
Diese Regelung birgt nach einer Trennung erhebliche Risiken. Theoretisch könnte ein Partner das gesamte Guthaben abheben, ohne dass der andere davon im Voraus erfährt. Zwar wäre dies rechtlich möglicherweise anfechtbar – der Schaden wäre aber zunächst entstanden. Deshalb ist schnelles Handeln nach der Trennung so wichtig.
⚠️ Wichtig zu beachten
Auch wenn Sie rechtlich Zugriff auf das gesamte Guthaben haben: Das eigenmächtige Abheben des kompletten Guthabens kann rechtliche Konsequenzen haben. Im Rahmen einer späteren Vermögensauseinandersetzung müssen Sie möglicherweise nachweisen, dass Ihnen das Geld zustand. Dokumentieren Sie daher alle Transaktionen genau.
Kann ein Partner das Konto allein kündigen?
Die kurze Antwort lautet: Nein. Ein Gemeinschaftskonto kann grundsätzlich nur von allen Kontoinhabern gemeinsam gekündigt werden. Das bedeutet, dass beide Partner die Kündigung unterschreiben müssen. Diese Regelung gilt bei den meisten Banken und dient dem Schutz beider Kontoinhaber.
Es gibt jedoch Möglichkeiten, wie ein einzelner Partner das Konto faktisch sperren oder einschränken kann, auch wenn er es nicht allein kündigen darf. So kann jeder Kontoinhaber seine eigene Kontovollmacht widerrufen und die Bank auffordern, weitere Verfügungen nur noch mit Zustimmung beider Partner zuzulassen.
Beispiel aus der Praxis
Sarah und Thomas haben sich getrennt. Sarah befürchtet, dass Thomas das gemeinsame Konto leerräumen könnte. Thomas weigert sich jedoch, das Konto gemeinsam zu kündigen. Sarah wendet sich an ihre Bank und erklärt schriftlich, dass sie ihre Kontovollmacht widerruft und keine weiteren Einzelverfügungen mehr zulässt.
Lösung: Die Bank sperrt daraufhin das Konto für Einzelverfügungen. Künftig können nur noch Transaktionen vorgenommen werden, denen beide Partner zugestimmt haben. Das Guthaben bleibt geschützt, bis sich Sarah und Thomas auf eine Aufteilung einigen oder ein Gericht entscheidet.
In besonders konfliktreichen Fällen kann auch ein gerichtlicher Antrag gestellt werden, um das Konto zu sperren oder die Auflösung zu erzwingen. Dies sollte jedoch nur als letztes Mittel in Betracht gezogen werden, da ein solches Verfahren Zeit und Geld kostet.
Vollmachten und Verfügungsgewalt
Bei einem Gemeinschaftskonto hat jeder Partner automatisch eine eigene Kontovollmacht. Diese Vollmacht ermöglicht es ihm, unabhängig vom anderen Partner über das Konto zu verfügen. Nach der Trennung ist es wichtig zu verstehen, wie diese Vollmachten funktionieren und wie sie widerrufen werden können.
Praxis-Tipp
Widerrufen Sie nach der Trennung umgehend alle zusätzlichen Vollmachten, die Sie Ihrem Partner für andere Konten erteilt haben. Dies gilt besonders für Vollmachten auf Ihrem persönlichen Girokonto, Sparkonten oder Depots. Ein formloses Schreiben an Ihre Bank genügt dafür in der Regel.
Wichtig ist die Unterscheidung zwischen der automatischen Verfügungsberechtigung als Kontoinhaber und einer zusätzlich erteilten Kontovollmacht. Als Kontoinhaber können Sie ohne Vollmacht über das Gemeinschaftskonto verfügen. Eine zusätzliche Vollmacht wäre nur nötig, wenn Sie jemandem Dritten Zugriff gewähren wollten.
⚖️ Rechtliche Situation bei Vollmachten
Sie können Ihre eigene Verfügungsberechtigung über das Gemeinschaftskonto nicht einseitig aufgeben. Was Sie aber tun können: Sie können bei Ihrer Bank schriftlich erklären, dass Sie künftig nur noch gemeinsame Verfügungen mit Ihrem Partner zulassen möchten.
Die Bank wird das Konto dann faktisch sperren und nur noch Transaktionen zulassen, denen beide Partner ausdrücklich zugestimmt haben. Dies schützt das Guthaben, macht aber auch laufende Zahlungen komplizierter.
Wie schnell ist Ihre Scheidung möglich?
Beantworten Sie 8 kurze Fragen und erhalten Sie eine individuelle Einschätzung zu Dauer, Ablauf und nächsten Schritten Ihrer Scheidung.
✓ Kostenlos & unverbindlich
✓ In 2 Minuten erledigt
✓ Sofortige Auswertung
Ihre Daten werden vertraulich behandelt und nicht an Dritte weitergegeben.
Praktische Schritte nach der Trennung
Nach der Trennung sollten Sie zeitnah handeln, um finanzielle Risiken zu minimieren. Die folgenden Schritte helfen Ihnen dabei, das gemeinsame Konto geordnet aufzulösen und Ihre finanzielle Situation zu sichern.
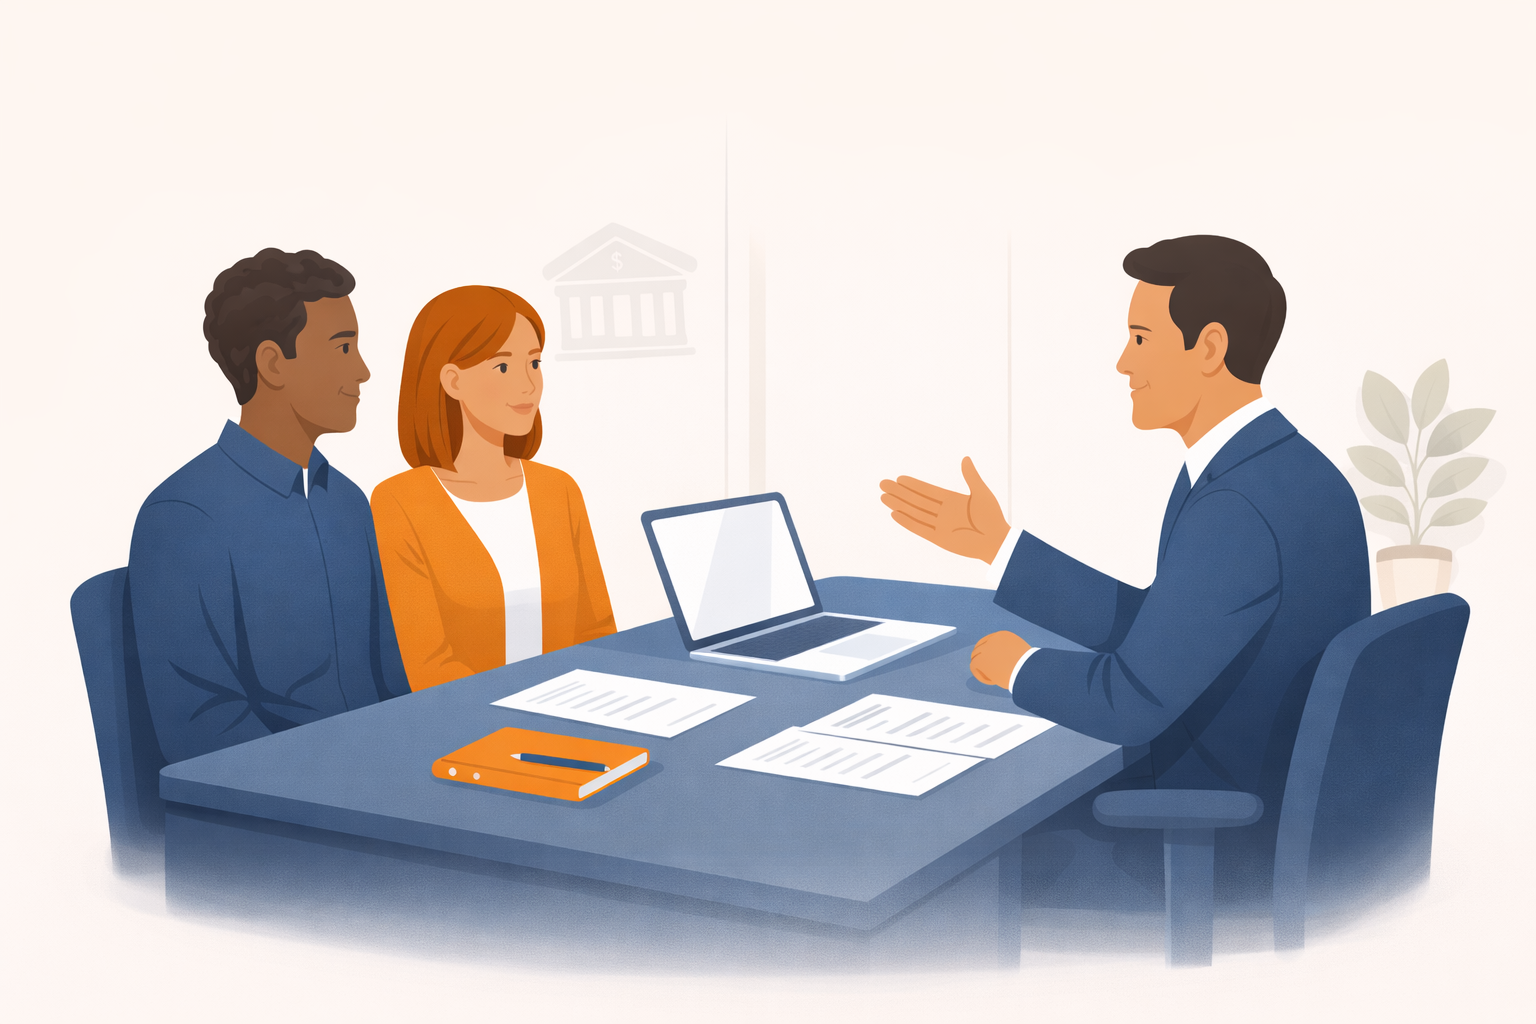
Die 5 wichtigsten Schritte zur geordneten Auflösung Ihres gemeinsamen Kontos
️ Schritt-für-Schritt Anleitung
Kontostand und Bewegungen prüfen
Verschaffen Sie sich sofort einen Überblick über den aktuellen Kontostand. Prüfen Sie die Kontobewegungen der letzten Wochen und dokumentieren Sie alle Transaktionen. Erstellen Sie Screenshots oder Kontoauszüge als Nachweis. Notieren Sie sich auch alle laufenden Daueraufträge und Lastschriften.
Gespräch mit dem Partner suchen
Versuchen Sie zunächst, eine einvernehmliche Lösung zu finden. Besprechen Sie, wie das Restguthaben aufgeteilt werden soll und wann das Konto aufgelöst wird. Idealerweise einigen Sie sich auf einen festen Zeitpunkt und halten die Vereinbarung schriftlich fest. Eine faire Aufteilung erspart beiden Seiten Ärger und Kosten.
Einzelkonten eröffnen
Eröffnen Sie ein eigenes Girokonto, falls Sie noch keines haben. Dieses Konto läuft nur auf Ihren Namen und Ihr Ex-Partner hat keinen Zugriff darauf. Wählen Sie eine Bank, bei der Sie noch kein gemeinsames Konto haben, um Verwechslungen zu vermeiden. Die Kontoeröffnung dauert meist nur wenige Tage.
Daueraufträge und Lastschriften umstellen
Ändern Sie alle wichtigen Zahlungsverbindungen auf Ihr neues Konto. Dazu gehören Ihr Gehalt, Mietzahlungen, Versicherungen, Strom- und Telefonrechnungen sowie Abonnements. Informieren Sie Ihren Arbeitgeber rechtzeitig über die neue Kontoverbindung. Planen Sie für die Umstellung mindestens vier Wochen ein, damit keine Zahlungen verloren gehen.
Gemeinschaftskonto schriftlich kündigen
Sobald alle Zahlungen umgestellt sind und das Restguthaben aufgeteilt ist, kündigen Sie das Gemeinschaftskonto schriftlich. Beide Partner müssen die Kündigung unterschreiben. Senden Sie das Kündigungsschreiben per Einschreiben an Ihre Bank. Bewahren Sie eine Kopie und den Einlieferungsbeleg auf. Die Kündigung wird meist innerhalb von zwei bis vier Wochen wirksam.
Beispiel aus der Praxis
Julia und Markus haben nach ihrer Trennung ihr gemeinsames Konto zunächst weiter laufen lassen, weil beide dachten, der andere würde sich darum kümmern. Drei Monate später stellten sie fest, dass noch immer Miete und Nebenkosten vom gemeinsamen Konto abgebucht wurden – obwohl Julia längst ausgezogen war und Markus die Wohnung allein bewohnte.
Lösung: Nach einer Beratung einigten sich beide darauf, die offenen Kosten fair zu teilen. Sie stellten alle Daueraufträge um, teilten das Restguthaben auf und kündigten das Konto gemeinsam. Hätten sie früher gehandelt, hätten sie sich viel Ärger und unnötige Kosten erspart.
Typische Fehler und wie Sie diese vermeiden
Bei der Auflösung eines gemeinsamen Kontos nach der Trennung passieren immer wieder die gleichen Fehler. Diese können zu finanziellen Verlusten, rechtlichen Problemen oder langwierigen Streitigkeiten führen. Wir zeigen Ihnen die häufigsten Fallstricke und wie Sie diese umgehen.
⚠️ Fehler 1: Das Konto komplett leerräumen
Auch wenn Sie rechtlich dazu berechtigt sind, das gesamte Guthaben abzuheben, sollten Sie dies nicht tun. Ein solches Verhalten kann als sittenwidrig gewertet werden und Schadensersatzansprüche auslösen. Im schlimmsten Fall müssen Sie das Geld zurückzahlen und zusätzlich Zinsen oder Anwaltskosten tragen. Handeln Sie stets fair und nachvollziehbar.
⚠️ Fehler 2: Das Konto ignorieren
Viele Menschen hoffen, dass sich das Problem von selbst löst, und kümmern sich monatelang nicht um das gemeinsame Konto. In dieser Zeit laufen aber weiter Kosten auf – Kontoführungsgebühren, Daueraufträge für gemeinsame Verpflichtungen oder sogar Überziehungszinsen. Beide Partner haften dafür gemeinsam, auch wenn nur einer das Konto noch nutzt.
⚠️ Fehler 3: Vollmachten nicht widerrufen
Vergessen Sie nicht, alle Vollmachten zu widerrufen, die über das Gemeinschaftskonto hinausgehen. Hat Ihr Ex-Partner beispielsweise eine Vollmacht für Ihr persönliches Sparkonto oder Depot, sollten Sie diese umgehend bei Ihrer Bank schriftlich widerrufen. Bestehende Vollmachten bleiben sonst auch nach der Trennung gültig.
Beispiel aus der Praxis
Michael hatte seiner Partnerin Lisa vor Jahren eine Vollmacht für sein privates Girokonto erteilt, damit sie im Notfall an Geld kommen konnte. Nach der Trennung vergaß Michael, diese Vollmacht zu widerrufen. Monate später stellte er fest, dass Lisa mehrere tausend Euro von seinem Konto abgehoben hatte – rechtlich war sie dazu noch immer berechtigt.
Lösung: Michael musste das Geld gerichtlich zurückfordern, was Zeit und Nerven kostete. Hätte er die Vollmacht sofort nach der Trennung widerrufen, wäre ihm dieser Ärger erspart geblieben. Denken Sie daran: Vollmachten enden nicht automatisch mit der Trennung.
✓ Checkliste: Das sollten Sie NICHT tun
- Nicht das gesamte Guthaben eigenmächtig abheben
- Nicht monatelang warten und das Konto ignorieren
- Keine wichtigen Zahlungen mehr vom gemeinsamen Konto abwickeln
- Vollmachten nicht vergessen zu widerrufen
- Keine neuen Verpflichtungen mehr über das gemeinsame Konto eingehen
- Kontobewegungen nicht unbeobachtet lassen
Kosten und Dauer der Kontoauflösung
Die Auflösung eines Gemeinschaftskontos ist in der Regel unkompliziert und verursacht keine direkten Kosten. Die meisten Banken erheben keine Gebühren für die Schließung eines Kontos. Allerdings können indirekte Kosten entstehen, die Sie einkalkulieren sollten.
Kosten-Faktoren
Kontoführungsgebühren: Fallen weiterhin an, bis das Konto tatsächlich geschlossen ist. Handeln Sie zügig, um unnötige Kosten zu vermeiden.
Dispositionskredit: Überziehungen werden verzinst. Klären Sie vorher, wer eventuelle Schulden übernimmt.
Rechtliche Beratung: Bei Uneinigkeit kann die Unterstützung durch einen Anwalt sinnvoll sein. Die Höhe der Kosten hängt vom Streitwert und Aufwand ab.
Gerichtsverfahren: Nur in Ausnahmefällen nötig, wenn keine Einigung möglich ist. Vermeiden Sie dies durch frühzeitige Klärung.
Für eine individuelle Kostenschätzung und rechtliche Beratung kontaktieren Sie uns für eine kostenlose Erstberatung.
Die Dauer der Kontoauflösung hängt vor allem davon ab, wie kooperativ beide Partner sind. Im besten Fall können Sie das Konto innerhalb von vier bis sechs Wochen vollständig auflösen. Dieser Zeitraum umfasst die Umstellung aller Zahlungen, die Einigung über das Restguthaben und die Kündigungsfrist der Bank.
Praxis-Tipp: Zeitplanung
Planen Sie großzügig. Beginnen Sie mindestens zwei Monate vor dem gewünschten Schließungstermin mit der Kontoauflösung. So haben Sie genug Zeit, alle Zahlungspartner zu informieren und sicherzustellen, dass keine wichtigen Zahlungen verloren gehen. Eine gute Planung verhindert böse Überraschungen.
Wie wir Sie bei der Trennung unterstützen
Eine Trennung oder Scheidung bringt viele rechtliche und finanzielle Fragen mit sich – das gemeinsame Konto ist nur eine davon. Bei jetzt-scheidung.de unterstützen wir Sie umfassend bei allen Themen rund um Ihre Trennung. Unser Service ist speziell auf die Bedürfnisse von Paaren in Trennungssituationen zugeschnitten.
✓ Unsere Leistungen für Sie
Online-Scheidung bundesweit: Sie können Ihre Scheidung komplett digital durchführen – ohne Vor-Ort-Termine, ohne komplizierte Behördengänge. Wir begleiten Sie durch den gesamten Prozess, von der Antragstellung bis zum rechtskräftigen Scheidungsbeschluss.
Kostenlose Erstberatung: In einem unverbindlichen Gespräch klären wir Ihre individuelle Situation, beantworten Ihre Fragen zum gemeinsamen Konto und allen anderen rechtlichen Themen. Sie erfahren, welche Schritte jetzt wichtig sind und wie der weitere Ablauf aussieht.
Transparente Beratung: Wir informieren Sie vorab über alle relevanten Aspekte Ihrer Trennung. Nutzen Sie unseren Schnellcheck, um eine erste Einschätzung zu Ihrer Situation zu erhalten.
Digitaler Prozess: Alle Unterlagen können Sie bequem online einreichen. Wir übernehmen die Kommunikation mit dem Gericht und halten Sie über jeden Schritt auf dem Laufenden. Nur zum eigentlichen Scheidungstermin müssen Sie persönlich vor Gericht erscheinen.
Gerade bei Themen wie der Auflösung des gemeinsamen Kontos ist eine frühzeitige rechtliche Beratung wertvoll. Wir helfen Ihnen, typische Fehler zu vermeiden, Ihre Rechte zu wahren und eine faire Lösung zu finden. Kontaktieren Sie uns – wir sind für Sie da.
Zusammenfassung
Die wichtigsten Punkte im Überblick:
- Bei einem Gemeinschaftskonto haben beide Partner die gleichen Rechte – unabhängig davon, wer wie viel eingezahlt hat
- Nach der Trennung bleibt zunächst alles beim Alten: Beide können weiter auf das Konto zugreifen
- Ein Partner allein kann das Konto nicht kündigen – dafür braucht es die Zustimmung beider
- Schnelles Handeln ist wichtig: Prüfen Sie den Kontostand, dokumentieren Sie Bewegungen und suchen Sie das Gespräch
- Eröffnen Sie zeitnah ein eigenes Einzelkonto und stellen Sie alle wichtigen Zahlungen um
- Vermeiden Sie typische Fehler wie das komplette Leerräumen des Kontos oder das Ignorieren bestehender Vollmachten
- Die Kontoauflösung selbst ist kostenfrei und dauert bei Kooperation vier bis sechs Wochen
- Bei Uneinigkeit oder rechtlichen Fragen holen Sie sich professionelle Unterstützung
⚖️ Dieser Artikel ersetzt keine individuelle Rechtsberatung. Für eine auf Ihre Situation zugeschnittene Beratung zum Thema Gemeinschaftskonto nach Trennung oder zu anderen rechtlichen Fragen rund um Ihre Scheidung kontaktieren Sie uns gerne. Stand der Information: 2025.
Jetzt unverbindlich beraten lassen
Sie haben Fragen zu Ihrem gemeinsamen Konto nach der Trennung oder möchten eine umfassende Beratung zu Ihrer Scheidung? Wir sind für Sie da.
Kostenlose Hotline:
0800 735 5359