Haus bei Scheidung: Alle Optionen und Lösungen
Was passiert mit dem gemeinsamen Eigenheim bei einer Scheidung? Erfahren Sie alle rechtlichen Möglichkeiten, praktische Lösungsansätze und worauf Sie unbedingt achten sollten.
Inhaltsverzeichnis
- Rechtliche Grundlagen: Wem gehört das Haus?
- Vier Hauptoptionen für Ihre Immobilie
- Option 1: Übertragung auf einen Partner
- Option 2: Gemeinsamer Verkauf
- Weitere Lösungswege: Realteilung & Vermietung
- Kosten und finanzielle Aspekte
- Typische Stolpersteine und wie Sie diese vermeiden
- Zusammenfassung und nächste Schritte
Die Frage, was mit dem gemeinsamen Haus bei einer Scheidung passiert, beschäftigt viele Paare emotional und finanziell gleichermaßen. Das Eigenheim ist oft die größte gemeinsame Investition und mit vielen Erinnerungen verbunden. Gleichzeitig stellt es einen erheblichen Vermögenswert dar, dessen Aufteilung gut durchdacht sein will.
Die gute Nachricht: Es gibt verschiedene rechtliche Möglichkeiten, mit der Immobilie umzugehen. Welche Lösung für Sie die richtige ist, hängt von Ihrer individuellen Situation ab – von den Eigentumsverhältnissen über die finanzielle Lage bis hin zu persönlichen Zukunftsplänen. In diesem Artikel zeigen wir Ihnen alle Optionen, erklären die rechtlichen Grundlagen und geben praktische Handlungsempfehlungen.
Rechtliche Grundlagen: Wem gehört das Haus?
Bevor Sie über die Zukunft Ihrer Immobilie entscheiden können, müssen Sie zunächst klären, wem das Haus rechtlich gehört. Diese Frage wird nicht durch die Ehe, sondern ausschließlich durch den Grundbucheintrag bestimmt. Es gibt drei mögliche Szenarien:
✓ Drei Eigentumsvarianten
- Alleineigentum: Nur ein Partner steht im Grundbuch. Dieser Partner ist rechtlich der alleinige Eigentümer, unabhängig davon, wer die Finanzierung bezahlt.
- Gemeinsames Eigentum (häufigster Fall): Beide Partner stehen zu gleichen Teilen im Grundbuch, meist je zur Hälfte. Beide sind gemeinschaftlich Eigentümer.
- Bruchteilseigentum: Beide Partner stehen im Grundbuch, aber mit unterschiedlichen Anteilen (z.B. 70/30 oder 60/40). Dies ist seltener, kann aber vorkommen.
Wichtig zu verstehen: Die Eigentumsverhältnisse laut Grundbuch sind zunächst unabhängig vom Güterstand der Ehe. Auch wenn Sie im gesetzlichen Güterstand der Zugewinngemeinschaft leben, bedeutet das nicht automatisch, dass beide Partner Eigentümer sind. Der Zugewinnausgleich spielt erst bei der finanziellen Abwicklung eine Rolle – nicht bei der Frage, wem das Haus gehört.
⚖️ Rechtlicher Hinweis: Zugewinnausgleich
Leben Sie im gesetzlichen Güterstand der Zugewinngemeinschaft, wird der Wertzuwachs des Hauses während der Ehe beim Zugewinnausgleich berücksichtigt – selbst wenn nur ein Partner Eigentümer ist. Der Wert der Immobilie fließt also in die finanzielle Ausgleichsberechnung ein, auch wenn der Nicht-Eigentümer keine direkten Eigentumsrechte hat.
Ein weiterer wichtiger Aspekt ist die laufende Finanzierung. Auch wenn nur ein Partner Eigentümer ist, können beide Partner als Darlehensnehmer im Kreditvertrag stehen. In diesem Fall haften beide gesamtschuldnerisch gegenüber der Bank – unabhängig von den Eigentumsverhältnissen. Diese Konstellation erschwert oft die Lösungsfindung und muss bei jeder Option berücksichtigt werden.
Vier Hauptoptionen für Ihre Immobilie
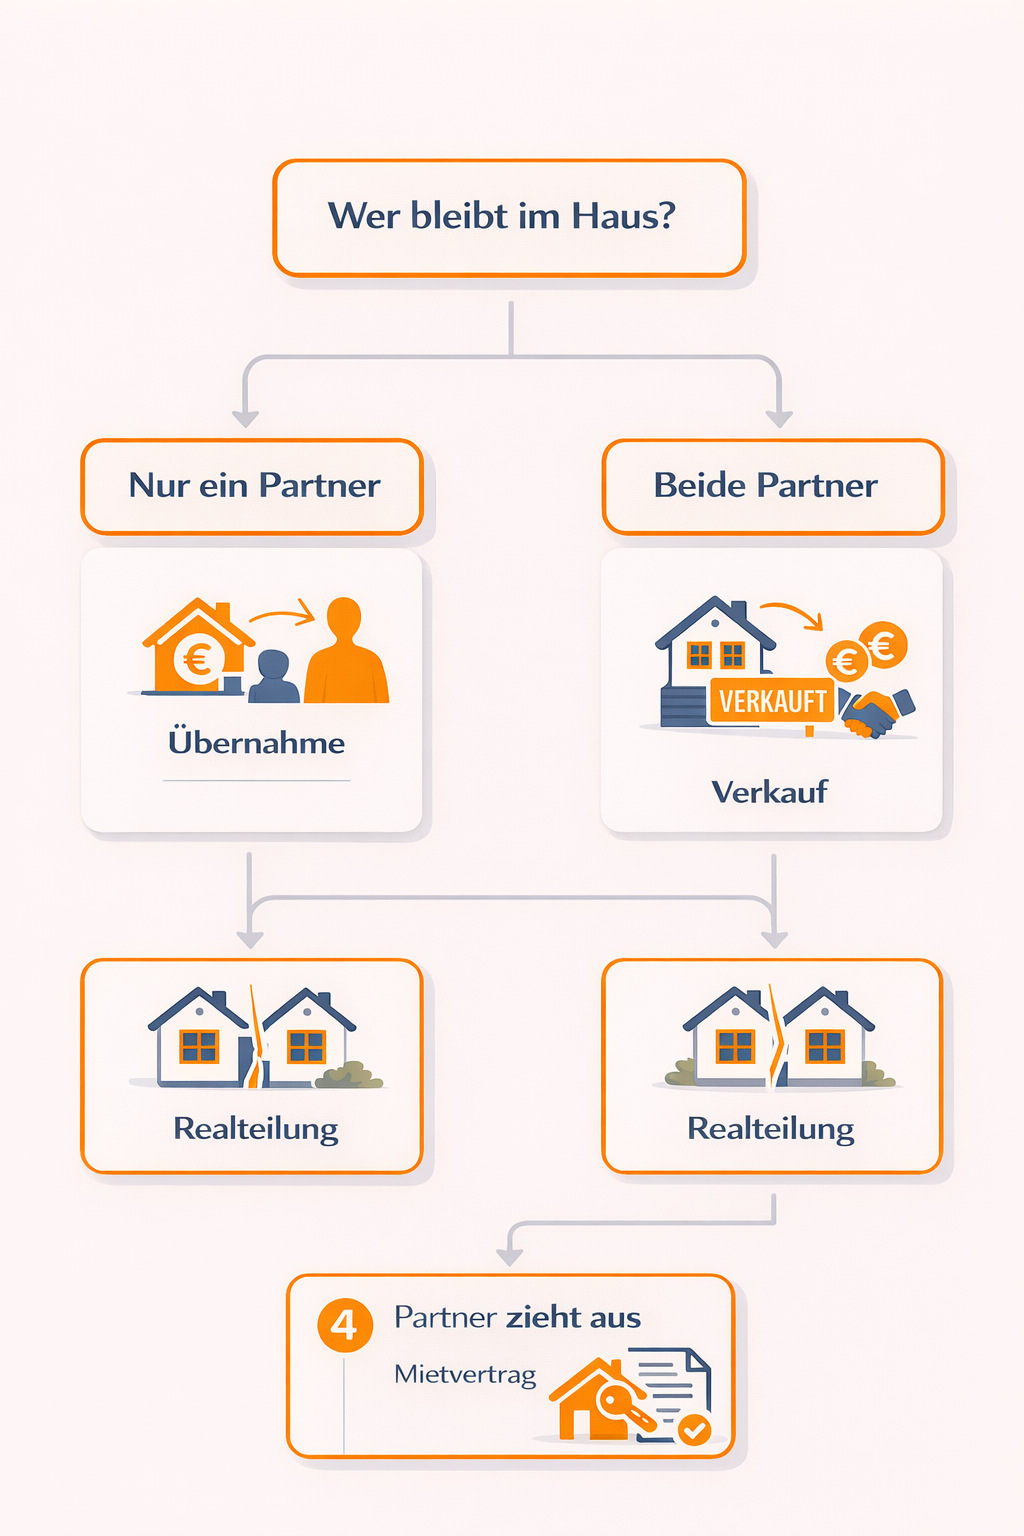
Die gemeinsame Immobilie bei der Scheidung: Verschiedene Lösungswege führen zum Ziel
Grundsätzlich stehen Ihnen bei einer Scheidung vier Hauptwege offen, um mit der gemeinsamen Immobilie umzugehen. Jede Option hat ihre Vor- und Nachteile und eignet sich für unterschiedliche Situationen:
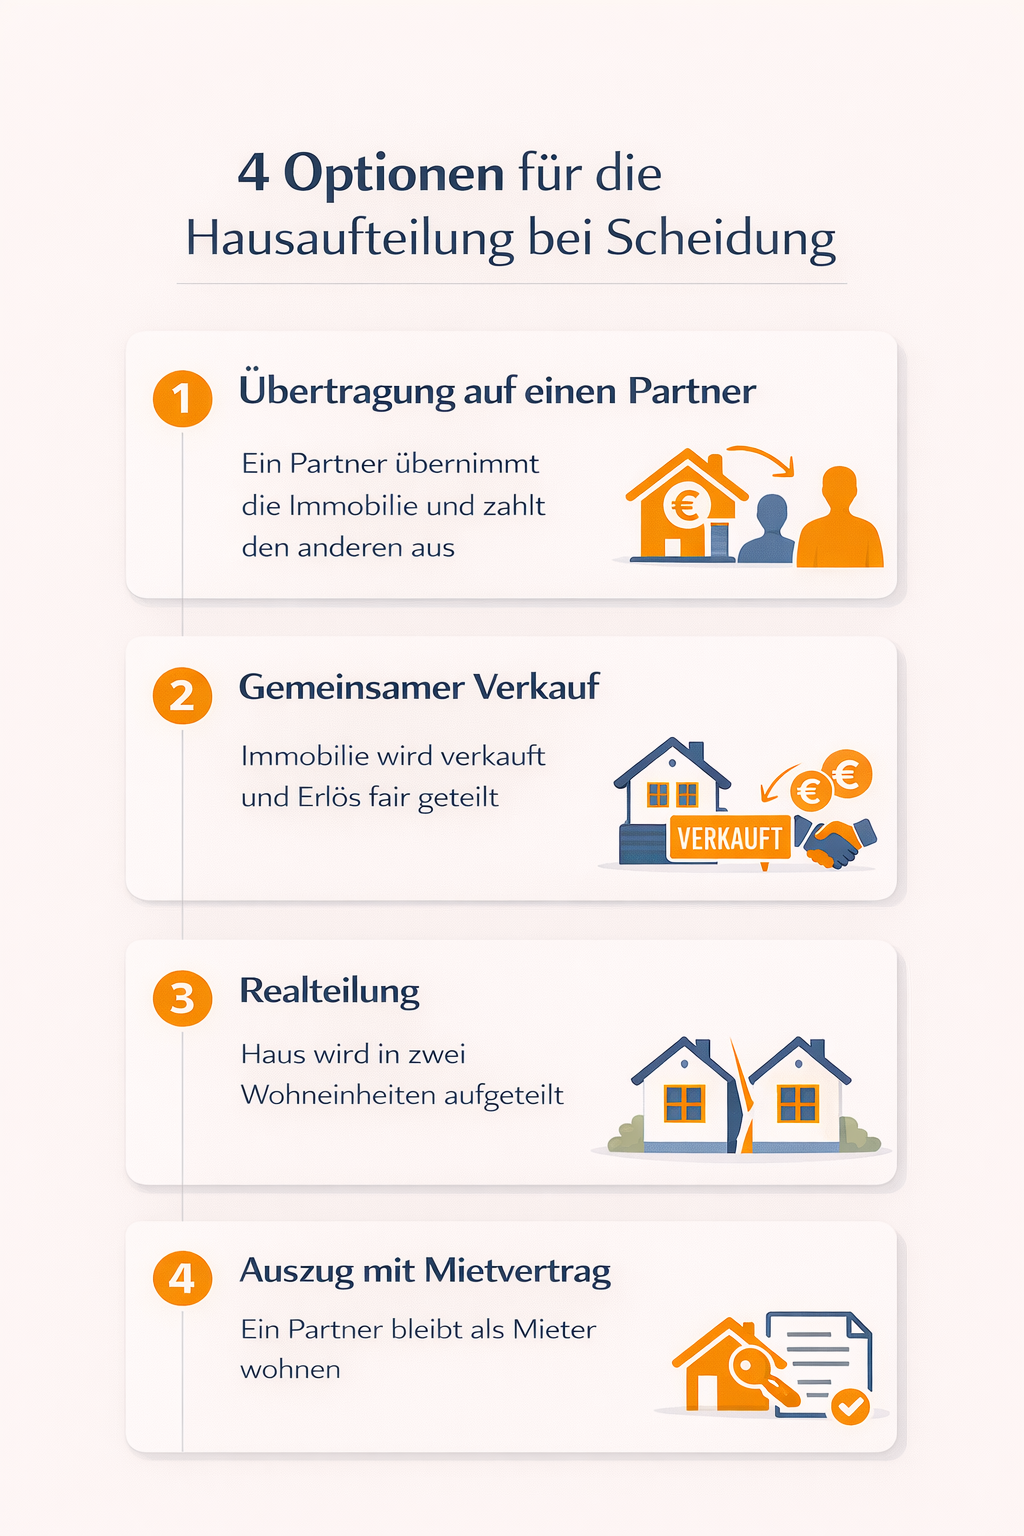
Übersicht: Die vier Hauptoptionen für Ihre Immobilie bei der Scheidung
Die vier Lösungswege im Überblick
Übertragung auf einen Partner
Ein Partner übernimmt die Immobilie vollständig und zahlt den anderen aus. Dies ist die häufigste Lösung, wenn einer im Haus bleiben möchte – besonders mit Kindern.
Gemeinsamer Verkauf
Sie verkaufen das Haus an einen Dritten und teilen den Erlös entsprechend Ihrer Eigentumsverhältnisse. Dies schafft einen klaren finanziellen Schlussstrich.
Realteilung
Bei größeren Objekten kann eine bauliche Teilung in zwei eigenständige Wohneinheiten möglich sein. Beide Partner bleiben Eigentümer ihrer jeweiligen Einheit.
Vermietung oder Nutzungsregelung
Beide Partner bleiben Eigentümer, vermieten aber gemeinsam oder einer nutzt das Haus gegen Ausgleichszahlungen. Dies ist eine Übergangslösung oder dauerhafte Alternative.
Welche dieser Optionen für Sie in Frage kommt, hängt von mehreren Faktoren ab: Ihren Eigentumsverhältnissen, der finanziellen Situation beider Partner, dem Vorhandensein von Kindern, den Zukunftsplänen und nicht zuletzt der Gesprächsbereitschaft zwischen den Partnern. In den folgenden Abschnitten beleuchten wir jede Option detailliert.
Welche Lösung passt zu Ihrer Situation?
Beantworten Sie 8 kurze Fragen und erhalten Sie eine individuelle Einschätzung zu Dauer, Ablauf und den besten Optionen für Ihre Immobilie bei der Scheidung.
✓ Kostenlos & unverbindlich
✓ In 2 Minuten erledigt
✓ Sofortige Auswertung
Ihre Daten werden vertraulich behandelt und nicht an Dritte weitergegeben.
Option 1: Übertragung auf einen Partner
Die Übertragung der Immobilie auf einen Partner ist in der Praxis die häufigste Lösung. Dabei übernimmt ein Ehepartner das Haus vollständig – sowohl die Eigentümerstellung als auch die damit verbundenen Rechte und Pflichten. Der andere Partner erhält im Gegenzug eine finanzielle Abfindung für seinen Anteil.
Diese Lösung bietet sich besonders an, wenn einer der Partner im Haus bleiben möchte – etwa weil gemeinsame Kinder dort weiterhin wohnen sollen oder weil eine emotionale Bindung an die Immobilie besteht. Sie ermöglicht Kontinuität für die Familie und vermeidet den Stress eines Verkaufs.
️ Ablauf der Übertragung Schritt für Schritt
Immobilienbewertung
Zunächst muss der aktuelle Verkehrswert der Immobilie ermittelt werden. Dies geschieht durch einen Sachverständigen, idealerweise einigen sich beide Partner auf einen neutralen Gutachter.
Berechnung der Ausgleichszahlung
Der übernehmende Partner muss den ausscheidenden Partner für dessen Anteil auszahlen. Bei hälftigen Eigentumsverhältnissen ist das die Hälfte des Verkehrswerts abzüglich noch bestehender Darlehensverbindlichkeiten.
Finanzierung klären
Der übernehmende Partner muss prüfen, ob er die Ausgleichszahlung leisten und das bestehende Darlehen alleine weiterführen kann. Meist ist eine Neuverhandlung mit der Bank notwendig.
Notarielle Eigentumsübertragung
Die Übertragung des Eigentums erfolgt durch einen notariellen Übertragungsvertrag. Der Notar kümmert sich anschließend um die Grundbuchänderung.
Darlehensumschreibung
War der ausscheidende Partner Mit-Darlehensnehmer, muss dieser aus dem Kreditvertrag entlassen werden. Die Bank prüft dabei die Bonität des verbleibenden Partners erneut.
Beispiel aus der Praxis
Familie Müller hat ein Haus im Wert von 400.000 Euro, beide stehen je zur Hälfte im Grundbuch. Es besteht noch eine Restschuld von 200.000 Euro beim Bankdarlehen. Die Ehefrau möchte mit den beiden Kindern im Haus bleiben.
Lösung: Der Verkehrswert abzüglich Restschuld beträgt 200.000 Euro (Netto-Immobilienwert). Die Ehefrau muss ihrem Mann die Hälfte davon auszahlen, also 100.000 Euro. Sie übernimmt zudem allein die Restschuld von 200.000 Euro. Die Bank stimmt zu, nachdem die Ehefrau ihre ausreichende Bonität nachweisen konnte. Der Ehemann wird aus dem Grundbuch und dem Darlehensvertrag entlassen.
Praxis-Tipp
Wenn die Ausgleichszahlung nicht sofort geleistet werden kann, sind Ratenzahlungen oder eine Stundung möglich. Dies sollte notariell beurkundet werden, idealerweise mit Absicherung durch eine Grundschuld zugunsten des ausscheidenden Partners.
Wichtig zu beachten: Die Übertragung funktioniert nur, wenn der übernehmende Partner finanziell in der Lage ist, sowohl die Ausgleichszahlung zu leisten als auch das Darlehen allein zu bedienen. Die Bank hat dabei ein Mitspracherecht und kann die Entlassung des ausscheidenden Partners aus dem Kreditvertrag verweigern, wenn Zweifel an der Bonität bestehen.
Option 2: Gemeinsamer Verkauf der Immobilie
Der Verkauf des gemeinsamen Hauses an einen Dritten ist die klarste und oft auch konfliktärmste Lösung. Beide Partner trennen sich endgültig von der Immobilie, das Darlehen wird aus dem Verkaufserlös getilgt, und der verbleibende Betrag wird entsprechend der Eigentumsverhältnisse aufgeteilt.
Diese Option bietet sich besonders an, wenn keiner der Partner im Haus bleiben möchte, wenn die finanzielle Belastung für einen Alleinübernahme zu hoch wäre, oder wenn die emotionale Belastung durch das gemeinsame Eigentum zu groß ist. Der Verkauf ermöglicht beiden Partnern einen echten Neuanfang.
✓ Vorteile des gemeinsamen Verkaufs
- Klare finanzielle Trennung: Der Verkaufserlös wird fair aufgeteilt, beide Partner erhalten ihren Anteil in bar und können damit frei disponieren.
- Keine laufenden Verpflichtungen: Das Darlehen wird vollständig getilgt, es bestehen keine weiteren gemeinsamen finanziellen Bindungen.
- Neutrale Bewertung: Der Markt bestimmt den Preis – es gibt weniger Streit über den Wert der Immobilie.
- Emotionaler Abschluss: Beide Partner können sich komplett von der gemeinsamen Vergangenheit lösen und neu orientieren.
Der Verkaufsprozess läuft idealerweise einvernehmlich ab. Beide Partner beauftragen gemeinsam einen Makler oder entscheiden sich für einen Privatverkauf. Wichtig ist, dass beide dem Verkauf und dem Verkaufspreis zustimmen müssen – ein Partner allein kann das gemeinsame Eigentum nicht verkaufen.
⚠️ Wichtig zu beachten: Timing des Verkaufs
Verkaufen Sie die Immobilie erst nach Ablauf von zehn Jahren seit Anschaffung, ist der Gewinn steuerfrei (Spekulationsfrist). Bei einem Verkauf innerhalb dieser Frist kann Spekulationssteuer anfallen, wenn Sie die Immobilie nicht durchgehend selbst bewohnt haben. Eine Ausnahme gilt, wenn Sie die Immobilie im Jahr des Verkaufs und den beiden vorangegangenen Jahren selbst genutzt haben.
Beispiel aus der Praxis
Familie Schmidt besitzt ein Reihenhaus im Wert von 350.000 Euro. Die Restschuld beim Darlehen beträgt noch 150.000 Euro. Beide Partner möchten sich neu orientieren und stimmen einem Verkauf zu.
Lösung: Das Haus wird für 350.000 Euro verkauft. Nach Abzug der Restschuld von 150.000 Euro und der Verkaufskosten (Makler, Notar) von ca. 25.000 Euro bleiben 175.000 Euro übrig. Da beide je zur Hälfte Eigentümer sind, erhält jeder Partner 87.500 Euro ausgezahlt. Beide können damit ihre eigenen Wohnprojekte finanzieren und starten finanziell unabhängig voneinander neu.
Falls sich die Partner nicht auf einen Verkauf einigen können, bleibt als letzter Ausweg die Teilungsversteigerung. Diese wird auf Antrag eines Miteigentümers durch das Amtsgericht durchgeführt. Allerdings ist dies meist die ungünstigste Lösung, da Versteigerungserlöse oft unter dem Marktwert liegen und zusätzliche Gerichtskosten anfallen. Eine einvernehmliche Lösung ist daher immer vorzuziehen.
Weitere Lösungswege: Realteilung & Vermietung
Neben der Übertragung und dem Verkauf gibt es noch zwei weitere Optionen, die in speziellen Situationen sinnvoll sein können. Diese werden seltener gewählt, können aber unter bestimmten Umständen die beste Lösung darstellen.
Option 3: Realteilung der Immobilie
Bei der Realteilung wird das Haus baulich in zwei eigenständige Wohneinheiten aufgeteilt. Jeder Partner wird Alleineigentümer seiner Einheit. Diese Option kommt nur bei größeren Immobilien in Betracht, etwa Mehrfamilienhäusern oder sehr großen Einfamilienhäusern, die sich baulich trennen lassen.
✓ Voraussetzungen für eine Realteilung
- Bauliche Teilbarkeit: Das Gebäude muss sich sinnvoll in zwei eigenständige Wohneinheiten mit separaten Eingängen aufteilen lassen.
- Baugenehmigung: Die Teilung muss baurechtlich zulässig und genehmigungsfähig sein.
- Finanzielle Machbarkeit: Die Umbaukosten müssen finanzierbar sein und in vernünftigem Verhältnis zum Wert stehen.
- Wertgleichheit: Die beiden Einheiten sollten annähernd gleichwertig sein, sonst ist ein finanzieller Ausgleich erforderlich.
Die Realteilung erfordert eine Grundbuchänderung, bei der aus dem gemeinsamen Eigentum zwei separate Wohnungseigentumseinheiten werden. Dies ist mit notariellen Kosten und Grundbuchgebühren verbunden. Der Vorteil: Beide Partner können ihre Einheit unabhängig voneinander nutzen, vermieten oder später verkaufen.
Option 4: Vermietung oder Nutzungsvereinbarung
Eine weitere Möglichkeit besteht darin, dass beide Partner Eigentümer bleiben, die Nutzung aber neu regeln. Dies kann auf verschiedene Weise geschehen:
Varianten der Nutzungsregelung
Gemeinsame Vermietung
Beide Partner bleiben Eigentümer und vermieten die Immobilie gemeinsam. Die Mieteinnahmen werden geteilt und dienen zur Tilgung des Darlehens. Diese Lösung eignet sich als Übergangslösung oder wenn der Immobilienmarkt gerade ungünstig für einen Verkauf ist.
Alleinnutzung mit Ausgleich
Ein Partner nutzt die Immobilie allein und zahlt dem anderen eine Nutzungsentschädigung. Dies kann sinnvoll sein, wenn gemeinsame Kinder dort wohnen und ein späterer Verkauf geplant ist.
Mietvertrag zwischen Partnern
Ein Partner wird Haupteigentümer und vermietet an den anderen. Dies ist eine seltene, aber mögliche Konstellation, die meist nur übergangsweise funktioniert.
⚠️ Wichtig: Risiken bei fortbestehendem Miteigentum
Wenn beide Partner Eigentümer bleiben, bestehen auch alle gemeinsamen Verpflichtungen fort. Beide haften weiterhin gesamtschuldnerisch für das Darlehen. Wenn ein Partner seinen Anteil nicht zahlt, muss der andere einspringen. Zudem können spätere Meinungsverschiedenheiten über Instandhaltung, Modernisierung oder einen späteren Verkauf zu Konflikten führen. Diese Option sollte daher gut durchdacht und vertraglich klar geregelt werden.
Beide Optionen – Realteilung und Vermietung – sind eher Sonderfälle oder Übergangslösungen. Sie können funktionieren, erfordern aber ein hohes Maß an Kooperationsbereitschaft und klare vertragliche Regelungen. In den meisten Fällen ist entweder die Übertragung auf einen Partner oder der gemeinsame Verkauf die praktikablere und konfliktärmere Lösung.
Kosten und finanzielle Aspekte
Die Regelung der Immobilie bei einer Scheidung ist mit verschiedenen Kosten verbunden. Diese variieren je nach gewählter Option und individueller Situation erheblich. Ein Überblick über die wichtigsten Kostenfaktoren hilft Ihnen bei der Planung.
Kosten-Faktoren im Überblick
Immobiliengutachten: Die Bewertung durch einen Sachverständigen ist bei Übertragung oder Streit über den Wert notwendig. Die Kosten richten sich nach dem Immobilienwert und liegen typischerweise zwischen einigen hundert und mehreren tausend Euro.
Notarkosten: Bei Eigentumsübertragung fallen Notargebühren und Grundbuchkosten an. Diese sind gesetzlich geregelt und orientieren sich am Wert der Immobilie bzw. der Höhe der Ausgleichszahlung.
Grunderwerbsteuer: Bei Übertragung zwischen Ehepartnern im Rahmen der Scheidung fällt in der Regel keine Grunderwerbsteuer an, wenn die Übertragung in unmittelbarem Zusammenhang mit der Scheidung erfolgt.
Vorfälligkeitsentschädigung: Wenn das Darlehen vorzeitig abgelöst wird (z.B. bei Verkauf), kann die Bank eine Vorfälligkeitsentschädigung verlangen. Die Höhe hängt von der Restlaufzeit und dem Zinsniveau ab.
Maklerkosten: Beim Verkauf über einen Makler fällt eine Provision an. Diese wird seit 2020 zwischen Käufer und Verkäufer geteilt und beträgt insgesamt meist zwischen 5 und 7 Prozent des Kaufpreises (regional unterschiedlich).
Anwaltskosten: Die rechtliche Beratung und Begleitung bei der Regelung der Immobilie ist empfehlenswert. Die Kosten variieren je nach Aufwand und können unter Umständen über die Verfahrenskostenhilfe gefördert werden.
Für eine individuelle Kostenschätzung kontaktieren Sie uns für eine kostenlose Erstberatung.
Praxis-Tipp: Steuerliche Aspekte
Die Übertragung einer Immobilie zwischen Ehepartnern im Rahmen der Scheidung ist in der Regel grunderwerbsteuerfrei, wenn sie im unmittelbaren zeitlichen und sachlichen Zusammenhang mit der Scheidung erfolgt. Auch eventuelle Spekulationsgewinne bleiben steuerfrei, wenn Sie die Immobilie selbst genutzt haben.
Bei Verkauf an Dritte können jedoch Spekulationssteuern anfallen, wenn die Immobilie innerhalb von zehn Jahren nach Anschaffung verkauft wird und nicht durchgehend selbst genutzt wurde. Lassen Sie sich hierzu individuell beraten.
Die Gesamtkosten für die Regelung Ihrer Immobilie hängen stark von der gewählten Lösung und Ihrer individuellen Situation ab. Eine frühzeitige Planung und kompetente Beratung helfen, unnötige Kosten zu vermeiden und die wirtschaftlich beste Lösung zu finden.
Bedenken Sie auch: Die Kosten der Immobilienregelung sind meist deutlich geringer als der Wert, der auf dem Spiel steht. Eine professionelle Begleitung kann Ihnen helfen, kostspielige Fehler zu vermeiden und Ihre Interessen optimal zu wahren.
Typische Stolpersteine und wie Sie diese vermeiden
Bei der Regelung der Immobilie im Rahmen einer Scheidung treten immer wieder ähnliche Probleme auf. Wenn Sie diese Fallstricke kennen, können Sie ihnen gezielt vorbeugen und unangenehme Überraschungen vermeiden.
Problem 1: Uneinigkeit über den Wert der Immobilie
Einer der häufigsten Konfliktpunkte ist die Bewertung der Immobilie. Oft haben beide Partner unterschiedliche Vorstellungen davon, was das Haus wert ist. Der eine Partner setzt den Wert zu hoch an, der andere zu niedrig – je nachdem, ob er übernehmen oder ausscheiden möchte.
Beispiel aus der Praxis
Ein Ehepaar streitet über den Wert ihres Reihenhauses. Der Ehemann möchte das Haus übernehmen und bewertet es mit 300.000 Euro. Die Ehefrau ist überzeugt, dass es mindestens 380.000 Euro wert ist. Beide Partner beauftragen jeweils eigene Gutachter, was die Kosten verdoppelt und den Konflikt verschärft.
Lösung: Einigen Sie sich von Anfang an auf einen gemeinsamen, neutralen Gutachter. Dessen Bewertung sollte von beiden Partnern akzeptiert werden. Dies spart Kosten und vermeidet Streit. Alternativ können Sie den Mittelwert zweier unabhängiger Gutachten als verbindlich vereinbaren.
Problem 2: Fehlende Finanzierung für die Übernahme
Ein Partner möchte das Haus übernehmen, kann aber die Ausgleichszahlung nicht aufbringen oder erhält von der Bank keine Zusage für die alleinige Weiterführung des Darlehens. Dies ist ein häufiges Problem, besonders wenn der übernehmende Partner deutlich weniger verdient als während der Ehe gemeinsam zur Verfügung stand.
⚠️ Wichtig: Frühzeitig Finanzierung klären
Klären Sie unbedingt frühzeitig mit Ihrer Bank, ob eine alleinige Übernahme des Darlehens möglich ist. Die Bank wird Ihre Bonität prüfen und kann die Entlassung des anderen Partners aus dem Kreditvertrag verweigern, wenn Zweifel bestehen. In diesem Fall müssen Sie entweder alternative Sicherheiten bieten, einen Bürgen stellen oder sich für den Verkauf entscheiden.
Problem 3: Emotionale Bindung verzögert Lösungsfindung
Das gemeinsame Haus ist oft mit vielen Erinnerungen verbunden. Manche Partner klammern sich emotional an die Immobilie und blockieren damit rationale Lösungen. Andere wiederum wollen das Haus um jeden Preis loswerden, auch wenn wirtschaftlich eine andere Lösung sinnvoller wäre.
Praxis-Tipp: Professionelle Begleitung nutzen
Eine Scheidung ist emotional belastend. Gerade bei der Immobilienfrage ist es hilfreich, sich professionell beraten zu lassen. Ein erfahrener Anwalt