Immobilie verkaufen bei Scheidung
Eine Scheidung ist emotional belastend genug – wenn dann auch noch die gemeinsame Immobilie verkauft werden muss, kommen rechtliche und finanzielle Herausforderungen hinzu. Dieser umfassende Ratgeber erklärt Ihnen Schritt für Schritt, was beim Hausverkauf während der Scheidung zu beachten ist.
Inhaltsverzeichnis
- Warum die Immobilie oft verkauft werden muss
- Rechtliche Grundlagen beim Immobilienverkauf
- Immobilienbewertung: So ermitteln Sie den Wert
- Der Verkaufsprozess Schritt für Schritt
- Alternativen zum Verkauf
- Steuerliche Aspekte beim Hausverkauf
- Kosten und finanzielle Faktoren
- Häufige Probleme und Lösungen
- Zusammenfassung
Warum die Immobilie oft verkauft werden muss
Bei vielen Scheidungen stellt sich die Frage, was mit der gemeinsamen Immobilie geschehen soll. Der Verkauf ist häufig die praktischste Lösung, wenn sich die Partner nicht einigen können oder keiner finanziell in der Lage ist, den anderen auszuzahlen. Das gemeinsame Eigenheim wird im Rahmen der Vermögensaufteilung und des Zugewinnausgleichs berücksichtigt.
Die emotionale Bindung an das gemeinsame Zuhause macht den Verkauf oft schwer. Dennoch kann ein klarer Schnitt beiden Partnern einen finanziellen Neuanfang ermöglichen. Besonders wenn noch gemeinsame Kredite laufen, ist der Verkauf häufig die sauberste Lösung, um finanzielle Verstrickungen zu beenden.
⚖️ Rechtlicher Hinweis
Die Immobilie gehört grundsätzlich demjenigen, der im Grundbuch eingetragen ist. Bei gemeinsamen Eigentum im Grundbuch sind beide Partner zu gleichen Teilen berechtigt. Ohne Zustimmung des anderen Partners kann die Immobilie nicht verkauft werden.
Ein weiterer wichtiger Grund für den Verkauf: Die laufenden Kosten für Kredit, Instandhaltung und Nebenkosten können nach der Trennung zur finanziellen Belastung werden, besonders wenn einer der Partner bereits ausgezogen ist und zwei Haushalte finanziert werden müssen.
Rechtliche Grundlagen beim Immobilienverkauf
Beim Verkauf einer gemeinsamen Immobilie im Rahmen einer Scheidung spielen verschiedene rechtliche Aspekte eine zentrale Rolle. Zunächst ist entscheidend, wer im Grundbuch als Eigentümer eingetragen ist. Bei Alleineigentum kann theoretisch nur dieser Partner über den Verkauf entscheiden, allerdings können Ansprüche des anderen Partners aus dem Zugewinnausgleich entstehen.
Bei gemeinsamem Eigentum im Grundbuch müssen beide Partner dem Verkauf zustimmen. Dies ist in der Praxis die häufigste Konstellation bei Ehepaaren. Der Verkaufserlös wird dann entsprechend der Eigentumsanteile aufgeteilt, wobei noch bestehende Kredite zunächst abgelöst werden müssen.
✓ Checkliste: Rechtliche Voraussetzungen
- Grundbucheintrag prüfen: Wer ist als Eigentümer eingetragen?
- Zustimmung einholen: Beide Partner müssen dem Verkauf zustimmen
- Kreditsituation klären: Welche Verbindlichkeiten bestehen noch?
- Zugewinnausgleich berechnen: Wie wird der Erlös aufgeteilt?
- Scheidungsfolgenvereinbarung: Verkauf schriftlich regeln
Im Rahmen des Zugewinnausgleichs wird ermittelt, welcher Vermögenszuwachs während der Ehe entstanden ist. Die Immobilie fließt hier mit ihrem aktuellen Marktwert ein. Wurde sie bereits vor der Ehe erworben, wird nur die Wertsteigerung während der Ehezeit berücksichtigt. Diese rechtlichen Feinheiten sollten Sie unbedingt mit einem Fachanwalt für Familienrecht besprechen.
Immobilienbewertung: So ermitteln Sie den Wert
Eine professionelle Immobilienbewertung ist der erste wichtige Schritt beim Verkauf. Sie bildet die Grundlage für die Aufteilung des Erlöses und verhindert spätere Streitigkeiten. Bei Scheidungen empfiehlt sich ein Gutachten durch einen öffentlich bestellten und vereidigten Sachverständigen, da dieses auch vor Gericht Bestand hat.
Für die Bewertung gibt es verschiedene Verfahren: Das Vergleichswertverfahren orientiert sich an vergleichbaren Immobilien in der Region. Das Ertragswertverfahren wird bei vermieteten Objekten angewandt und berücksichtigt die erzielbaren Mieteinnahmen. Das Sachwertverfahren ermittelt den Wert anhand der Baukosten und des Grundstückswerts.
Beispiel aus der Praxis
Familie Meyer hat vor zehn Jahren ein Einfamilienhaus für 300.000 Euro gekauft. Beide Partner stehen zu gleichen Teilen im Grundbuch. Der noch offene Kredit beträgt 150.000 Euro. Ein Gutachter ermittelt einen aktuellen Marktwert von 450.000 Euro.
Lösung: Vom Verkaufserlös (450.000 Euro) wird zunächst der Kredit (150.000 Euro) abgezogen. Die verbleibenden 300.000 Euro werden zu gleichen Teilen aufgeteilt – jeder Partner erhält 150.000 Euro. Zusätzlich müssen noch Verkaufskosten wie Maklerprovision und Notargebühren berücksichtigt werden.
Praxis-Tipp
Holen Sie mindestens zwei unabhängige Bewertungen ein, um einen realistischen Marktpreis zu ermitteln. Kostenlose Online-Bewertungen sind nur ein erster Anhaltspunkt und ersetzen kein professionelles Gutachten. Bei Uneinigkeit können Sie auch einen gemeinsamen Gutachter beauftragen und die Kosten teilen.
Wie schnell ist Ihre Scheidung möglich?
Beantworten Sie 8 kurze Fragen und erhalten Sie eine individuelle Einschätzung zu Dauer, Ablauf und nächsten Schritten Ihrer Scheidung – inklusive Hinweisen zur Immobilienaufteilung.
✓ Kostenlos & unverbindlich
✓ In 2 Minuten erledigt
✓ Sofortige Auswertung
Ihre Daten werden vertraulich behandelt und nicht an Dritte weitergegeben.
Der Verkaufsprozess Schritt für Schritt
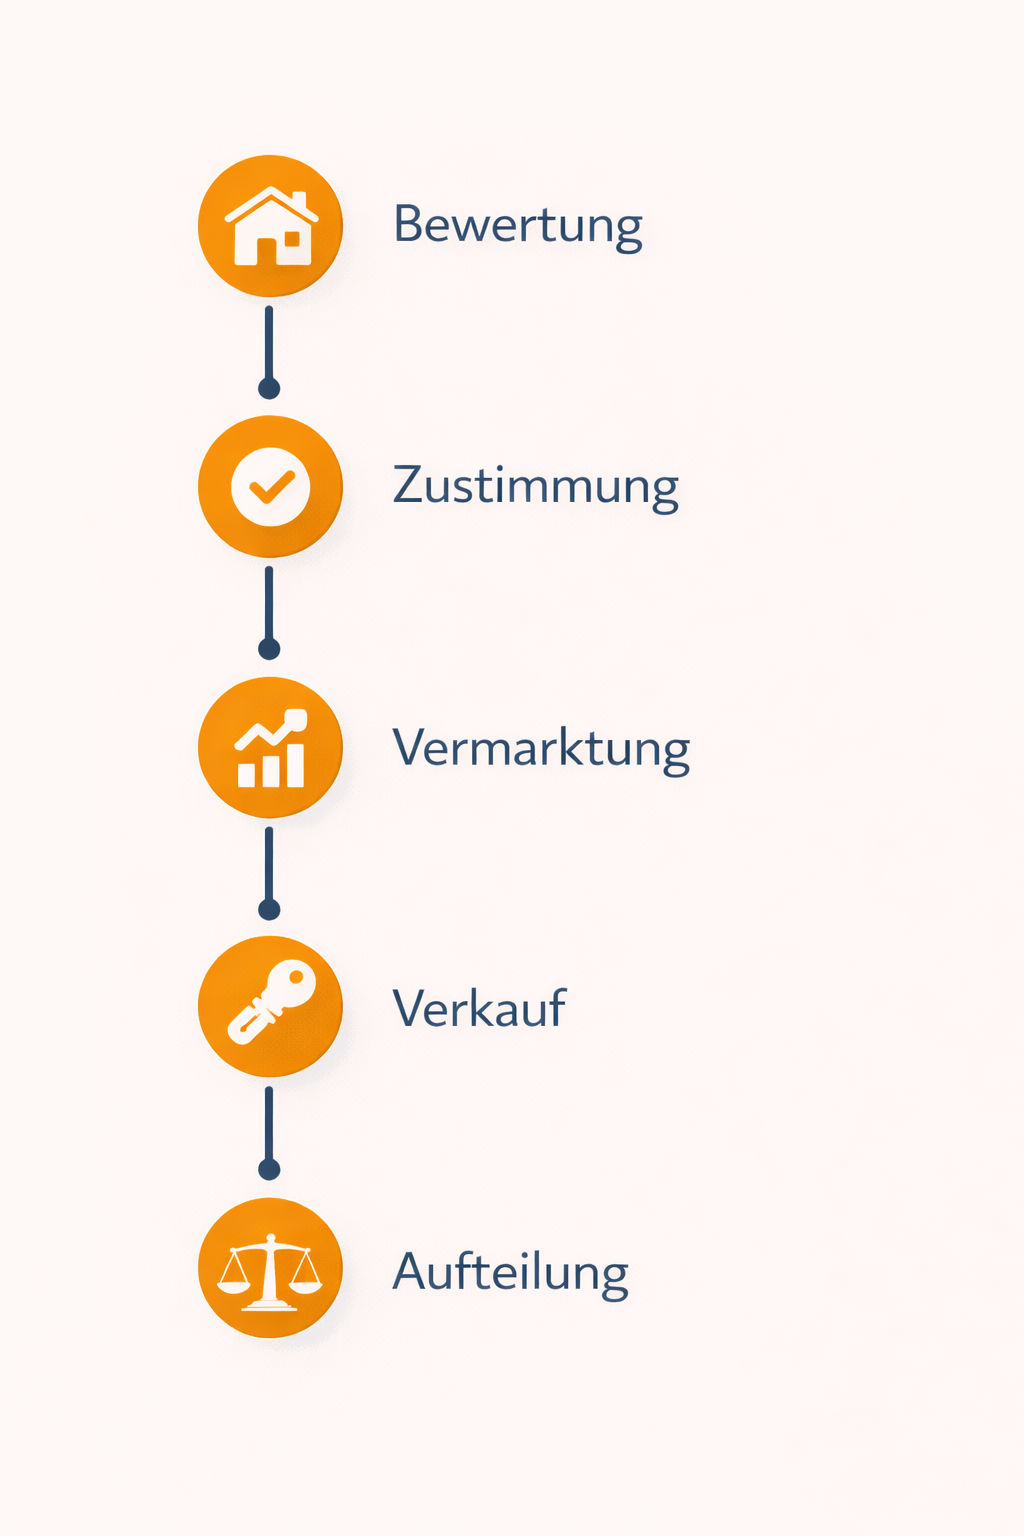
Der Verkauf einer Immobilie während der Scheidung folgt einem klaren Ablauf. Eine strukturierte Vorgehensweise hilft, Konflikte zu vermeiden und den Prozess so reibungslos wie möglich zu gestalten. Planen Sie ausreichend Zeit ein – von der Bewertung bis zum Verkauf vergehen in der Regel mehrere Monate.
️ Zeitlicher Ablauf
Immobilienbewertung durchführen
Beauftragen Sie einen Gutachter zur Ermittlung des Verkehrswerts. Dies dauert üblicherweise zwei bis drei Wochen und bildet die Grundlage für alle weiteren Schritte.
Einigung über den Verkauf
Beide Partner müssen dem Verkauf zustimmen und sich über den Mindestverkaufspreis einig werden. Halten Sie diese Vereinbarung schriftlich in einer Scheidungsfolgenvereinbarung fest.
Makler beauftragen (optional)
Ein professioneller Makler kann den Verkaufsprozess erleichtern und einen besseren Preis erzielen. Die Provision teilen sich in der Regel Verkäufer und Käufer.
Vermarktung und Besichtigungen
Die Immobilie wird inseriert und interessierten Käufern präsentiert. Klären Sie vorab, wer an Besichtigungen teilnimmt und wie Entscheidungen über Angebote getroffen werden.
Notartermin und Erlösaufteilung
Beim Notartermin wird der Kaufvertrag unterzeichnet. Nach Zahlung des Kaufpreises werden bestehende Kredite abgelöst und der verbleibende Erlös entsprechend der Vereinbarung aufgeteilt.
⚠️ Wichtig zu beachten
Bis zum Verkauf müssen die laufenden Kosten wie Kreditraten, Nebenkosten und Instandhaltung weitergezahlt werden. Regeln Sie frühzeitig, wer diese Kosten trägt und wer bis zum Verkauf in der Immobilie wohnen darf. Diese Vereinbarungen sollten schriftlich fixiert werden.
Alternativen zum Verkauf
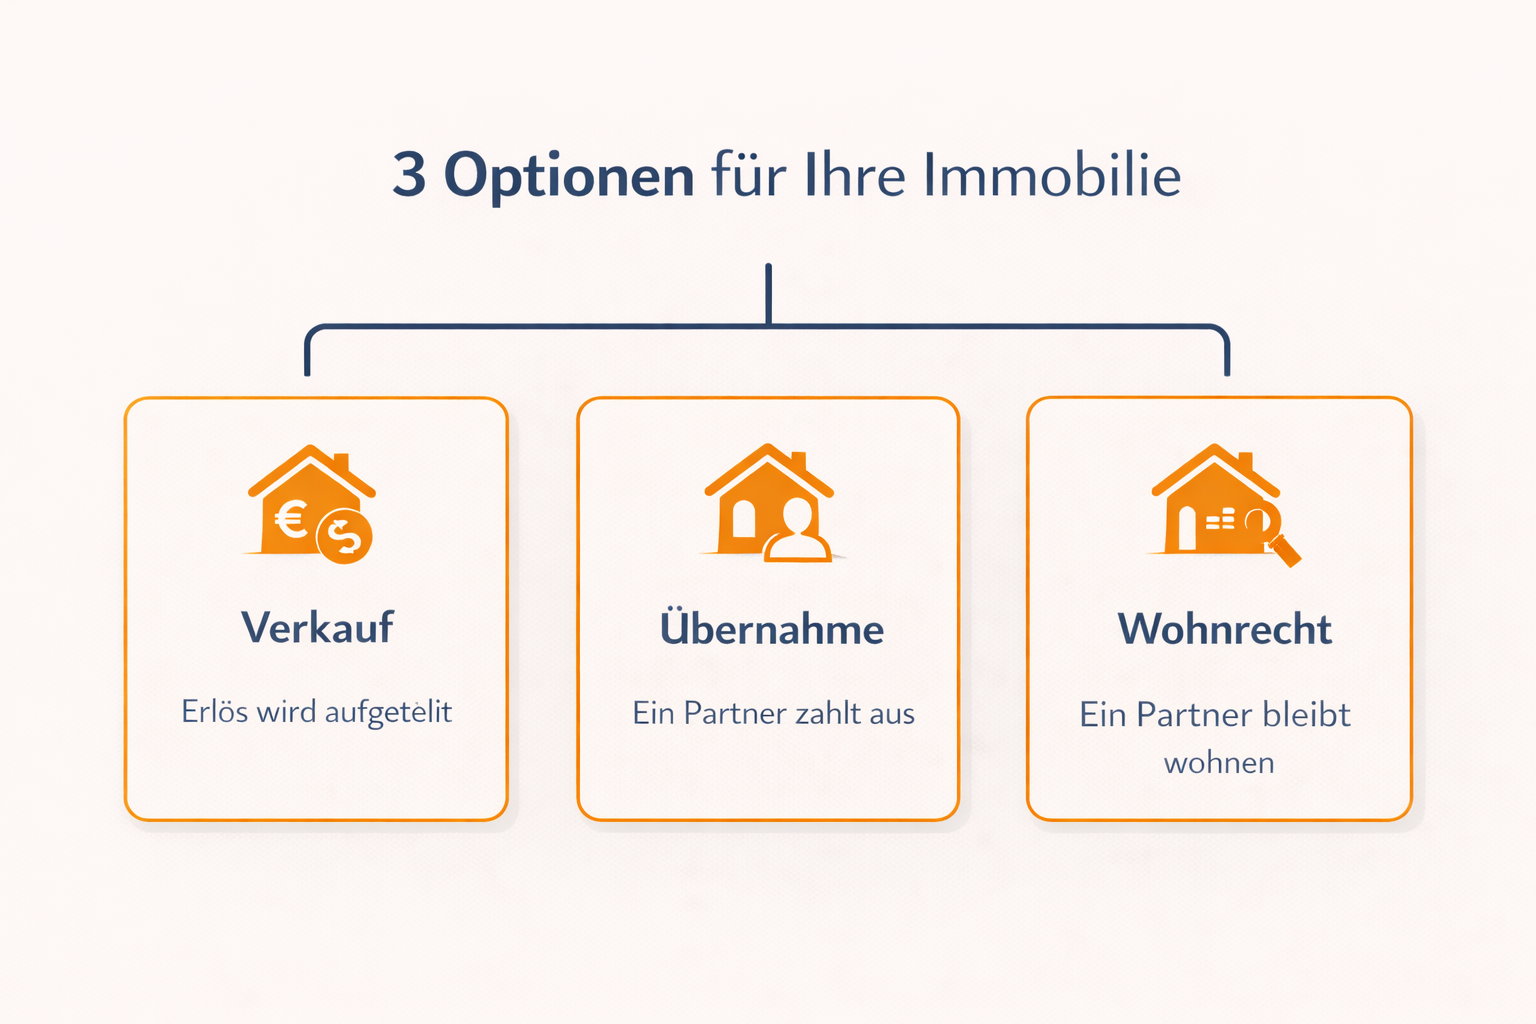
Der Verkauf ist nicht immer die einzige oder beste Lösung. Je nach finanzieller Situation und persönlichen Vorstellungen gibt es Alternativen, die für beide Partner akzeptabel sein können. Wichtig ist, dass alle Optionen rechtssicher geregelt werden.
Alternative 1: Übernahme durch einen Partner
Ein Partner übernimmt die Immobilie vollständig und zahlt den anderen aus. Dafür wird der aktuelle Verkehrswert ermittelt, davon werden bestehende Schulden abgezogen. Die Hälfte des verbleibenden Betrags muss an den ausscheidenden Partner gezahlt werden.
Voraussetzung: Der übernehmende Partner muss finanziell in der Lage sein, sowohl die Auszahlung zu leisten als auch den bestehenden Kredit allein zu bedienen. Die Bank muss dem Austausch des Kreditnehmers zustimmen.
Alternative 2: Realteilung (Teilungsversteigerung)
Können sich die Partner nicht einigen, kann ein Partner die Teilungsversteigerung beim Amtsgericht beantragen. Die Immobilie wird dann zwangsversteigert. Diese Option sollte der letzte Ausweg sein, da bei Versteigerungen oft nur niedrige Preise erzielt werden.
Achtung: Die Kosten der Versteigerung werden vom Erlös abgezogen, und beide Partner verlieren in der Regel Geld im Vergleich zu einem freiwilligen Verkauf.
Alternative 3: Vermietung der Immobilie
Beide Partner bleiben gemeinsame Eigentümer und vermieten die Immobilie. Die Mieteinnahmen werden geteilt und können zur Tilgung des Kredits verwendet werden. Diese Lösung erfordert jedoch eine funktionierende Kommunikation zwischen den Ex-Partnern.
Zu bedenken: Beide Partner bleiben wirtschaftlich miteinander verbunden. Entscheidungen über Reparaturen, Mieterauswahl und Verwaltung müssen gemeinsam getroffen werden.
Beispiel aus der Praxis
Familie Schmidt kann sich nicht auf einen Verkauf einigen. Die Ehefrau möchte das Haus behalten, da die Kinder dort aufgewachsen sind. Der Ehemann stimmt zu, wenn er seinen Anteil ausgezahlt bekommt. Der Wert der Immobilie wird mit 400.000 Euro ermittelt, der Kredit beträgt noch 200.000 Euro.
Lösung: Die Ehefrau muss ihrem Mann 100.000 Euro auszahlen (die Hälfte von 400.000 Euro abzüglich 200.000 Euro Schulden). Zusätzlich übernimmt sie die volle Verantwortung für den Kredit. Die Bank muss dieser Lösung zustimmen und prüft die Bonität der Ehefrau sorgfältig.
Steuerliche Aspekte beim Hausverkauf
Die steuerlichen Folgen eines Immobilienverkaufs bei Scheidung sollten nicht unterschätzt werden. Grundsätzlich gilt: Wer seine Immobilie selbst bewohnt hat, kann sie nach drei Jahren steuerfrei verkaufen. Diese Regelung ist in Paragraph 23 des Einkommensteuergesetzes festgelegt.
Bei selbstgenutzten Immobilien fällt in der Regel keine Spekulationssteuer an, wenn die Immobilie im Jahr des Verkaufs und in den beiden vorangegangenen Jahren selbst bewohnt wurde. Dies gilt auch bei Scheidung. Wichtig: Beide Partner müssen diese Voraussetzung erfüllen, wenn beide im Grundbuch stehen.
⚖️ Spekulationssteuer vermeiden
Wenn die Dreijahresfrist noch nicht abgelaufen ist, sollten Sie den Verkauf wenn möglich hinauszögern. Alternativ kann ein Partner die Immobilie übernehmen und später verkaufen, wenn die Frist abgelaufen ist. Die Spekulationssteuer kann erheblich sein und den Verkaufserlös deutlich schmälern.
Höhe der Steuer: Bei Spekulationsgeschäften wird der Gewinn (Verkaufspreis minus ursprünglicher Kaufpreis und Kaufnebenkosten) mit dem persönlichen Einkommensteuersatz versteuert. Je nach Einkommen können das bis zu 45 Prozent sein.
✓ Steuer-Checkliste
- Selbstnutzung prüfen: Wurde die Immobilie mindestens drei Jahre selbst bewohnt?
- Verkaufszeitpunkt: Kann der Verkauf bis nach Ablauf der Frist warten?
- Grunderwerbsteuer: Fällt bei Übertragung zwischen Ehepartnern nicht an
- Notarkosten: Sind steuerlich absetzbar bei vermieteten Objekten
- Steuerberater: Lassen Sie sich individuell beraten
Praxis-Tipp
Bei vermieteten Immobilien gelten andere Regelungen. Hier greift die zehnjährige Spekulationsfrist. Wurde die Immobilie teilweise selbst genutzt und teilweise vermietet, kann die steuerliche Situation komplex werden. Ziehen Sie in jedem Fall einen Steuerberater hinzu, um böse Überraschungen zu vermeiden.
Kosten und finanzielle Faktoren
Beim Verkauf einer Immobilie fallen verschiedene Kosten an, die den tatsächlichen Erlös mindern. Diese sollten Sie von Anfang an einkalkulieren, um realistische Erwartungen zu haben. Die Kostenverteilung zwischen beiden Partnern sollte frühzeitig geklärt werden.
Kosten-Faktoren
Maklerprovision: Abhängig von der Region und Vereinbarung, wird zwischen Verkäufer und Käufer aufgeteilt
Notarkosten: Für die Beurkundung des Kaufvertrags, trägt üblicherweise der Käufer
Grundbuchänderung: Kosten für die Umschreibung im Grundbuch
Gutachterkosten: Für die professionelle Immobilienbewertung
Vorfälligkeitsentschädigung: Falls der Kredit vorzeitig abgelöst wird, kann die Bank eine Entschädigung verlangen
Renovierungskosten: Eventuell notwendige Instandsetzungen vor dem Verkauf
Für eine individuelle Kostenschätzung in Ihrer Situation kontaktieren Sie uns für eine kostenlose Erstberatung.
Besonders die Vorfälligkeitsentschädigung kann erheblich sein. Banken berechnen diese, wenn Sie einen Kredit vor Ablauf der Zinsbindung zurückzahlen. Die Höhe hängt vom Restbetrag, der Restlaufzeit und dem aktuellen Zinsniveau ab. In manchen Fällen kann es sinnvoller sein, den Kredit weiterlaufen zu lassen und die Immobilie zunächst zu vermieten.
⚠️ Wichtig zu beachten
Auch nach dem Verkauf haften beide Partner weiterhin für den gemeinsamen Kredit, solange dieser nicht vollständig abgelöst ist. Stellen Sie sicher, dass der Verkaufserlös ausreicht, um alle Verbindlichkeiten zu begleichen. Bei negativer Differenz müssen die fehlenden Beträge aus anderen Mitteln aufgebracht werden.
Häufige Probleme und Lösungen
Der Verkauf einer Immobilie bei Scheidung birgt typische Stolpersteine. Wenn Sie diese kennen, können Sie proaktiv Lösungen finden und langwierige Konflikte vermeiden. Die häufigsten Probleme lassen sich meist durch klare Kommunikation und rechtzeitige Vereinbarungen lösen.
Problem: Uneinigkeit über den Verkaufspreis
Ein Partner hält den Verkaufspreis für zu niedrig und blockiert den Verkauf, obwohl bereits ein Käufer gefunden wurde. Die emotionale Bindung an das Haus führt zu unrealistischen Preisvorstellungen.
Lösung: Holen Sie mehrere unabhängige Gutachten ein und legen Sie vorab einen Mindestverkaufspreis fest, dem beide Partner zustimmen. Vereinbaren Sie, dass bei drei vergleichbaren Angeboten über diesem Preis der Verkauf erfolgen muss. Ein Mediator kann bei festgefahrenen Verhandlungen helfen.
Problem: Einer verzögert absichtlich den Verkauf
Ein Partner stimmt dem Verkauf zwar zu, sabotiert ihn aber durch Nichterreichbarkeit bei Besichtigungen oder verzögert die Unterzeichnung von Dokumenten. Dies kann den Verkauf um Monate verzögern.
Lösung: Vereinbaren Sie klare Fristen und Zuständigkeiten in der Scheidungsfolgenvereinbarung. Als letztes Mittel kann ein Antrag auf Teilungsversteigerung gestellt werden, was den unkooperativen Partner oft zum Einlenken bewegt. Rechtlicher Beistand ist hier wichtig.
Problem: Kredit übersteigt den Verkaufswert
Die Immobilie ist weniger wert als der noch ausstehende Kredit. Ein Verkauf würde bedeuten, dass beide Partner zusätzlich Geld aufbringen müssen, um den Kredit vollständig abzulösen.
Lösung: Prüfen Sie, ob die Bank einem Restschuldverzicht zustimmt oder eine Ratenzahlung für die Differenz akzeptiert. Alternativ kann ein Partner die Immobilie mit dem Kredit übernehmen. Eine weitere Option: Die Immobilie vermieten und mit den Mieteinnahmen den Kredit tilgen, bis ein Verkauf ohne Verlust möglich ist.
⚠️ Wichtig zu beachten
Dokumentieren Sie alle Vereinbarungen schriftlich und lassen Sie diese von einem Notar oder Anwalt prüfen. Mündliche Absprachen sind bei späteren Streitigkeiten schwer nachzuweisen. Je detaillierter Ihre Vereinbarungen sind, desto geringer ist das Konfliktpotenzial.
Wie wir Sie beim Immobilienverkauf unterstützen
Die Online-Scheidung bietet Ihnen die Möglichkeit, den gesamten Scheidungsprozess inklusive der Regelungen zur Immobilie digital und stressfrei abzuwickeln. Wir begleiten Sie von der ersten Beratung bis zur rechtskräftigen Scheidung – ohne dass Sie persönlich vor Ort erscheinen müssen.
⚖️ Unsere Leistungen für Sie
- Rechtliche Beratung zur Immobilie: Wir klären Ihre Rechte und Möglichkeiten
- Scheidungsfolgenvereinbarung: Professionelle Erstellung aller Vereinbarungen zum Hausverkauf
- Zugewinnausgleich: Exakte Berechnung unter Berücksichtigung der Immobilie
- Digitale Kommunikation: Alle Unterlagen und Abstimmungen online
- Bundesweite Vertretung: Unabhängig von Ihrem Wohnort
Besonders bei Immobilienfragen ist eine fundierte rechtliche Beratung wichtig. Wir helfen Ihnen, die beste Lösung für Ihre individuelle Situation zu finden und begleiten Sie bei allen notwendigen Schritten. Durch unseren digitalen Prozess sparen Sie Zeit und Fahrtkosten – Sie können den gesamten Ablauf bequem von zu Hause aus steuern.
Zusammenfassung
Die wichtigsten Punkte im Überblick:
- Der Verkauf einer gemeinsamen Immobilie bei Scheidung erfordert die Zustimmung beider Partner
- Eine professionelle Immobilienbewertung bildet die Grundlage für faire Verhandlungen
- Alternativen zum Verkauf sind die Übernahme durch einen Partner, Vermietung oder Realteilung
- Steuerliche Aspekte müssen beachtet werden, besonders die Dreijahresfrist bei Selbstnutzung
- Verkaufskosten wie Maklerprovision und Vorfälligkeitsentschädigung mindern den Erlös
- Alle Vereinbarungen sollten schriftlich in einer Scheidungsfolgenvereinbarung festgehalten werden
- Bei Uneinigkeit kann eine Teilungsversteigerung beantragt werden, was aber meist finanzielle Verluste bedeutet
- Frühzeitige rechtliche Beratung hilft, kostspielige Fehler zu vermeiden
Der Verkauf einer Immobilie im Rahmen einer Scheidung ist komplex und emotional belastend. Mit der richtigen Planung, klaren Vereinbarungen und professioneller Unterstützung lässt sich dieser Prozess jedoch erfolgreich bewältigen. Wichtig ist, dass Sie sich frühzeitig informieren und alle Optionen sorgfältig abwägen.
⚖️ Dieser Artikel ersetzt keine individuelle Rechtsberatung. Für eine auf Ihre Situation zugeschnittene Beratung zur Immobilie und Scheidung kontaktieren Sie uns gerne.
Jetzt unverbindlich beraten lassen
Haben Sie Fragen zum Verkauf Ihrer Immobilie im Rahmen der Scheidung? Wir sind für Sie da.
Kostenlose Hotline:
0800 735 5359
Möchten Sie Ihre Scheidung direkt beauftragen?